

Internationale Investoren stellen drei Viertel des Kapitals im Logistik-Investmentmarkt und rund zwei Drittel bei Gesundheitsimmobilien. Im Einzelhandel prüfen neue Käufer ihren Einstieg, während laufende Verkaufsprozesse durch Finanzierung und Preisverhandlungen länger dauern. Auf dem Bürovermietungsmarkt entscheidet dagegen häufig die Qualität der verfügbaren Flächen: 9,1 Millionen Quadratmetern Leerstand stehen in den acht untersuchten Städten gerade einmal 67.100 Quadratmeter kurzfristig bezugsfertiger Neubauflächen in Spitzenlagen gegenüber. Kapital sucht Einstiegsmöglichkeiten, Unternehmen suchen passende Büros – ein großes Angebot allein garantiert noch keinen Abschluss. IMMOBILIEN AKTUELL fast die wichtigsten Erkenntnisse zusammen.
Büromarkt: Viel Leerstand, wenig Premiumfläche
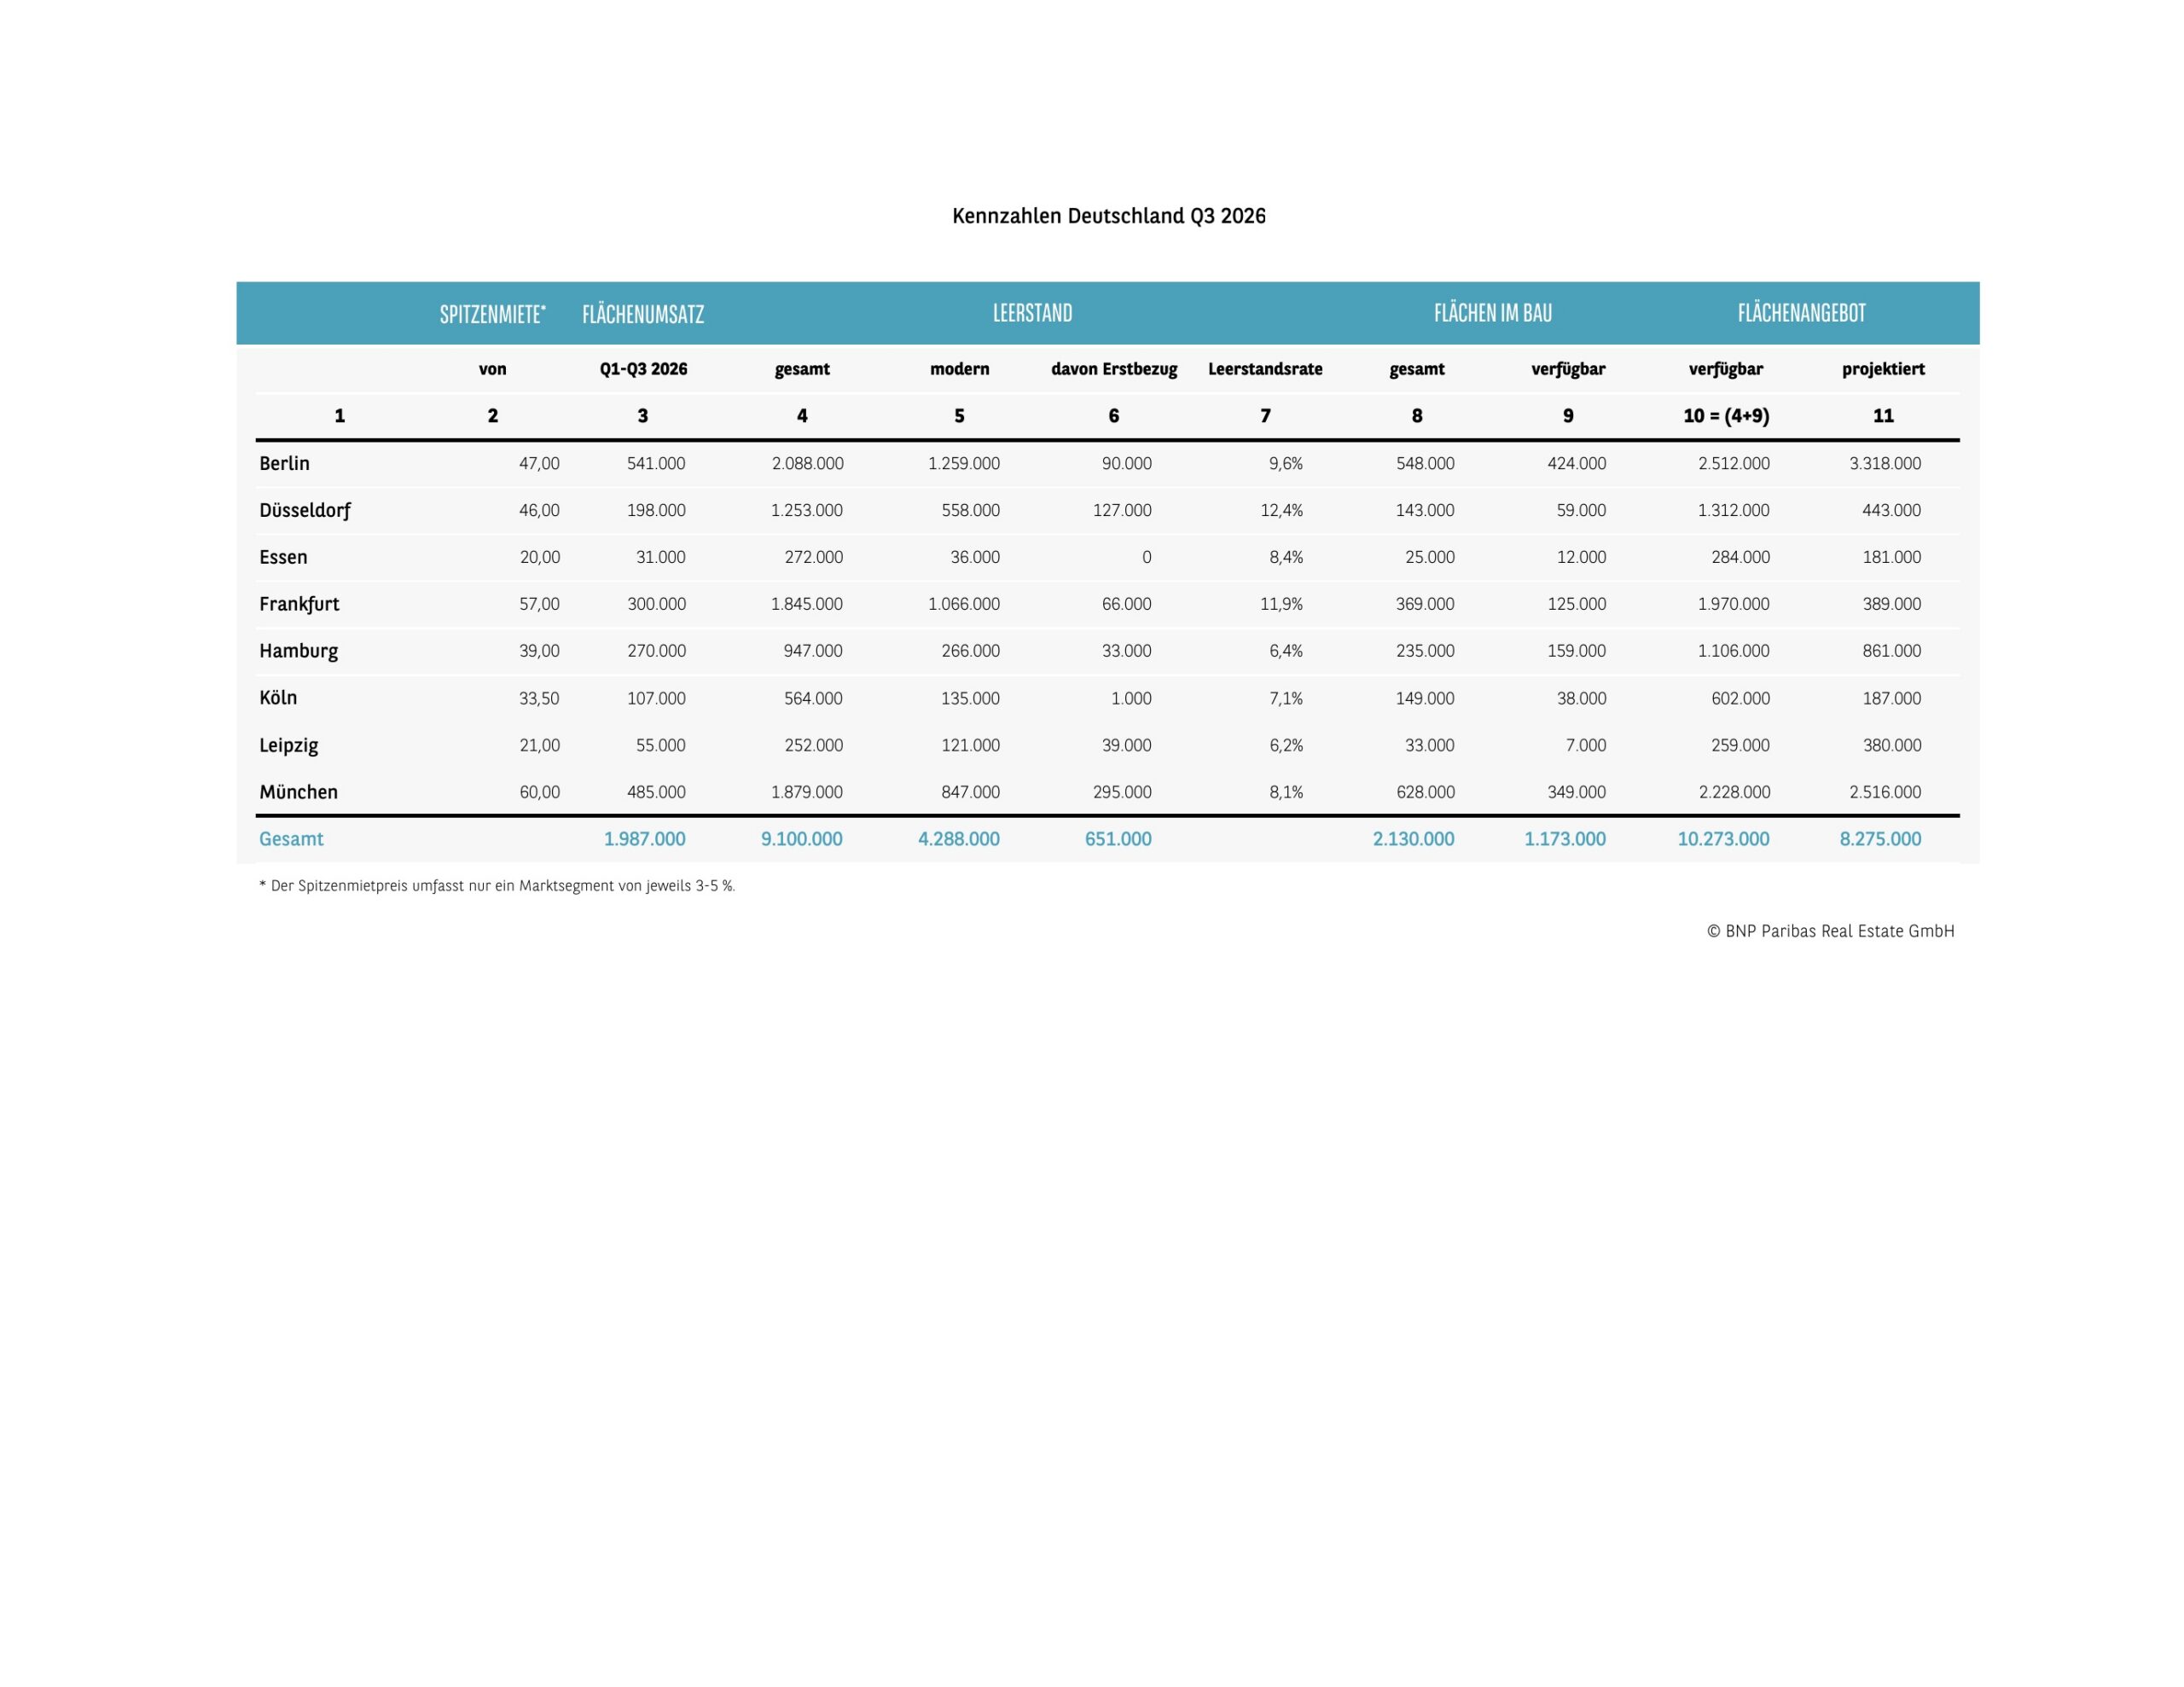
Der hohe Büroleerstand verdeckt die Knappheit im begehrtesten Marktsegment. In den acht wichtigsten deutschen Büromärkten stehen laut BNP Paribas Real Estate 9,1 Millionen Quadratmeter leer. Kurzfristig bezugsfertige Neubauflächen in Spitzenlagen machen davon nur 67.100 Quadratmeter aus. Wer dort moderne Flächen sucht, ist häufig auf Projektentwicklungen angewiesen, deren Bauvolumen allerdings sinkt weiter.
Die damit entstehende Angebotslücke prägt einen Vermietungsmarkt, der insgesamt kaum vorankommt. In Berlin, Düsseldorf, Essen, Frankfurt am Main, Hamburg, Köln, Leipzig und München wurden von Januar bis September 2026 knapp zwei Millionen Quadratmeter umgesetzt, 1,6 Prozent weniger als im Vorjahreszeitraum. Hinter dem nahezu unveränderten Gesamtergebnis liegen erhebliche Unterschiede zwischen den Standorten. „An der Grunddynamik im Markt hat sich derweil wenig geändert: Großdeals machen den Unterschied, und kleinere Vertragsabschlüsse geben den Takt im Tagesgeschäft an“, sagt Marcus Zorn, CEO von BNP Paribas Real Estate Deutschland.
Berlin führt mit 541.000 Quadratmetern und einem Zuwachs von 49 Prozent. Mehr als 20 Verträge über jeweils mehr als 5.000 Quadratmeter wurden seit Jahresbeginn geschlossen. Besonders ins Gewicht fallen die Berliner Verkehrsbetriebe mit gut 39.000 Quadratmetern und das Bundesministerium für wirtschaftliche Zusammenarbeit mit 31.500 Quadratmetern. Düsseldorf profitierte von der Anmietung durch Uniper über 37.000 Quadratmeter im Projekt New Heart on The Block. Der Flächenumsatz der Stadt stieg um 28 Prozent auf 198.000 Quadratmeter. München kommt auf 485.000 Quadratmeter und damit auf ein Plus von 19 Prozent. Neben Großabschlüssen trägt dort das mittlere Größensegment zum Wachstum bei: Verträge zwischen 2.000 und 5.000 Quadratmetern summieren sich auf rund 106.000 Quadratmeter und liegen damit rund 81 Prozent über dem Vorjahresniveau. Nach Angaben von BNP Paribas Real Estate entfiel die Hälfte der Verträge in diesem Segment auf Neubau-Erstbezugsflächen, weitere 20 Prozent auf Flächen mit modernem Standard. Von einer flächendeckenden Erholung kann dennoch keine Rede sein. Frankfurt am Main und Hamburg bleiben mit 300.000 beziehungsweise 270.000 Quadratmetern hinter ihren Vorjahresergebnissen zurück. Köln verzeichnet mit 107.000 Quadratmetern einen Rückgang von 39,5 Prozent. Auch Leipzig und Essen liegen mit 55.000 beziehungsweise 31.000 Quadratmetern weit unter ihren langjährigen Durchschnittswerten.
Beim Leerstand hat sich das Gesamtvolumen gegenüber dem zweiten Quartal nicht verändert. Das bedeutet jedoch keine größere Auswahl für Nutzer mit hohen Qualitäts- und Lageanforderungen. In Köln und Essen stehen laut Analyse praktisch keine kurzfristig bezugsfertigen Neubau-Erstbezugsflächen in Spitzenlagen zur Verfügung. Auch in Berlin, München, Frankfurt am Main und Hamburg ist dieses Angebot knapp. Nachschub entsteht in geringerem Umfang: Rund 2,1 Millionen Quadratmeter befinden sich im Bau, acht Prozent weniger als ein Jahr zuvor. Die durchschnittliche Vorvermietungsquote stieg auf 45 Prozent. In Frankfurt am Main sind bereits 66 Prozent der Flächen im Bau vergeben, in Köln 74,5 Prozent und in Leipzig 79 Prozent.
Bei den Spitzenmieten setzt München einen Punkt: Dort wurden erstmals 60 Euro je Quadratmeter geknackt, neun Prozent mehr als im dritten Quartal 2025. An den übrigen untersuchten Standorten blieb sie gegenüber dem Vorquartal unverändert. Die Durchschnittsmiete über alle acht Märkte sank dagegen leicht auf 22 Euro je Quadratmeter. BNP Paribas Real Estate führt dies auf einen geringeren Umsatzanteil des absoluten Premiumsegments und größere Anmietungen in älteren Bestandsgebäuden zurück, insbesondere in Berlin.
Gesundheitsimmobilien: Portfolios treiben den Markt
Der deutsche Gesundheitsimmobilienmarkt legt kräftig zu, getragen vor allem von Portfoliokäufen und internationalem Kapital. Nach neun Monaten ist laut Cushman & Wakefield bereits mehr Geld geflossen als jeweils in den gesamten Jahren 2023, 2024 und 2025. Die Spitzenrenditen bewegen sich bislang nicht. Vier Pflegeportfolios stehen für knapp 78 Prozent des Transaktionsvolumens im dritten Quartal 2026. Den größten Beitrag lieferte die Übernahme von neun Pflegeeinrichtungen der Integra-Gruppe durch Elevation Advisors. Solche Paketkäufe prägen auch die bisherige Jahresbilanz: Rund 77 Prozent des Volumens entfielen auf Portfoliotransaktionen. Das hohe Ergebnis hängt damit wesentlich von größeren Abschlüssen ab.
Insgesamt registrierte Cushman & Wakefield von Januar bis September rund 2,14 Milliarden Euro, gegenüber rund 1,02 Milliarden Euro im Vorjahreszeitraum. Damit übertrifft das Neunmonatsvolumen sogar den durchschnittlichen Jahresumsatz der Jahre 2021 bis 2025 um gut elf Prozent. Auf das dritte Quartal entfielen rund 318 Millionen Euro. Das Kapital kommt überwiegend aus dem Ausland. Internationale Investoren stellten knapp 72 Prozent des Quartalsvolumens und rund 66 Prozent des Volumens seit Jahresbeginn. Jan-Bastian Knod, Head of Healthcare Advisory bei Cushman & Wakefield, sieht die veränderten Marktbedingungen als Kaufanreiz: „Es ist Liquidität von nationalen sowie insbesondere internationalen Investoren für die Assetklasse vorhanden und die neue Marktlage ermöglicht Investitionen zu attraktiven Konditionen.“
Pflegeimmobilien vereinten im dritten Quartal rund 270 Millionen Euro auf sich, davon 239 Millionen Euro Pflegeheime und 31 Millionen Euro Betreutes Wohnen. Medizinische Versorgungseinrichtungen kamen auf 48 Millionen Euro. Über die ersten neun Monate summierten sich die Investments in Pflegeimmobilien auf rund 1,29 Milliarden Euro. Die höhere Transaktionsaktivität geht bisher ohne Veränderung der Spitzenrenditen einher. Für Pflegeheime nennt Cushman & Wakefield 5,10 Prozent, für Seniorenresidenzen im Betreuten Wohnen 4,50 Prozent. Ambulante medizinische Versorgungseinrichtungen liegen bei 4,75 Prozent, Kliniken bei 5,75 Prozent. Bis Jahresende erwartet das Beratungshaus stabile Renditen. Für ein Jahresergebnis oberhalb der rund 2,35 Milliarden Euro von 2022 fehlen nach neun Monaten noch gut 210 Millionen Euro. Weitere Abschlüsse hält Jan-Bastian Knod für möglich: „Wir erwarten zum Jahresende weitere Abschlüsse, sodass damit möglicherweise das Gesamttransaktionsvolumen von rund 2,35 Milliarden Euro aus dem Jahr 2022 übertroffen werden könnte.“
Einzelhandel: Kaufinteresse trifft auf Preisvorbehalte
Am deutschen Einzelhandelsimmobilienmarkt fehlt es an Abschlüssen, obwohl zahlreiche Objekte zum Verkauf stehen. Finanzierungsbedingungen, Investitionsbedarf und erneute Preisverhandlungen verlängern die Verkaufsprozesse. CBRE erwartet ein lebhafteres Schlussquartal, rechnet aber damit, dass einige Transaktionen erst 2027 abgeschlossen werden. Wie stark größere Verkäufe ins Stocken geraten sind, lässt sich an den Portfolios ablesen: Im dritten Quartal 2026 registrierte CBRE keinen einzigen Portfolioverkauf. Über die ersten neun Monate sank ihr Anteil am Investmentvolumen auf 20 Prozent, nach 44 Prozent im Vorjahreszeitraum. Insgesamt wurden rund 2,5 Milliarden Euro in Einzelhandelsimmobilien investiert, 35 Prozent weniger als ein Jahr zuvor. „Wir stellen eine deutliche Diskrepanz zwischen den tatsächlich abgeschlossenen Transaktionen und der generellen Aktivität am Markt fest“, sagt Jan Schönherr, Head of Retail Investment bei CBRE. „Viele Objekte und Portfolios sind derzeit am Markt, nur die Verkaufsprozesse ziehen sich deutlich länger, als das in der Vergangenheit der Fall war.“ Längere Due-Diligence-Prüfungen und neue Kaufpreisverhandlungen infolge der Zinsentwicklung verzögern insbesondere größere Abschlüsse. Hinzu kommen Ausgaben für Gebäude und ESG-Maßnahmen, die Investoren in ihre Kalkulation aufnehmen müssen. Die zunehmende Zahl an Finanzierungsanfragen hat sich deshalb bislang nicht in einem entsprechend höheren Transaktionsvolumen niedergeschlagen.
Am meisten Kapital ziehen weiterhin Fachmärkte und Fachmarktzentren an. Sie vereinten in den ersten neun Monaten 43 Prozent des Volumens auf sich. Auf 1A-Handelsimmobilien entfielen 25 Prozent, auf Shopping-Center 19 Prozent und auf sonstige Einzelhandelsimmobilien 13 Prozent. Innerhalb dieser Verteilung bleibt der Lebensmitteleinzelhandel laut CBRE das gefragteste Segment. Interesse besteht auch an langfristig vermieteten Baumärkten mit nachhaltigem Betriebskonzept und an Shopping-Centern, deren Mieten und Werte sich innerhalb von vier bis sieben Jahren steigern lassen. Bei High-Street-Immobilien liegen die Preisvorstellungen von Käufern und Verkäufern dagegen häufig noch auseinander.
Die veränderten Preise locken zudem Interessenten an, die bisher nicht im Handelssegment investiert waren. „Wir sehen, dass diverse internationale Investoren einen Eintritt in den deutschen Einzelhandelsimmobilieninvestmentmarkt prüfen und auch neue Player den Markt sondieren“, so Jan Schönherr. Ob daraus Käufe werden, dürfte sich teilweise erst im kommenden Jahr zeigen. Weitere Preisanpassungen hält CBRE bereits für dieses Jahr für möglich. Bei Shopping-Centern an A-Standorten stieg die Spitzenrendite im dritten Quartal von 5,9 auf 6,0 Prozent, bei Baumärkten von 5,85 auf 6,0 Prozent. Unverändert blieben die Werte für 1A-Handelsimmobilien in den Top-7-Städten mit 4,44 Prozent, Shopping-Center an B-Standorten mit 7,75 Prozent, Lebensmittelmärkte mit 4,6 Prozent und Fachmarktzentren mit 4,9 Prozent. Anne Gimpel, Team Leader Valuation Advisory Services bei CBRE, erwartet weiteren Druck auf die Preise: „Bis zum Jahresende rechnen wir aufgrund der Zinsentwicklung und teilweise gestiegener Ausschüttungserwartungen der institutionellen Investoren mit weiteren Preisanpassungen und teilweise möglichen weiteren Renditeanstiegen“.
Logistik: Auslandskapital treibt die Großdeals
Der deutsche Logistik-Investmentmarkt gewinnt im Jahresverlauf an Tempo. Vor allem ausländische Investoren kaufen im großen Stil: Sie stellen drei Viertel des Kapitals und stehen hinter fast allen Abschlüssen oberhalb von 50 Millionen Euro. Gut vier Milliarden Euro flossen laut BNP Paribas Real Estate in den ersten neun Monaten 2026 in deutsche Logistikimmobilien. Damit liegt das Volumen knapp vier Prozent unter dem Vorjahreswert. Hinter diesem noch leicht rückläufigen Ergebnis steht jedoch eine zunehmende Dynamik: Die Quartalsvolumina wuchsen im Jahresverlauf jeweils mit zweistelligen Raten. Das dritte Quartal erreichte den Durchschnitt der entsprechenden Quartale der vergangenen vier Jahre. Die Belebung beschränkt sich nicht auf wenige große Verkäufe wie bei den Gesundheitsimmobilien. Die Zahl der registrierten Transaktionen liegt gut 17 Prozent über dem zehnjährigen Mittel. Viele kleinere Käufe drücken das durchschnittliche Volumen je Abschluss auf 20 Millionen Euro. Zugleich gewinnen die Großdeals wieder an Gewicht. Transaktionen ab 100 Millionen Euro stehen für rund 31 Prozent des Gesamtvolumens, gegenüber 21 Prozent im Vorjahreszeitraum. Christopher Raabe, Geschäftsführer und Head of Logistics & Industrial der BNP Paribas Real Estate GmbH, verweist auf das Nebeneinander vieler kleinerer Investments und wieder zunehmender Großabschlüsse. Letztere ziehen seit dem zweiten Quartal an und legen gegenüber dem Vorjahreszeitraum um gut 43 Prozent zu.
Mehr als drei Milliarden Euro investierten ausländische Käufer seit Jahresbeginn. Das sind gut fünf Prozent mehr als im Vorjahreszeitraum. Europäische Investoren führen mit knapp 36 Prozent des Gesamtvolumens und erreichen ihr zweithöchstes Investmentvolumen der vergangenen zehn Jahre in Deutschland. Nordamerikanische Anleger folgen mit rund 28 Prozent, deutsche Käufer kommen auf 25 Prozent. Gerade bei den größeren Transaktionen hängt das Marktgeschehen damit wesentlich von internationalem Kapital ab. Die acht bedeutenden Logistikmärkte Berlin, Düsseldorf, Frankfurt am Main, Hamburg, Köln, Leipzig, München und Stuttgart vereinten 923 Millionen Euro auf sich, drei Prozent weniger als ein Jahr zuvor. Hamburg und Düsseldorf profitierten von Großabschlüssen und lagen ebenso wie Köln über ihrem langjährigen Durchschnitt.
An den A-Standorten legten die Netto-Spitzenrenditen gegenüber dem zweiten Quartal um zehn Basispunkte auf 4,70 Prozent zu. Für Leipzig setzt BNP Paribas Real Estate 4,90 Prozent an. Als Grundlage für weitere Investments nennt das Beratungshaus die breit aufgestellte Nachfrage auf dem Nutzermarkt und steigende Mieten. Für ein Jahresvolumen oberhalb von sechs Milliarden Euro müsste das Schlussquartal noch rund zwei Milliarden Euro beitragen. Matthias Kromer, Head of Logistics & Industrial Investment der BNP Paribas Real Estate GmbH, hält das für möglich. Er erwartet, dass sich die bisherige Dynamik fortsetzt und die Investments im Schlussquartal nochmals zulegen können. Im Gesamtjahr 2025 wurden 6,2 Milliarden Euro umgesetzt.
Hotelinvestments: Einzelkäufe statt Portfolios
Auf dem deutschen Hotelinvestmentmarkt fehlen die großen Pakete. Käufer konzentrieren sich auf einzelne Häuser, deren Betreiberstruktur trägt oder deren Modernisierung und Umnutzung Potenzial verspricht. Dabei stützen vor allem Transaktionen außerhalb der sieben größten Märkte das Ergebnis. Rund 960 Millionen Euro wurden laut Cushman & Wakefield in den ersten neun Monaten 2026 in deutsche Hotelimmobilien investiert. Gegenüber dem Vorjahreszeitraum entspricht das einem Rückgang um 39 Prozent. Der Anteil der Hotels am gesamten Immobilientransaktionsvolumen sank von zehn auf rund fünf Prozent. Besonders fehlt es an Portfoliotransaktionen: Der Verkauf des deutschen Pentahotels-Portfolios mit sechs Häusern durch Aroundtown an ein Gemeinschaftsunternehmen von Ogilvy Capital und Ironstone Group bleibt die größte Transaktion des bisherigen Jahres und nahezu die einzige ihrer Art. „Investoren sind weiterhin präsent, sie kaufen aber selektiv Einzelobjekte mit stabiler Betreiberstruktur oder klarer Revitalisierungsperspektive“, sagt Christine Mayer, Head of Hotel Valuation Germany bei Cushman & Wakefield. Im dritten Quartal war der Erwerb des Intercity Hotels am Hauptbahnhof in Frankfurt am Main durch Art-Invest von CA Immo die herausragende Einzeltransaktion. Die Insolvenz der Revo-Gruppe hat den Markt nach Einschätzung des Beratungshauses punktuell beeinflusst. Zahlreiche ehemalige Revo-Objekte werden von neuen Betreibern übernommen. Für kapitalstarke Investoren und expandierende Betreiber ergeben sich daraus Möglichkeiten zur Übernahme einzelner Standorte.
Geografisch fällt der Rückgang besonders in den Metropolen ins Gewicht. In den sieben größten Märkten sank das Investmentvolumen gegenüber dem Vorjahreszeitraum um 54 Prozent auf rund 411 Millionen Euro. Außerhalb dieser Märkte wurden rund 550 Millionen Euro umgesetzt, ein Minus von 21 Prozent. „Letztlich stützen die Transaktionen außerhalb der Top 7 den Markt“, sagt Christine Mayer. Nach ihrer Beobachtung sind dabei auch Hotels in Ferienregionen gefragt, von Nord- und Ostsee bis zu den Mittelgebirgen. Der längerfristige Vergleich relativiert das Vorjahresminus teilweise: Gegenüber dem Durchschnitt der ersten neun Monate der Jahre 2021 bis 2025 liegt das Volumen elf Prozent niedriger. Zum entsprechenden Zehnjahresdurchschnitt beträgt der Abstand dagegen 47 Prozent; darin wirken die starken Investmentjahre vor der Pandemie nach. Die Spitzenrendite für Hotels blieb nach Einschätzung von Cushman & Wakefield im neunten Quartal in Folge bei 5,50 Prozent.