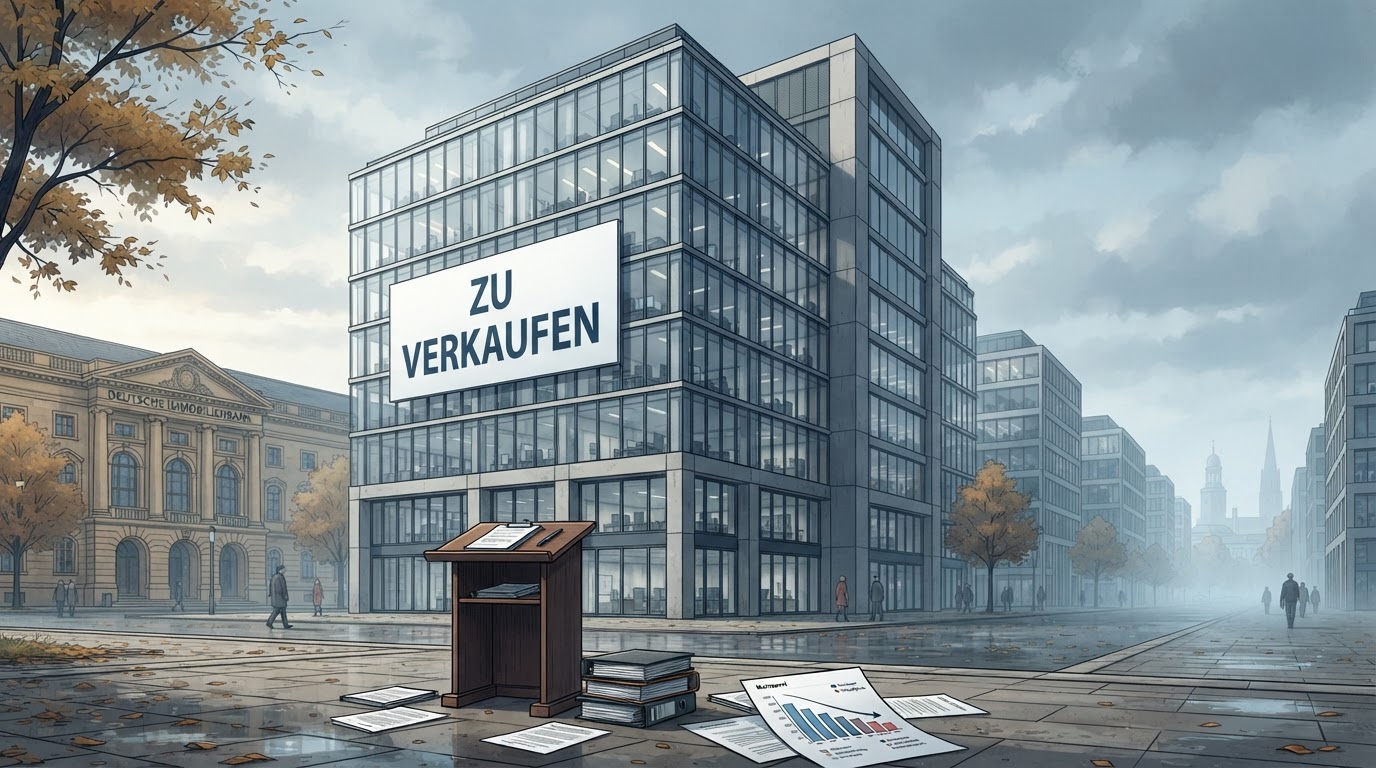
Ein niedriger Kaufpreis lässt sich bequem zum Sonderfall erklären, die Geschichte passt immer: Der Verkäufer brauchte Geld, die Bank drängte, der Fonds musste Anleger auszahlen. Für die Bewertung vergleichbarer Immobilien ist damit allerdings wenig gewonnen. Wurde ein Gebäude ausreichend lange und einem breiten Käuferkreis angeboten, kann der Abschluss durchaus den Markt abbilden. Auf diese Konsequenz verweist Avison Young in seinem Papier „Wenn Verkaufsdruck Preise sichtbar macht“. Sie betrifft gerade jene Eigentümer, die selbst keinen Anlass für eine Wertkorrektur sehen: Ihre Mieter zahlen, die Finanzierung läuft, größere Investitionen stehen nicht an. Trotzdem kann der Verkauf eines vergleichbaren Objekts ihren bisherigen Wertansatz infrage stellen. „Die Wertkorrektur entsteht dann nicht, weil sich das Gebäude verschlechtert hat, sondern weil ein zuvor kaum sichtbarer Marktpreis beobachtbar wird“, heißt es im Papier von Avison Young.
Wie relevant finanzielle Zwänge für das Transaktionsgeschehen sind, hat JLL bereits im Sommer untersucht. Die Analyse umfasst Verkäufe von Anfang 2024 bis Mitte 2026 im Umfang von knapp 87 Milliarden Euro. Für mehr als drei Viertel des Volumens ließen sich die Motive bestimmen. JLL weist 73 Prozent freiwillige Verkäufe aus, 17 Prozent unter finanziellem Druck und zehn Prozent aus Insolvenzverfahren. Ein überwiegend von Zwangsverkäufen bestimmter Markt lässt sich daraus nicht ableiten. Bei offenen Immobilienpublikumsfonds entfielen jedoch 93 Prozent des analysierten Verkaufsvolumens auf finanziellen Druck. Hier mussten Eigentümer wegen der Mittelabflüsse Liquidität beschaffen. Auch Anschlussfinanzierungen können einen Verkauf auslösen. JLL bezifferte die Refinanzierungslücke allein im deutschen Büromarkt für 2026 auf rund vier Milliarden Euro und erwartete für die zweite Jahreshälfte mehr forcierte Verkäufe. „Allerdings werden viele dieser Transaktionen im Rahmen strukturierter Abverkaufsprozesse und nicht unter zeitlichem Druck stattfinden“, erklärte Matthias Barthauer, Lead Director Research JLL Germany damals. Gerade solche Abschlüsse lassen sich schwer pauschal als Notverkäufe abtun.
Finanzierungsprobleme zeichnen sich seit geraumer Zeit ab
Das Finanzierungsproblem hatte sich bereits im German Debt Project 2025 der IREBS abgezeichnet. Der dazu veröffentlichte Standpunkt vom September 2025 verwies auf einen hohen Anteil bald fälliger Gewerbeimmobiliendarlehen. Bei Büroobjekten traf dieser auf ein schwaches Vermietungs- und Investmentgeschäft sowie zurückhaltende Banken. Viele Institute planten, ihre Büroportfolios zu reduzieren. Um erstklassige Bürogebäude in zentralen Lagen, Wohnungsfinanzierungen und Logistikimmobilien konkurrierten sie dagegen intensiv. Die Untersuchung beruhte auf den Portfolios und Einschätzungen von rund 20 führenden Immobilienfinanzierern. Sie beschrieb damit einen selektiven Kreditmarkt: Kapital war verfügbar, aber nicht für jedes Objekt zu den benötigten Bedingungen. Daran hat sich bis heute nichts bis nur sehr wenig geändert.
Die bisher geringen Kreditverluste geben darauf keine Entwarnung. Nach der ebenfalls im Sommer veröffentlichten Auswertung von vdpExpertise betrug die Verlustquote gewerblich immobilienbesicherter Kredite in Deutschland 2025 lediglich 0,11 Prozent, gegenüber 0,29 Prozent im europäischen Durchschnitt. Grundlage waren EBA-Meldedaten. Für Deutschland umfassten die gewerblichen Kreditpositionen rund 305 Milliarden Euro. Die Verlustdaten zeigen nach Einschätzung von vdpExpertise, „dass ausgefallene Kredite nicht zu Verlusten führen müssen“. Die Zahlen messen jedoch weder die Wertverluste der Eigentümer noch den Eigenkapitalbedarf bei einer Anschlussfinanzierung. Sie können niedrige Verluste der Banken belegen, aber keine stabilen Gebäudewerte.
Für die Eigentümer kann deshalb schon ein niedrigerer Bewertungsansatz Folgen haben, bevor eine Bank Geld verliert. Avison Young beschreibt den Zusammenhang: Sinkt der Immobilienwert bei unverändertem Darlehen, steigt der Beleihungsauslauf. Die Konsequenz ist nicht neu: Die nächste Refinanzierung kann schwieriger werden und weiteren Verkaufsdruck erzeugen. Neue Kaufpreise wären dann nicht nur das Ergebnis finanzieller Engpässe, sondern könnten weitere Eigentümer zum Handeln zwingen. Wie häufig das bereits geschieht, ist eine spannende Frage, für die es bisher keine Antworten gibt. Geliefert werden Erklärungsansätze, aber eben keine quantifizierte Abwertungsvorhersage. Ebenso wenig rechtfertigt jeder günstige Abschluss eine Korrektur ganzer Portfolios. Leerstand, Sanierungsbedarf oder eine verkürzte Vermarktung begrenzen die Vergleichbarkeit. Diese Prüfung verlangt Avison Young ausdrücklich. Umgekehrt ist auch Abwarten kein Wertnachweis: Solange kaum gehandelt wird, fehlen aktuelle Abschlüsse, an denen sich bestehende Ansätze überprüfen lassen. „Ein ausbleibender Verkauf ist daher kein Beweis für Wertstabilität“, heißt es im Bewertungspapier von Avison Young.