
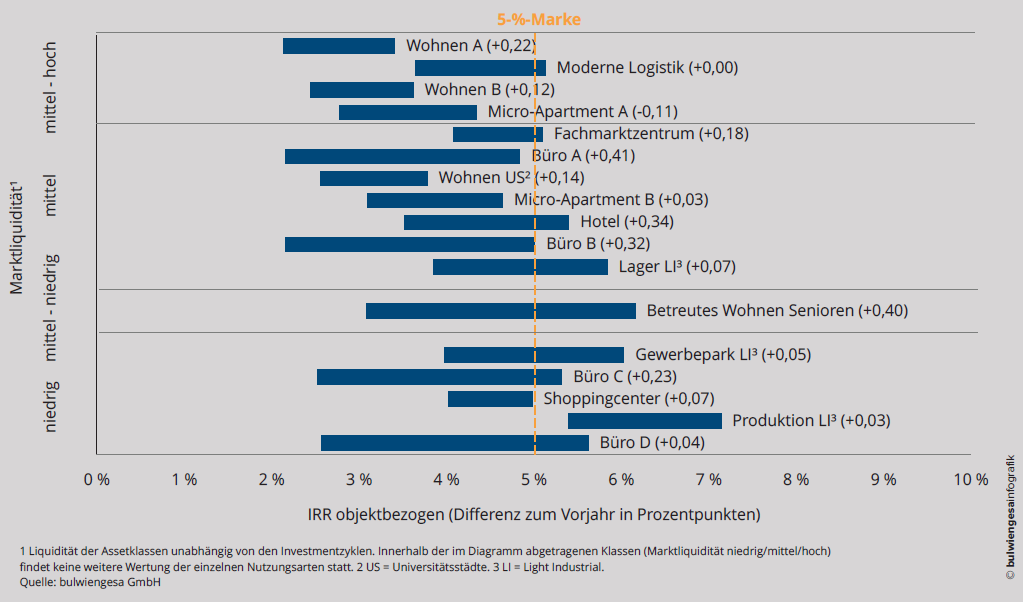

„Die Ergebnisse der diesjährigen Studie zeigen keinen grundlegenden Richtungswechsel am Immobilienmarkt. Vielmehr setzt sich der bereits in den vergangenen beiden Jahren beobachtete Anpassungsprozess fort.“: So ordnet bulwiengesa-Geschäftsführer Sven Carstensen die Ergebnisse der zwölften Ausgabe der 5%-Studie ein. Tatsächlich steigen die berechneten Renditen gegenüber 2025 in nahezu allen untersuchten Assetklassen. Das liegt jedoch weniger an höheren Mieterwartungen als an gestiegenen Renditeanforderungen der Investoren und leicht höheren Inflationserwartungen. Vor allem bei Gewerbeimmobilien fallen die Veränderungen stärker aus als im Wohnsegment. Die Studie berechnet die erwartete interne Verzinsung (IRR) von Immobilieninvestments über zehn Jahre. Ihre Basiswerte sind modellierte Gesamtrenditen und keine am Transaktionsmarkt beobachteten Anfangsrenditen. Für die Interpretation ist diese Unterscheidung wesentlich: Während sich Käufer und Verkäufer nach Einschätzung von bulwiengesa zunehmend annähern, bleibt das Transaktionsvolumen unter dem langjährigen Durchschnitt. Höhere rechnerische Renditepotenziale führen bislang nicht automatisch zu mehr Abschlüssen.
Besonders ausgeprägt ist dieser Widerspruch bei Non-Core-Immobilien. Preisanpassungen und der hohe Modernisierungsbedarf im Bestand eröffnen Möglichkeiten zur Wertschöpfung, doch viele Investoren konzentrieren sich weiterhin auf risikoärmere Strategien und erweitern ihre Suchprofile nur schrittweise in Richtung Core+ und Value Add. bulwiengesa stellt deshalb ausdrücklich klar: „Die in dieser Studie ausgewiesenen Non-Core-IRRs zeigen daher Renditepotenziale, die eine erfolgreiche Repositionierung und ein aktives Asset Management voraussetzen.“ Sie seien nicht mit kurzfristig beobachtbaren Marktrenditen gleichzusetzen.
Sechs Prozent Rendite treffen auf geringe Liquidität
Wie unterschiedlich Renditepotenzial und Investierbarkeit ausfallen können, zeigt der Vergleich von Produktions- und Logistikimmobilien. Produktionsimmobilien erreichen mit einem IRR-Basiswert von 6,17 Prozent den höchsten Wert der Untersuchung. Die Core-Performanceerwartung reicht von 5,4 bis 7,1 Prozent, für Non-Core-Investments weist bulwiengesa Potenziale von bis zu 10,7 Prozent aus. Die Marktliquidität stuft das Unternehmen allerdings als niedrig ein. Hinzu kommen die Konjunkturabhängigkeit des Segments und teilweise stark nutzerspezifische Gebäudestrukturen. Bei einem Mieterwechsel kann die Drittverwendungsfähigkeit zum Problem werden. Moderne Logistikimmobilien erreichen dagegen einen Basiswert von 4,93 Prozent, praktisch unverändert gegenüber dem Vorjahr. Ihre Marktliquidität wird als mittel bis hoch eingestuft. Die Flächennachfrage bleibt nach Einschätzung von bulwiengesa trotz schwacher Konjunktur robust, das begrenzte Angebot moderner Flächen stützt die Mieten. Investoren erhalten hier eine niedrigere modellierte Rendite als bei Produktionsimmobilien, bewegen sich aber in einem liquideren Markt. Gewerbeparks liegen mit 5,27 Prozent zwischen beiden Segmenten. Ihre Mischung aus Büro-, Lager-, Produktions- und Serviceflächen ermöglicht eine breitere Nutzeransprache und diversifizierte Mieteinnahmen. Auch hier bleibt die Marktliquidität niedrig. Klassische Lagerimmobilien kommen auf 4,66 Prozent; bei ihnen begrenzt das geringe Angebot investmentfähiger Objekte die Exit-Möglichkeiten.
Büroinvestments in kleineren Städten versprechen höhere Renditen
Der Zusammenhang reicht über Unternehmensimmobilien hinaus. Auch Büroinvestments in kleineren Städten versprechen höhere Renditen als in den Metropolen, ohne dass sich daraus eine entsprechend höhere Investmentattraktivität ableiten ließe. Für A-Städte errechnet bulwiengesa einen IRR-Basiswert von 4,32 Prozent, für B-Städte 4,72 Prozent, für C-Städte 5,05 Prozent und für D-Städte 5,61 Prozent. Der Abstand zwischen den A- und D-Städten beträgt damit 1,29 Prozentpunkte. In den kleineren Büromärkten stehen dem Renditeaufschlag jedoch steigende Leerstandsrisiken, begrenzte Mietsteigerungspotenziale und hohe Investitionsanforderungen gegenüber. Das Investmentgeschehen wird dort stark von regionalen Akteuren geprägt. In den Metropolen fällt der Anstieg der Renditeerwartungen gegenüber 2025 mit 0,41 Prozentpunkten am stärksten aus. bulwiengesa beobachtet erste Belebungstendenzen und eine zunehmende Annäherung der Preisvorstellungen von Käufern und Verkäufern. Davon profitieren vor allem moderne, gut vermietete Objekte in zentralen Lagen. Bei älteren Beständen verschärfen dagegen Leerstand, energetische Anforderungen und technische Investitionen die Kalkulation.
„Die Spreizung der Objektqualitäten nimmt weiter zu“, hält die Studie für Büroimmobilien in B-Städten fest. Der Befund gilt sinngemäß auch für andere Büromärkte: Ein höheres Renditeniveau allein macht ein Gebäude noch nicht investmentfähig. Für Non-Core-Objekte kommt hinzu, dass die künftige Flächennachfrage schwer abzuschätzen ist. Neben hybriden Arbeitsmodellen nennt bulwiengesa den zunehmenden Einsatz künstlicher Intelligenz als möglichen Einflussfaktor auf Beschäftigungsstrukturen und Flächenbedarf je Arbeitsplatz. Richtung und Größenordnung dieses Effekts sind derzeit allerdings offen. Wer ein älteres Bürogebäude repositionieren will, muss folglich nicht nur Sanierungs- und Vermietungskosten kalkulieren, sondern auch die langfristige Nutzbarkeit und einen späteren Verkauf.
Veränderungen im Wohnsegment moderat
Bei Wohnimmobilien stellt sich die Ausgangslage anders dar. Die IRR-Basiswerte liegen bei 2,98 Prozent in A-Städten, 3,13 Prozent in B-Städten und 3,38 Prozent in Universitätsstädten. Die Veränderungen gegenüber dem Vorjahr fallen mit 0,12 bis 0,22 Prozentpunkten moderat aus. Die anhaltende Wohnungsnachfrage, die geringe Neubautätigkeit und steigende Mieten stützen nach Einschätzung von bulwiengesa die Ertragsperspektiven. Die niedrigeren Renditeerwartungen stehen damit einem stabileren Marktumfeld gegenüber. Für Wohnimmobilien in den Metropolen stuft die Studie die Volatilität als gering und die Liquidität als mittel bis hoch ein.
Wer innerhalb des Wohnsegments höhere Renditen sucht, findet sie bei Micro-Apartments. In A-Städten liegt der Basiswert bei 4,00 Prozent, in B-Städten bei 4,35 Prozent. Die Renditedifferenz zum klassischen Wohnen beträgt damit 1,02 beziehungsweise 1,22 Prozentpunkte. In den Metropolen ist der Wert gegenüber 2025 um 0,11 Prozentpunkte gesunken, in den B-Städten um 0,03 Prozentpunkte gestiegen. Bulwiengesa verweist auf Wohnungsknappheit, hohe Mobilität und kleinere Haushalte als Nachfragefaktoren. An Hochschulstandorten in B-Städten bieten die lokalen Nachfragestrukturen gute Voraussetzungen für stabile Auslastungen. Die Studie schränkt für das Segment in den Metropolen allerdings ein: „Regulatorik und Konzeptqualität gewinnen für die Investmentfähigkeit weiter an Bedeutung.“ Damit unterscheidet sich Micro Living auch in den Anforderungen an Produkt und Bewirtschaftung vom klassischen Wohninvestment. Die höheren modellierten Renditen lassen sich nicht ohne Berücksichtigung der lokalen Nachfrage, der Zielgruppen und des konkreten Konzepts beurteilen.
Eine Sonderstellung nimmt das betreute Wohnen für Senioren ein. Mit einem IRR-Basiswert von 4,64 Prozent liegt es oberhalb des klassischen Wohnsegments und auch der Micro-Apartments in A- und B-Städten. Gegenüber dem Vorjahr ist der Wert um 0,40 Prozentpunkte gestiegen. Bulwiengesa sieht aufgrund des demografischen Wandels eine langfristig wachsende Nachfrage. Gefragt seien moderne Konzepte, die eine hohe Eigenständigkeit der Bewohner mit bedarfsgerechten Serviceangeboten verbinden. Betreiberqualität und Standort bleiben auch hier zentrale Investmentkriterien.
Hotels und Handel: Das operative Geschäft zählt
Bei Hotelimmobilien reichen die IRR-Basiswerte von 4,84 bis 5,21 Prozent. Gegenüber dem Vorjahr sind die berechneten Renditen um 0,34 Prozentpunkte gestiegen. Bulwiengesa führt die stabilen Ertragsperspektiven auf hohe Auslastungen, stabile Zimmerpreise sowie eine positive Entwicklung des Tourismus- und Geschäftsreisemarktes zurück. Die Unterschiede zwischen den Hotelkategorien bleiben jedoch erheblich: Economy-Hotels verfügen nach Einschätzung des Analyseunternehmens über vergleichsweise stabile Cashflows und standardisierte Betriebskonzepte. Midscale-Häuser bedienen eine breite Nachfrage aus Geschäfts- und Freizeitreisenden. Upscale-Hotels bieten höhere Ertragschancen, sind aber stärker von Standort, Betreiberperformance und Konjunktur abhängig.
Die Core-Performanceerwartung reicht über die untersuchten Hotelkategorien hinweg von 2,7 bis 5,9 Prozent. Im Non-Core-Bereich sind modellierte Renditen von bis zu 13,3 Prozent möglich. Für diese Potenziale müssen jedoch unter anderem Betreiberkonzepte und Immobilien erfolgreich angepasst werden. Die Studie bringt die Abhängigkeit auf den Punkt: „Ausschlaggebend für den langfristigen Investmenterfolg bleiben jedoch Betreiberqualität und Standort.“ Auch im Einzelhandel trennt die Untersuchung zwischen stabilen Ertragsstrukturen und Immobilien mit erheblichem Repositionierungsbedarf. Lebensmittelgeprägte Fachmarktzentren erreichen einen IRR-Basiswert von 4,52 Prozent. Ihre Nahversorgungsfunktion und bonitätsstarke Ankermieter stützen die Cashflows. Shoppingcenter kommen auf 4,96 Prozent, werden aber weiterhin nur selektiv gehandelt. Während etablierte Center mit stabiler Frequenz und tragfähiger Mieterstruktur wieder stärkeres Investoreninteresse auf sich ziehen können, hängen die Potenziale strukturell schwächerer Objekte vor allem von Repositionierungen, Nutzungsmischungen und Umnutzungen ab. Der höhere Basiswert der Shoppingcenter steht damit einem deutlich anderen Investitionsprofil gegenüber.
Wie groß die Lücke zwischen Modellrechnung und Investmentmarkt weiterhin ist, dokumentiert ausgerechnet die Non-Core-Matrix. Sie weist für mehrere gewerbliche Nutzungsarten zweistellige Renditepotenziale aus, während die Zahl tatsächlich realisierter Transaktionen überschaubar bleibt. Viele Investoren erweitern ihre Suchprofile nur vorsichtig. Die kalkulierte Wertschöpfung muss erst durch Modernisierung, Neuvermietung oder eine erfolgreiche Neupositionierung realisiert werden und dafür braucht es Kapital, Zeit und einen späteren Käufer.