
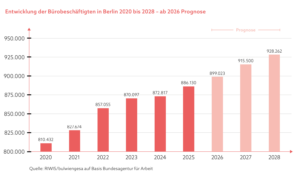
76.000 zusätzliche Bürobeschäftigte und trotzdem deutlich mehr Leerstand: Zwischen 2020 und 2025 stieg die Zahl der Bürobeschäftigten in Berlin von rund 810.000 auf 886.100. Im selben Zeitraum erhöhte sich die Leerstandsquote von 1,8 auf 8,6 Prozent, für 2026 erwartet bulwiengesa einen weiteren Anstieg auf 9,3 Prozent. Bis 2028 soll die Zahl der Bürobeschäftigten dennoch auf rund 928.000 wachsen. Es sind blanke Zahlen für einen Trend, der den Markt weiter bestimmen und vor allem verändern wird: Beschäftigungswachstum übersetzt sich nicht mehr zwangsläufig in zusätzliche Quadratmeter. Hybride Arbeitsmodelle, höhere Flächeneffizienz und veränderte Unternehmensstrukturen verändern ebenso den Bedarf wie steigende Anforderungen an Lage und Qualität. „Die Nachfrage nach Büroflächen verschwindet nicht, aber sie verändert sich“, sagt Sebastian Blecke, operativer Geschäftsführer der GSG Berlin und Initiator des Pulsschlags. „Unternehmen hinterfragen ihren Flächenbedarf stärker und entscheiden selektiver. Entscheidend wird deshalb immer mehr, ob Gebäude bei Lage, Qualität und Flexibilität zu den Anforderungen ihrer Nutzer passen.“
Berliner Vermietungsmarkt kommt in Bewegung
Kurzfristig kommt wieder mehr Bewegung in den Vermietungsmarkt. Nach einem Büroflächenumsatz von rund 490.000 Quadratmetern im Gesamtjahr 2025 wurden im ersten Halbjahr 2026 bereits rund 378.000 Quadratmeter umgesetzt. Das liegt über dem Halbjahresdurchschnitt der vergangenen fünf Jahre von rund 314.000 Quadratmetern. Während 2025 lediglich fünf Abschlüsse oberhalb von 5.000 Quadratmetern registriert wurden, waren es in den ersten sechs Monaten 2026 bereits mehr als zehn. Für das Gesamtjahr erwartet bulwiengesa bei einer Fortsetzung dieser Entwicklung einen Flächenumsatz von mehr als 600.000 Quadratmetern. Digitale Unternehmen tragen erheblich zu dieser Belebung bei. Auf sie entfiel im ersten Halbjahr rund ein Viertel des Berliner Büroflächenumsatzes. Zu den größeren Abschlüssen JetBrains mit rund 20.000 Quadratmetern, Wolt und Snowflake mit jeweils mehr als 8.000 Quadratmetern sowie Doctolib mit rund 8.000 Quadratmetern. Start-ups bleiben zurückhaltender: Ihr Anteil am Flächenumsatz sank von rund zehn Prozent 2025 auf 8,5 Prozent im ersten Halbjahr 2026.
Die wieder steigenden Umsätze verteilen sich nicht gleichmäßig über die Stadt. Zwischen 2013 und 2022 entfielen 61 Prozent der Abschlüsse auf City und Cityrand, seit 2023 sind es 73 Prozent. Der Anteil der Peripherie sank im gleichen Vergleich von 32 auf 22 Prozent. Damit manifestiert sich der viel besprochene Flight to Quality and Location nicht nur in einzelnen Großabschlüssen, sondern in der räumlichen Verteilung der Nachfrage. Auch die Mietentwicklung folgt dieser Spreizung. Die Spitzenmiete in der Berliner City erreichte im ersten Halbjahr 2026 rund 47 Euro je Quadratmeter, trotz des gestiegenen Leerstands ein neuer Höchststand. Die City-Durchschnittsmiete entwickelte sich mit 33,20 Euro je Quadratmeter wesentlich moderater. Ältere Bestandsobjekte und weniger attraktive Standorte stehen unter stärkerem Wettbewerbsdruck, in der Peripherie haben die Spitzenmieten zuletzt nachgegeben. Der Pulsschlag spricht von einem Markt, der sich zunehmend in unterschiedliche Qualitätssegmente aufteile. „Die gesamtstädtische Leerstandsquote allein sagt immer weniger darüber aus, wie gut oder schlecht der Berliner Büromarkt funktioniert“, sagt Oliver Schlink, kaufmännischer Geschäftsführer der GSG Berlin. „Entscheidend ist, welche Flächen leer stehen. Die Nachfrage konzentriert sich zunehmend auf Immobilien, die bei Lage, Qualität und Flexibilität mit den veränderten Anforderungen der Unternehmen Schritt halten können.“
Kurze Mietlaufzeiten als Unternehmensstrategie
Flexibilität betrifft dabei nicht nur Grundrisse und Flächengrößen. Sie erreicht inzwischen auch die Vertragsgestaltung. „Eine kurze Mietlaufzeit ist nicht automatisch ein Zeichen von Unsicherheit im Unternehmen. Sie ist oft eine bewusste unternehmerische Entscheidung in einem unsicheren Umfeld“, sagt Nele Hänsel, Geschäftsführerin der KASTEN-MANN Real Estate Advisors. „Selbst erfolgreiche, etablierte Firmen fragen heute Laufzeiten von bis zu 36 Monaten an, um auf Veränderungen reagieren zu können, statt an einer alten Flächenplanung festzuhalten.“
Eine zusätzliche Variable bringt Künstliche Intelligenz in diese Entwicklung.
Der Gewerbe-Pulsschlag untersucht 2026 erstmals, wie KI und Robotik den Flächenbedarf verändern könnten. Die kurzfristigen Erwartungen der Nutzer fallen zurückhaltend aus. Von 127 befragten GSG-Mietern rechnen 36 Prozent in den kommenden zwei bis drei Jahren zumindest mit einem gewissen Einfluss von KI auf ihren Flächenbedarf. 64 Prozent erwarten keinen oder nur geringen Einfluss. Auch bei den Gründen für Flächenveränderungen dominiert KI bislang nicht. 48 Prozent der Befragten nennen Wachstum, 32 Prozent Kostendruck und 24 Prozent Effizienzsteigerungen. Homeoffice und Verkleinerung kommen jeweils auf 17 Prozent, Standortstrategie auf 16 Prozent. „Veränderungen des Flächenbedarfs sind selten monokausal“, heißt es in der Auswertung. Sie resultierten aus dem Zusammenspiel von konjunktureller Lage, Unternehmenswachstum, Arbeitsorganisation und Effizienzdruck. Für den Immobilienmarkt könnte KI deshalb zunächst stärker die Art der nachgefragten Fläche als deren Menge verändern. Der Pulsschlag erwartet höhere Qualitäts- und Flexibilitätsanforderungen an Büros sowie mehr Kollaborations-, Projekt- und Innovationsflächen. Digitale Infrastruktur, Energieversorgung und flexible Grundrisse gewinnen an Gewicht. Bei Light Industrial könnten Robotik, urbane Produktion und Forschung zusätzliche Nachfrage auslösen. Damit wird auch die bislang relativ klare Trennung zwischen Büro und gewerblichen Nutzungen unschärfer. „Die Anforderungen an Gewerbeimmobilien werden künftig stärker durch veränderte Arbeits- und Produktionsprozesse geprägt. Büro-, Forschungs- und Produktionsflächen wachsen dabei zunehmend zusammen“, heißt es im Pulsschlag.
Gewerbe- und Handwerkerparks: Shift zum Neubau
Gewerbe- und Handwerkerparks behaupten sich derweil mit vergleichsweise stabilen Vermietungsumsätzen. Nach Angaben von bulwiengesa wurden im ersten Halbjahr 2026 rund 284.400 Quadratmeter Gewerbeparkflächen fertiggestellt, der Flächenumsatz lag bei rund 325.800 Quadratmetern. Getragen wird die Nachfrage von einer breiten Nutzerstruktur aus Handwerk, produzierendem Gewerbe, E-Commerce, Last Mile und technologieorientierten Unternehmen. Zugleich wandelt sich das bislang stark von Bestandsimmobilien und umgenutzten Industriearealen geprägte Segment. „Inzwischen sehen wir jedoch, dass sich das Segment sukzessive auch im Neubau etabliert. Gleichzeitig bleiben Nachfrage und Mietertreue stabil, während das Flächenangebot begrenzt ist“, sagt Sven Carstensen, Geschäftsführer von bulwiengesa. Mit der Professionalisierung steigen auch die Anforderungen auf Investment- und Finanzierungsseite. Niklas Räther, Executive Director und Head of Investment Germany bei AEW Invest, nennt insbesondere Standortdisziplin, flexible Nutzbarkeit und eine breite Drittverwendungsfähigkeit als Kriterien für Investments. Andreas Pfaff, Bereichsleiter Inland Nord/West der Berlin Hyp, verweist dazu auf einen professionellen, bonitätsstarken Investor beziehungsweise Entwickler, einen belastbaren Track Record sowie professionelles Asset Management.
Auf Nutzerseite übersetzt sich die geforderte Flexibilität in entsprechend kleinteilige Produkte: SQUARE PARKS entwickelt überwiegend Halleneinheiten zwischen etwa 400 und 1.500 Quadratmetern mit ergänzenden Büroflächen, die für Produktion, Lagerung und teilweise als Showroom genutzt werden können. „Wir sehen kein einzelnes Nutzercluster, von dem Gewerbeparks abhängig sind. Unsere Mieter kommen aus dem Handwerk und dem produzierenden Gewerbe ebenso wie aus E-Commerce, Last Mile oder technologieorientierten Bereichen. Genau diese Branchenvielfalt sorgt dafür, dass wir auf Objektebene kaum Klumpenrisiken haben und wirtschaftliche Schwankungen besser ausgleichen können“, sagt Henning Nietz, Geschäftsführer von SQUARE PARKS.