

In Ostdeutschland steigen die Angebotspreise für Eigentumswohnungen vielerorts im Umland stärker als in den Großstädten, so immowelt. Auch bei den Mieten gewinnen Mittel- und Hochschulstädte an Dynamik. Doch seit der Zinswende reicht Preis- und Mietwachstum nicht mehr als Signal: Für private Käufer begrenzt die Finanzierung den Zugang, für Investoren zählen Marktqualität, Liquidität und Fungibilität wieder stärker. BNP und der IVD haben dazu Zahlen und Fakten.
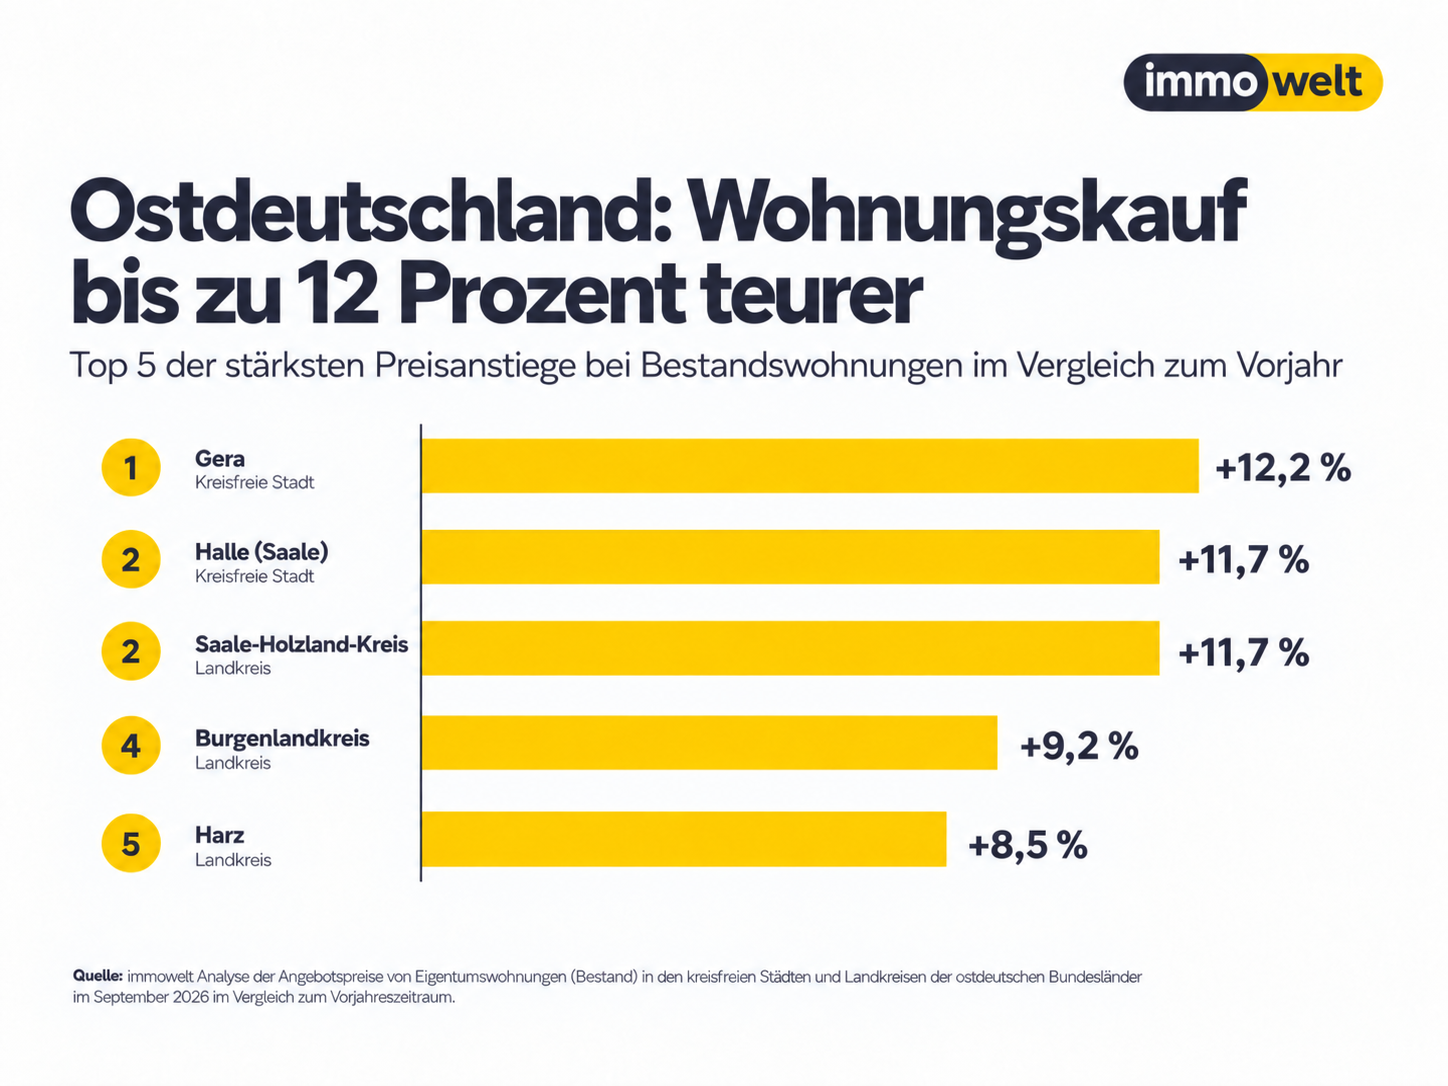
In 74 von 76 untersuchten kreisfreien Städten und Landkreisen Ostdeutschlands sind die Angebotspreise für Bestandswohnungen binnen eines Jahres gestiegen. Im Durchschnitt beträgt das Plus 3,8 Prozent. Dabei kommt es zu einer räumlichen Verschiebung: Bei sieben der elf ostdeutschen Großstädte legten die Preise im Umland stärker zu als in der jeweiligen Kernstadt. Das zeigt eine Analyse von immowelt, die die Angebotspreise zum 1. September 2025 und 2026 vergleicht. Am stärksten fällt der Unterschied in Leipzig aus. Während sich Bestandswohnungen mit einem Plus von 0,3 Prozent auf durchschnittlich 2.626 Euro pro Quadratmeter kaum verteuerten, stiegen die Angebotspreise in den Landkreisen Leipzig und Nordsachsen im Mittel um 5,2 Prozent. Rund um Magdeburg steht einem Plus von 1,7 Prozent in der Stadt ein Anstieg um durchschnittlich 4,2 Prozent in Börde, Jerichower Land und Salzlandkreis gegenüber. Auch in Erfurt, Cottbus, Rostock, Chemnitz und Jena entwickelte sich das Umland dynamischer. Potsdam und sein Umland kamen jeweils auf 3,5 Prozent. Das niedrigere Ausgangsniveau außerhalb der Kernstädte erklärt einen Teil der höheren prozentualen Zuwächse. Es trifft aber auf einen zweiten Faktor: „Gerade bei hohen Finanzierungskosten kann ein deutlich niedrigeres Preisniveau außerhalb der Kernstädte den Ausschlag geben“, sagt Theo Mseka, Geschäftsführer von immowelt. Ob sich die Nachfrage tatsächlich in entsprechendem Umfang ins Umland verlagert, lässt sich aus Angebotspreisen allerdings nicht ableiten.
IVD-Wohn-Preisspiegel: Marktaktivität nicht normalisiert
Dass niedrigere Preise allein den Zugang zum Eigentum nicht lösen, bestätigt der IVD-Wohn-Preisspiegel 2026/27. Bundesweit hat der Kaufmarkt nach zwei Jahren sinkender Preise zwar einen Boden gefunden. Einfamilienhäuser, Reihenhäuser und Eigentumswohnungen im Bestand verteuerten sich 2025 wieder leicht, diese Entwicklung setzte sich im ersten Halbjahr 2026 fort. Die Marktaktivität hat sich nach Angaben des Immobilienverbands Deutschland IVD jedoch noch nicht normalisiert.
Das hat vor allem einen Grund: restriktive Finanzierung. Inflationsbereinigt liegen nämlich die Preise für Einfamilienhäuser laut IVD rund ein Fünftel unter ihrem Höchststand von Ende 2021 und auch unter dem Niveau von 2019. Höhere Zinsen, Erwerbsnebenkosten und die Anforderungen der Banken begrenzen jedoch, welcher Kaufpreis tatsächlich finanziert werden kann. Vier von fünf befragten IVD-Mitgliedern erleben die Kreditvergabe restriktiver als im Vorjahr. Scheitert ein Kauf, nennen sie fehlendes Eigenkapital und nicht darstellbare Monatsraten häufiger als das Preisniveau selbst. „Bezahlbar ist nicht automatisch finanzierbar“, sagt Prof. Dr. Stephan Kippes, Leiter des IVD-Marktforschungsinstituts. Das trifft insbesondere Haushalte, die wenig Eigenkapital mitbringen. Nach Berechnungen des Pestel-Instituts lag die Wohneigentumsquote Ende 2025 bei 43,5 Prozent und damit auf dem niedrigsten Stand seit zwei Jahrzehnten. Fast drei Viertel der 25- bis 45-Jährigen leben zur Miete. Zugleich wünschen sich laut einer Forsa-Umfrage im Auftrag des IVD zwei Drittel der Mieter Wohneigentum.
Die Finanzierungshürde am Kaufmarkt verschärft damit indirekt den Druck auf den Mietmarkt. Wer trotz Kaufwunsch kein ausreichendes Eigenkapital aufbringen oder die monatliche Belastung nicht darstellen kann, bleibt Mieter. Hinzu kommt die wachsende Differenz zwischen Bestands- und Neuvertragsmieten: Ein günstiger bestehender Mietvertrag macht einen Umzug zunehmend teuer. Nach Angaben der IVD-Mitglieder werden Bestandsmietwohnungen inzwischen überwiegend innerhalb von zwei Monaten vergeben, während Kaufobjekte durchschnittlich bis zu sechs Monate benötigen.Os
BNP: Wohnungsmarktdynamik nicht auf Großstädte beschränkt
Das knappe Mietangebot schlägt entsprechend auf die Angebotsmieten durch. Nach einer Analyse von BNP Paribas Real Estate stiegen sie im ersten Halbjahr 2026 in sämtlichen untersuchten Städtekategorien. In A-, Groß- und Mittelstädten ging es im Bestand seit Jahresbeginn jeweils um drei Prozent nach oben, in Hochschulstädten um vier Prozent. Mit durchschnittlich 16,25 Euro pro Quadratmeter bleiben die A-Städte am teuersten, die höchste Wachstumsrate entfällt jedoch nicht auf die Metropolen. Damit findet sich auf dem Mietmarkt eine Entwicklung wieder, die sich in Ostdeutschland bereits bei den Kaufpreisen beobachten lässt: Die stärkere Dynamik ist nicht auf die großen Zentren beschränkt. BNP Paribas Real Estate verweist insbesondere auf Hochschul- und Mittelstädte, in denen hohe Nachfrage auf ein begrenztes Angebot trifft. In Freiburg im Breisgau sind es 20,00 Euro pro Quadratmeter, in Heidelberg 19,90 Euro. Im Neubau verschärfen rückläufige Fertigstellungen und hohe Entwicklungskosten die Situation zusätzlich.
Für den Investmentmarkt folgt daraus allerdings nicht, dass Standorte mit starkem Mietwachstum automatisch ähnlich bewertet werden. Seit der Zinswende haben sich die Kaufpreisfaktoren laut BNP in den A- und B-Städten vergleichsweise ähnlich entwickelt, während C-Städte deutlich stärker korrigierten. Christoph Meszelinsky, Geschäftsführer und Head of Residential Investment der BNP Paribas Real Estate GmbH, führt dies auf höhere Risiko- und Liquiditätsprämien zurück. Zahlreiche B-Städte lägen bei der Bewertung dagegen weiterhin näher an den A-Standorten. Damit laufen derzeit zwei Entwicklungen nebeneinander: Auf Nutzerseite weitet sich der Nachfrage- und Mietpreisdruck über die großen Metropolen hinaus aus. Auf Investorenseite hat die Zinswende die Unterschiede zwischen den Standortkategorien vergrößert. Steigende Mieten und niedrige Leerstände können die Ertragsbasis verbessern, ersetzen aber nicht die Bewertung von Liquidität und Fungibilität.
Für Ostdeutschland ist diese Differenzierung besonders relevant. Halle (Saale) und Gera zeigen, wie wenig sich aus hohen Wachstumsraten allein ableiten lässt. In Halle stiegen die Angebotspreise für Bestandswohnungen laut immowelt binnen eines Jahres um 11,7 Prozent auf 2.945 Euro pro Quadratmeter. Damit liegt die Stadt inzwischen über Leipzig mit 2.626 Euro. Gera verzeichnete mit 12,2 Prozent den stärksten Anstieg der gesamten Untersuchung, kommt aber lediglich auf 1.343 Euro pro Quadratmeter. Ähnliche Wachstumsraten stehen hier für völlig unterschiedliche Preisniveaus und Marktbedingungen