

„Ich glaube, dass der Glaube an Deutschland, an die Wirtschaftsstrahlkraft, an den Immobilienmarkt immer noch nicht gegeben.“ Dr. Tim Schomberg, CEO von Kingstone Investment Management, findet bei der Vorstellung des zweiten Kingstone Family Office Real Estate Reports sehr deutliche Worte. Die politische Unsicherheit, das schwache Wirtschaftswachstum und die anhaltenden Probleme am Immobilienmarkt haben nach seiner Einschätzung das Vertrauen vermögender Unternehmerfamilien beeinträchtigt.
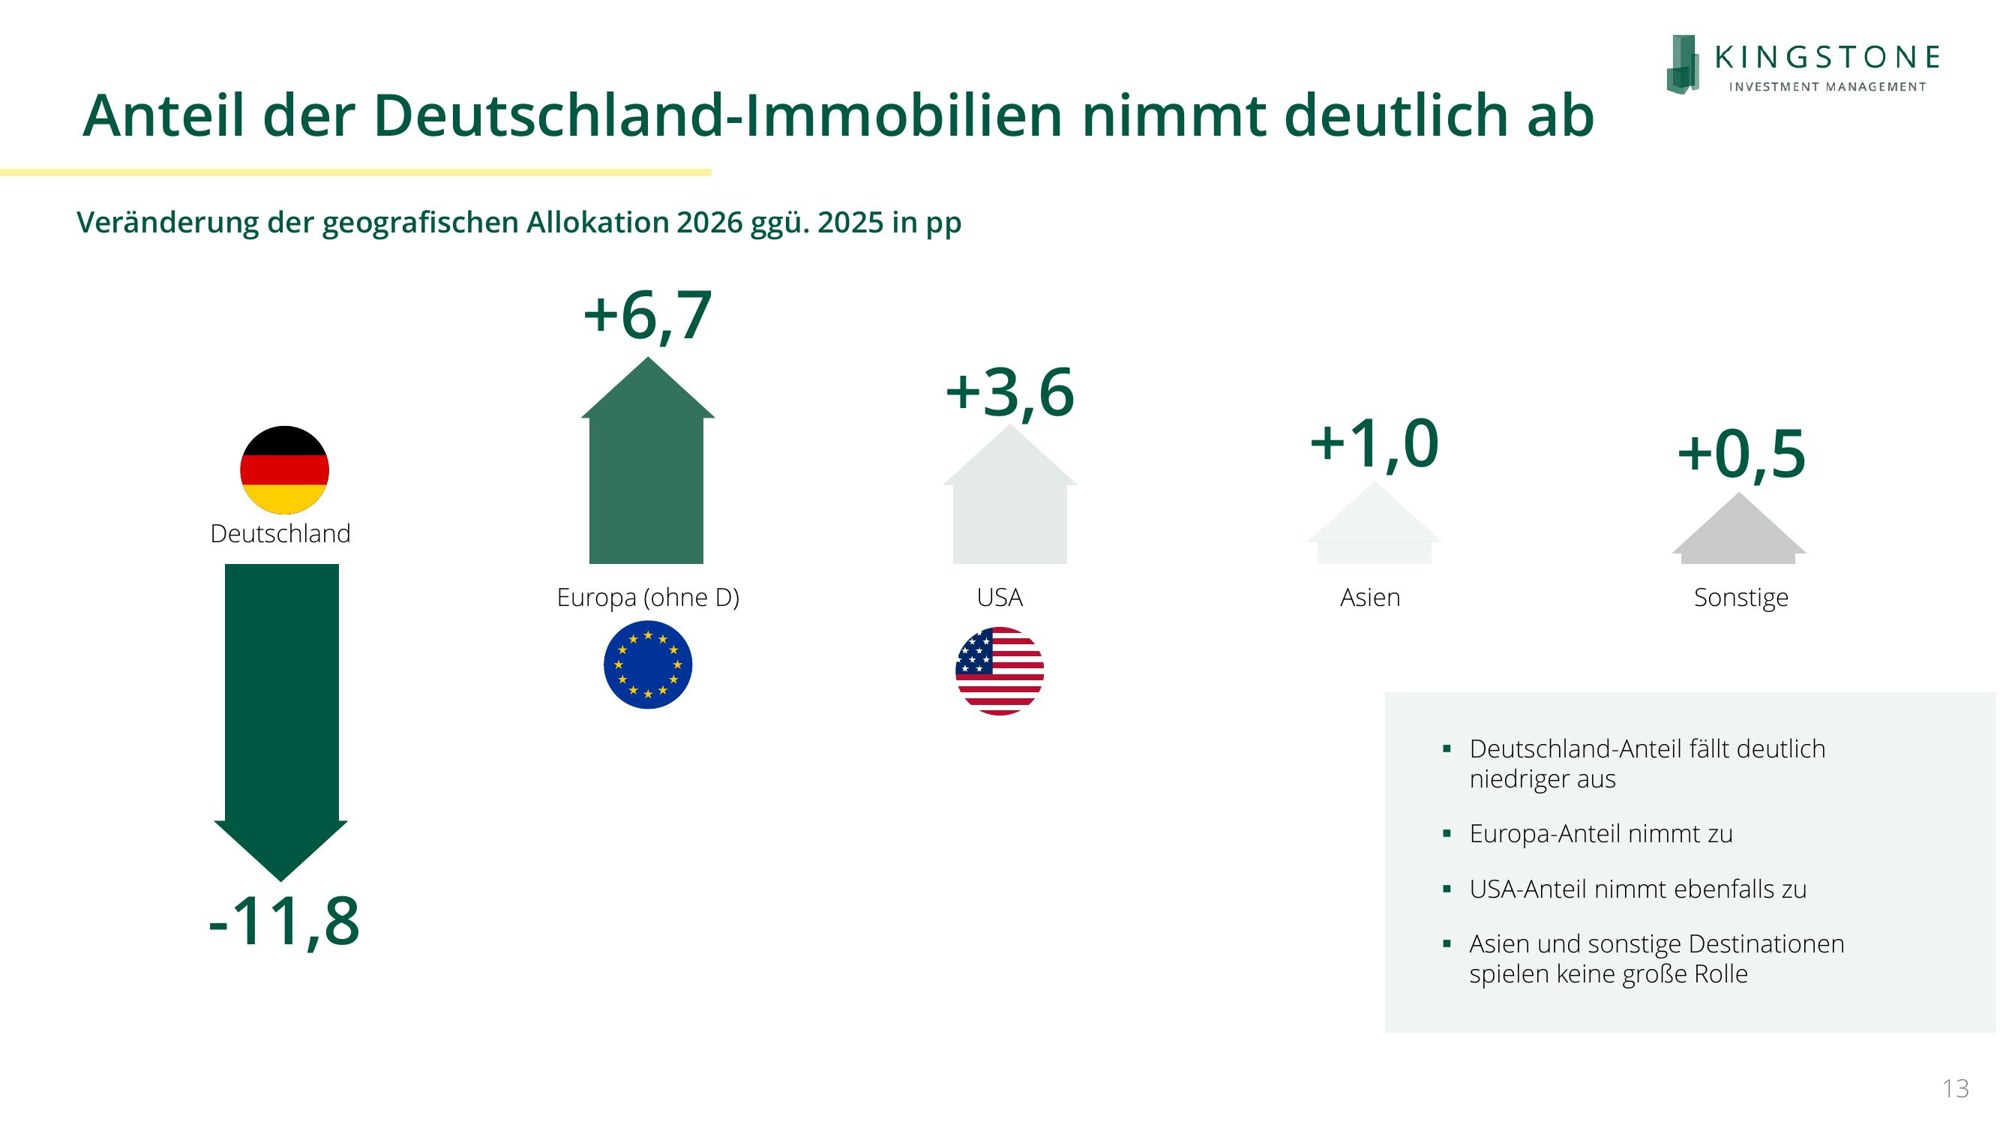
Die aktuelle Befragung liefert dafür mehr als einen Anhaltspunkt. Zwar befinden sich noch immer 76,5 Prozent des Immobilienvermögens der teilnehmenden Family Offices in Deutschland. In der Vorjahreserhebung waren es jedoch 88,3 Prozent. Andere europäische Märkte gewinnen an Bedeutung: Ihr Anteil liegt inzwischen bei 12,6 Prozent, ein Plus von 6,7 Prozentpunkten, die USA kommen beispielsweise auf neun Prozent. Besonders London profitiert nach Beobachtung von Dr. Tim Schomberg von der internationalen Neuorientierung. Dort hätten sich die Marktpreise schneller angepasst, zudem eröffneten steigende Mieten neue Perspektiven. Auch Polen und Spanien ziehen Kapital an. Gesucht werden vor allem Wohnimmobilien und lebensmittelgeankerte Einzelhandelsobjekte. Philipp Schomberg, Mitgründer von Kingstone Investment Management und CEO Polen, sieht neben den wirtschaftlichen Motiven auch den Wunsch nach einer breiteren geografischen Streuung. Viele Familien seien bereits stark in Deutschland investiert.
Weitere wichtige Daten und Fakten des Reports im Überblick:
- 53,7 Prozent beträgt die durchschnittliche Immobilienquote, 2,8 Prozentpunkte weniger als 2025
- 11,8 Prozentpunkte niedriger liegt der Deutschlandanteil gegenüber der Vorjahresbefragung
- 41,2 Prozent wollen ihr Immobilienvermögen in den kommenden zwölf Monaten ausbauen, 26,4 Prozent reduzieren
- 70,4 Prozent des Immobilienvermögens werden direkt gehalten
- 38,2 Prozent planen in den kommenden drei Jahren jährliche Investitionen von fünf bis zehn Millionen Euro in Immobilien und Infrastruktur
Die Zahlen verdeutlichen allerdings auch, dass sich die Family Offices keineswegs grundsätzlich von Immobilien verabschieden. Mit einer durchschnittlichen Portfolioquote von 53,7 Prozent bleibt die Anlageklasse mit großem Abstand vor Aktien mit 19,6 Prozent. Allerdings gewinnen, wie von Experten vorher gesagt, Anleihen und andere Sachwerte an Gewicht. Der Anteil der Rentenpapiere stieg im Jahresvergleich um 2,6 Prozentpunkte, Sachwerte außerhalb des Immobiliensegments legten um 1,4 Prozentpunkte zu. Wie sich die Investitionsstrategie verändert, wird bei der Auswahl der Nutzungsarten sichtbar. Wohnen dominiert mit 37 Prozent die Immobilienportfolios. Für Neuinvestitionen stehen deutsche Bestandswohnungen an erster Stelle, gefolgt von Infrastruktur und Einzelhandel. Neubauprojekte haben dagegen einen schweren Stand.
Berlin mit Sonderstellung
„Es ist schon bemerkenswert, dass die Familien immer risikoaverser werden. Momentan erleben wir, dass Wohnungsneubau zum Beispiel kaum gefragt ist“, so Dr. Tim Schomberg, Projektentwicklung werde sehr skeptisch betrachtet. Auch hier sind es die bekannten Gründe: Baukosten, mangelnde politische Verlässlichkeit, insbesondere bei Genehmigungsverfahren. Während institutionelle Investoren unter bestimmten Voraussetzungen noch für Neubauvorhaben gewonnen werden könnten, bevorzugten Family Offices bestehende Wohngebäude mit kalkulierbaren Erträgen. Eine Sonderrolle nimmt dabei Berlin ein. Trotz der politischen Diskussionen über die Vergesellschaftung großer Wohnungsbestände und der daraus resultierenden Unsicherheit erkennen einzelne Family Offices dort bereits wieder Kaufgelegenheiten. „Es gibt einzelne, die genau dort Chancen und Opportunitäten sehen, mit Blick auf etwa einen Preisverfall“, so Dr. Tim Schomberg. Gerade die Möglichkeit, unabhängig von langwierigen Gremienentscheidungen zu investieren, verschaffe den Familien Vorteile gegenüber institutionellen Kapitalgebern.
Anders stellt sich die Situation bei Büroimmobilien dar. Obwohl sie mit 22,7 Prozent noch einen erheblichen Anteil der Bestände ausmachen, geht ihre Gewichtung zurück. Gegenüber 2025 beträgt das Minus 2,3 Prozentpunkte. Neue Ankäufe sind selten, Verkäufe dagegen zunehmend beabsichtigt. Dass bislang nicht mehr Objekte veräußert wurden, liege vor allem an den unterschiedlichen Preisvorstellungen von Käufern und Verkäufern, ein längerfristiger Abbau der Büroquoten droht für die Zukunft. Der Einzelhandel entwickelt sich dagegen in die entgegengesetzte Richtung. Hier stieg der Anteil um 5,8 Prozentpunkte auf 12,1 Prozent. Nach den Erfahrungen von Kingstone konzentriert sich die Nachfrage vor allem auf Lebensmittelmärkte und entsprechende Fachmarktobjekte. Eher abgemeldet sind dagegen klassische Shoppingcenter und innerstädtische Einzelhandelsimmobilien.
Bei der Entscheidung für neue Objekte spielt die Wirtschaftlichkeit eine größere Rolle als repräsentative Aspekte. Attraktive Lagen sowie Inflationsschutz und Vermögenserhalt erreichen in der Befragung jeweils 8,4 von zehn möglichen Punkten. Prestige, Architektur und emotionale Bindungen rangieren weit dahinter. Philipp Schomberg relativiert jedoch die Bedeutung der Adresse: „Auch die beste Lage macht noch kein gutes Investment, wenn der Kaufpreis oder Investitionsbedarf oder die nachhaltige Ertragskraft dieser Immobilie nicht zusammenpassen.“ Entsprechend konservativ fällt die Finanzierung aus. Rund zwei Drittel der Befragten setzen bei Neuankäufen höchstens 50 Prozent Fremdkapital ein. Vollständig eigenkapitalfinanzierte Transaktionen spielen mit 2,9 Prozent nur eine untergeordnete Rolle. Die größte Gruppe, 35,3 Prozent, erwartet jährliche Gesamtrenditen zwischen 5,5 und sieben Prozent. Fast ein Viertel kalkuliert mit sieben bis 8,5 Prozent, weitere 14,7 Prozent mit mehr als zehn Prozent. Die Immobilie müsse sich auf jeden Fall wirtschaftlich selbst tragen, Financial Engineering könne nicht die Rendite steigern, so Philipp Schomberg. Auch die bevorzugten Investmentstrukturen spiegeln das ausgeprägte Kontrollbedürfnis der Unternehmerfamilien wider. 85,3 Prozent bevorzugen eigenständige Direktinvestitionen. Partnerschaften mit anderen Family Offices kommen für 38,2 Prozent infrage, Direktinvestments gemeinsam mit externen Investmentmanagern für 29,4 Prozent. Bei Infrastrukturprojekten sind die Familien hingegen eher bereit, auf Fonds und spezialisierte Manager zurückzugreifen. Ausschlaggebend seien die höhere Komplexität, größere Investitionsvolumina und fehlende eigene Erfahrung.
Die Zurückhaltung macht sich inzwischen auch bei den Investitionsbudgets bemerkbar. Während in der Vorjahresbefragung noch 32,3 Prozent jährliche Investitionen zwischen 20 und 50 Millionen Euro planten, sind es aktuell lediglich 14,7 Prozent. Der Anteil der Familien mit Budgets zwischen fünf und zehn Millionen Euro stieg dagegen von 19,4 auf 38,2 Prozent. Weitere 23,5 Prozent wollen jährlich zehn bis 20 Millionen Euro investieren. Mehr als 100 Millionen Euro plant keiner der Befragten ein. Dr. Tim Schomberg führt die geringeren Volumina unter anderem darauf zurück, dass viele Familien bereits während der Immobilienkrise zugegriffen haben. „Der erste Schwung der Chancen wurde schon genutzt.“ In den Jahren 2023 bis 2025 hätten die Investoren die gesunkenen Preise für Ankäufe genutzt. Inzwischen seien einige stärker allokiert und orientierten sich verstärkt in Richtung Infrastruktur oder Ausland.
Für den deutschen Investmentmarkt könnte die aktuelle Entwicklung eine längere Durststrecke bedeuten. Denn anders als institutionelle Anleger sind Family Offices in der Lage ihre Kapitalallokation kurzfristig zu verändern und auf andere Märkte auszuweichen. Die Rückkehr institutionellen Kapitals dürfte nach Einschätzung von Dr. Tim Schomberg ohnehin mehr Zeit benötigen. Mit Blick auf die internen Entscheidungsgremien und die Verluste der vergangenen Jahre spricht er von einer „Blutlache“, die zunächst aufgeräumt werden müsse. Dass die Familien inzwischen verstärkt außerhalb Deutschlands investieren, ist nach Einschätzung von Dr. Tim Schomberg deshalb nicht allein Ausdruck einer veränderten Portfoliostrategie. Er sieht darin auch ein Urteil über die wirtschaftlichen Perspektiven des Standorts. Eine stärkere Rückkehr des Kapitals erwarte er erst, wenn sich die makroökonomischen Bedingungen verbessern.
Der Kingstone Family Office Real Estate Report 2026 basiert auf einer Befragung von 34 Family Offices aus dem DACH-Raum, die zwischen dem 1. September und 22. Oktober durchgeführt wurde. Insgesamt waren 1.450 Family Offices kontaktiert worden, die Rücklaufquote lag bei 2,34 Prozent. Die Ergebnisse sind nicht repräsentativ.