
„Bei uns im Bestand ist es so, dass 50 Prozent Eigenkapital Grundvoraussetzung sind“, sagt Philip C. Hetzer, Geschäftsführender Gesellschafter von DAHLER Invest. In einem aktuellen Finanzierungsfall werden sogar 70 Prozent Eigenkapital benötigt. Für Anleger, die ganze Mehrfamilienhäuser erwerben wollen, ist die Finanzierung damit zu einer erheblichen Hürde geworden. Bei einzelnen Neubauwohnungen sieht die Situation anders aus. Michael Elst, Vorstand der Strategis AG, berichtet von Käufern, die mit Eigenkapitalquoten zwischen zehn und 20 Prozent finanzieren. „Die Banken sind inzwischen sehr restriktiv unterwegs“, so Michael Elst. Die Institute prüfen die Bonität der Käufer, die Bewertung der Immobilie sowie die erwarteten Mieteinnahmen genauer und verlangen dafür umfangreichere Unterlagen. Philip C. Hetzer widerspricht allerdings der Einschätzung, dass damit außergewöhnliche Zustände eingetreten seien: „Vielleicht müssten wir einfach sagen, dass wir wieder zurück in der Normalität sind.“ Vor 20 Jahren hätten Banken einen ähnlich hohen Informationsbedarf gehabt. Ungewöhnlich seien rückblickend eher die Jahre gewesen, in denen Finanzierungen mit wenig Eigenkapital und geringem Prüfungsaufwand möglich waren.
Dass sich Investitionen in Bestandsimmobilien trotzdem lohnen können, begründete Philip C. Hetzer mit den gesunkenen Einstiegspreisen. Bei den von DAHLER Invest vermarkteten Berliner Bestandsobjekten liege der durchschnittliche Quadratmeterpreis mittlerweile weit unter 2.000 Euro. „Letztlich bewirken gestiegene Zinsen und die Zurückhaltung der Banken bei der Darlehensvergabe eine Konsolidierung der Kaufpreise, wie wir sie längere Zeit nicht gesehen haben“, so Philip C. Hetzer. Als Beispiel benennt er ein Wohn- und Geschäftshaus im Wedding mit 19 Wohnungen und fünf Gewerbeeinheiten, das ein österreichisches Family Office zum 18,94-Fachen der Jahresnettomiete erworben hat. Das 1995 errichtete Gebäude verfügt über eine Tiefgarage und war zuvor im Besitz eines süddeutschen Unternehmers. Die durchschnittliche Wohnungsmiete lag zum Verkaufszeitpunkt bei 6,91 Euro pro Quadratmeter, während der für das Objekt ermittelte Mietspiegelwert 7,93 Euro betrug. Die Mieter wohnten im Durchschnitt seit mehr als 15 Jahren im Haus. Größere Mietanpassungen hatte der bisherige Eigentümer nicht vorgenommen. Für den Käufer ergibt sich daraus ein zusätzliches Ertragspotenzial, ohne dass eine grundlegende Veränderung des Objekts erforderlich wäre.
„Böse Kleinvermieter ist ein sehr deutsches Klischee“
Philip C. Hetzer sieht darin keinen Einzelfall. Viele private Eigentümer hätten ihre Mieten über Jahre kaum angepasst und würden sich inzwischen aus Altersgründen oder wegen des politischen Umfelds von ihren Immobilien trennen. „Der böse Kleinvermieter ist ein sehr deutsches Klischee“, so Philip C. Hetzer. Bei der Bewertung mehrerer hundert Liegenschaften beobachte DAHLER Invest regelmäßig, dass private Vermieter die gesetzlichen Möglichkeiten zur Mietanpassung nicht ausschöpften. Diese Einschätzung bestätigt Steuerberater Ulrich Creydt, Partner der Ypsilon GmbH. Bei der Erstellung von Steuererklärungen stelle er immer wieder fest, dass Eigentümer über viele Jahre unveränderte Mieteinnahmen erzielten. „Viele Privatpersonen, die vermieten, denken nicht immer unbedingt daran regelmäßig die Miete zumindest inflationsbedingt zu bereinigen und entsprechend anzupassen.“ Für langfristig orientierte Käufer können solche Objekte attraktiv sein. Philip C. Hetzer verweist hier besonders auf Family Offices, die Immobilien über Generationen halten und behutsam weiterentwickeln. Politische Veränderungen bewertet er für diese Anleger als nachrangiges Risiko. „Wenn man das Objekt als Wertspeicher betrachtet, dann hält man auch die nächsten Jahre Rot-Rot-Grün aus.“ Als Alternative für Anleger mit kleineren Budgets kommt aus seiner Sicht das Ruhrgebiet in Frage, wo sich Mehrfamilienhäuser bereits für 400.000 bis 500.000 Euro erwerben lassen.
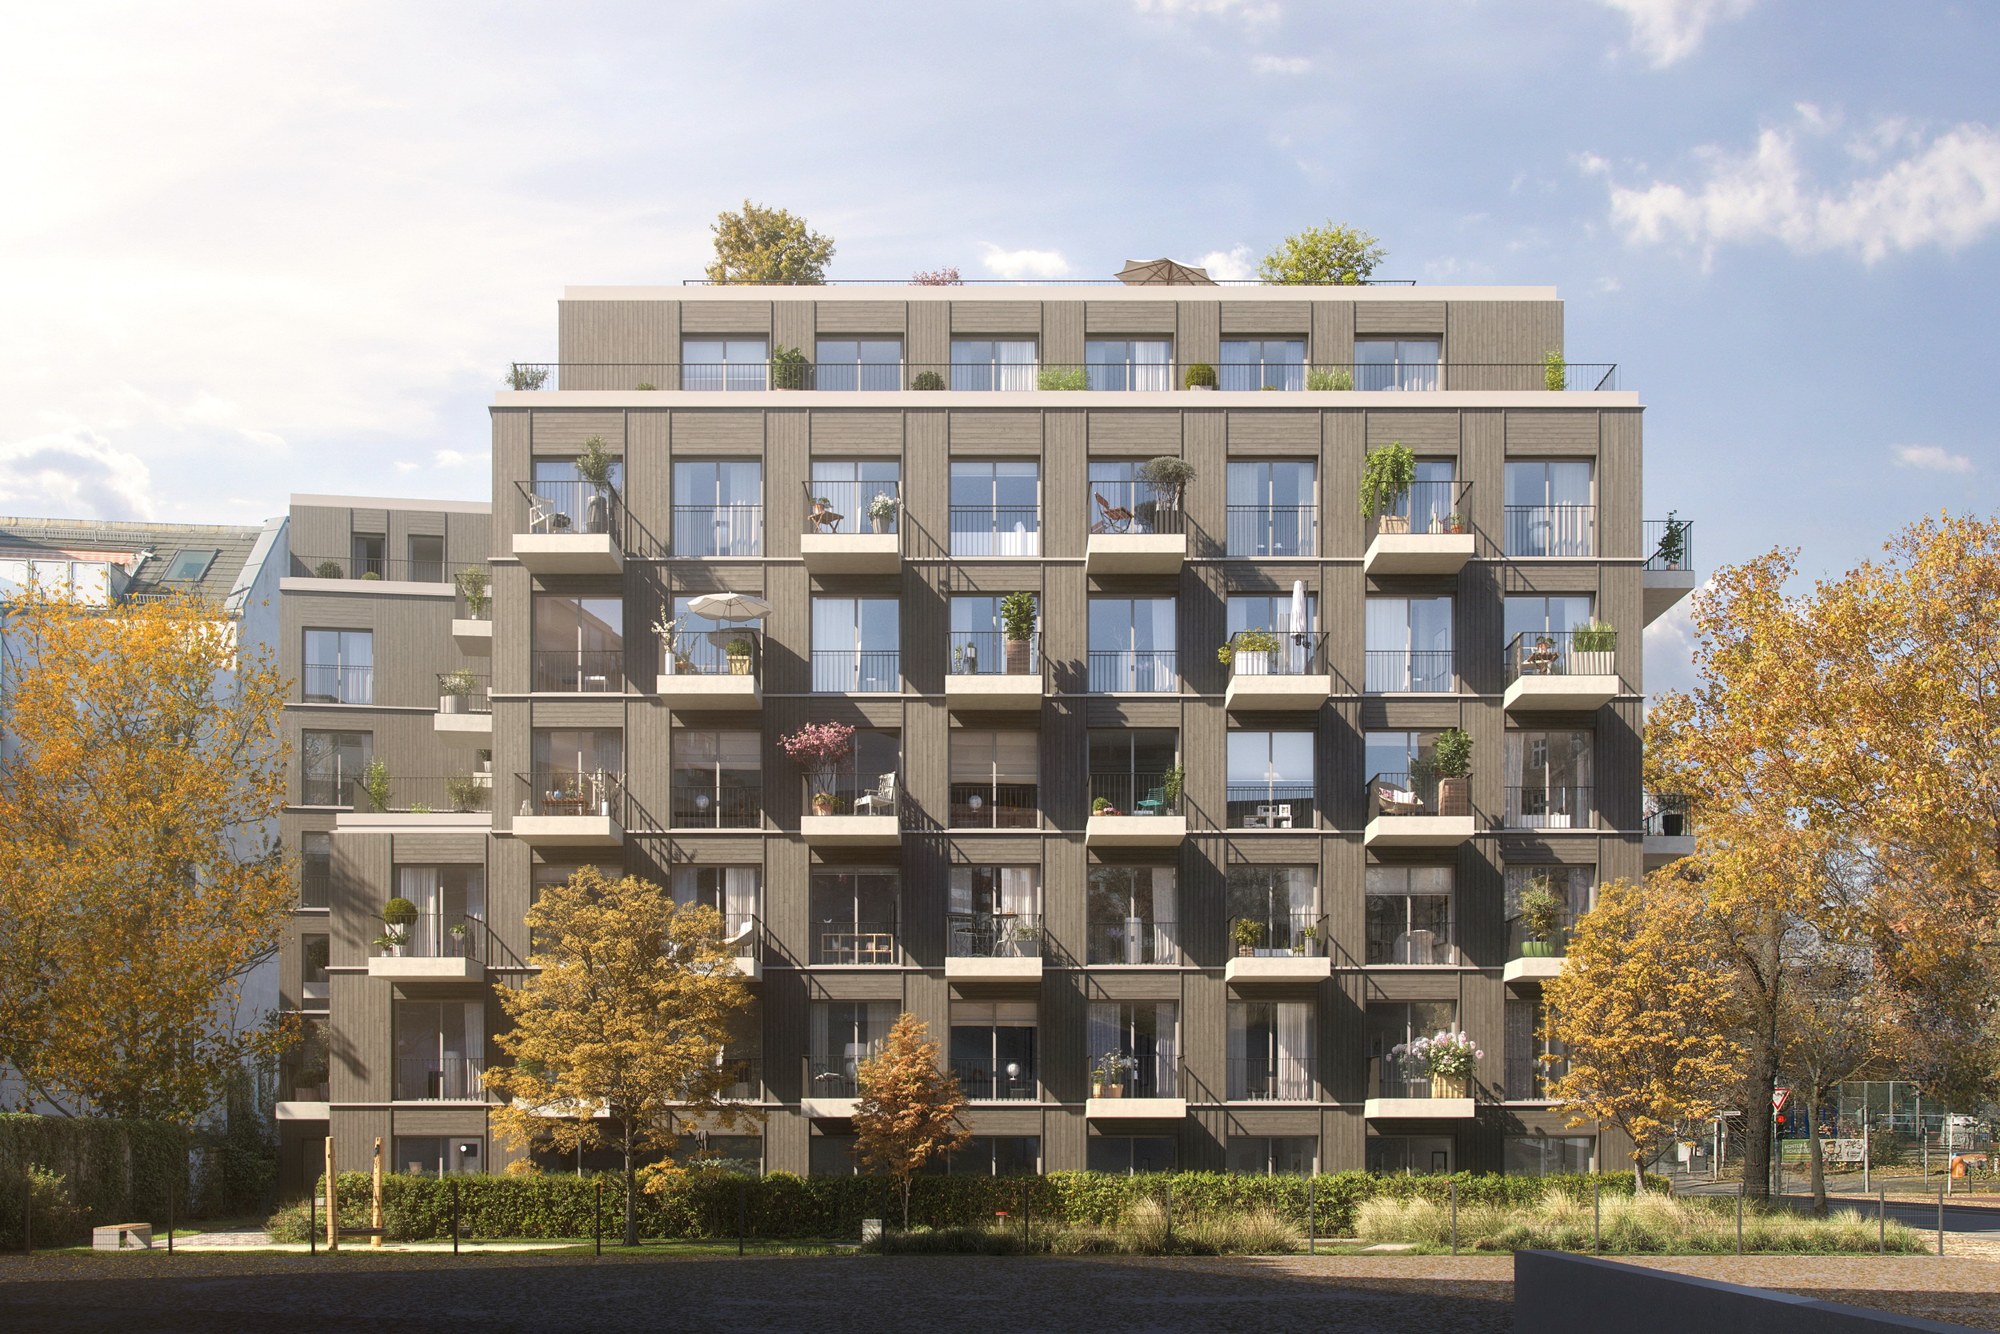
Einen anderen Ansatz verfolgen Käufer von Neubauwohnungen. Hier spielen neben der Vermietbarkeit vor allem steuerliche Abschreibungsmöglichkeiten und Förderdarlehen eine wichtige Rolle. Die degressive Abschreibung von fünf Prozent und die zusätzliche Sonderabschreibung bei Erfüllung der gesetzlichen Voraussetzungen können die steuerliche Belastung in den ersten Jahren erheblich reduzieren. Hinzu kommen zinsgünstige KfW-Darlehen. Für eine Wohnung im Standard EH40 QNG können bis zu 150.000 Euro finanziert werden. In einer Beispielrechnung der Strategis AG liegt der Förderzins bei 1,96 Prozent gegenüber angenommenen marktüblichen 4,25 Prozent. Das entspricht einer jährlichen Zinsersparnis von 3.435 Euro. „Wir haben Kunden, die alle zwei bis vier Jahre eine Wohnung erwerben und mit der aktuell möglichen Kombination aus degressiver AfA und Sonderabschreibung nach Steuern zweistellige Eigenkapitalrenditen erzielen“, so Michael Elst. Die Strategis AG vermarktet unter anderem das Projekt Thule 48 im Berliner Stadtteil Pankow, unmittelbar an der Grenze zum Prenzlauer Berg. Dort entstehen 78 überwiegend kleinere Wohnungen. Rund 30 Prozent waren bereits vor Baubeginn verkauft, die Fertigstellung ist für 2028 vorgesehen. Etwa die Hälfte der bisherigen Erwerber sind Kapitalanleger. Das Projekt erfüllt den Effizienzhausstandard 40 mit Qualitätssiegel Nachhaltiges Gebäude (QNG) und damit die energetischen Voraussetzungen für die zusätzliche steuerliche Förderung. Bei den Wohnungsgrößen orientiert sich Strategis an der Nachfrage und den finanziellen Möglichkeiten der Mieter. Nach den Erfahrungen von Michael Elst stoßen die monatlichen Mietbudgets auf klare Grenzen. Kompakte Grundrisse könnten deshalb die Vermietbarkeit verbessern. In Berlin mit seinem hohen Anteil an Singlehaushalten sei das besonders relevant.
Steuerlicher Vorteil kein wirtschaftlich überzeugendes Produkt
Dass steuerliche Vorteile allein noch kein wirtschaftlich überzeugendes Produkt ergeben, macht Mareike Lechner, Vorstand der immobilien-experten-ag. und Geschäftsführerin der First Home Wohnungsbau GmbH, deutlich. Ihr Unternehmen entwickelt Wohnimmobilien inzwischen vor allem im Brandenburger Umland. In Beelitz entsteht ein Quartier mit Doppelhaushälften, Reihenhäusern, Baugrundstücken und Mehrfamilienhäusern. Die Doppelhaushälften werden zu Quadratmeterpreisen von rund 4.500 Euro angeboten. Vergleichbare Neubaupreise hält Mareike Lechner innerhalb Berlins für kaum noch erreichbar. Auch bei den energetischen Anforderungen setzt First Home andere Prioritäten als Strategis. Die Doppelhaushälften in Beelitz werden im Effizienzhausstandard 55 errichtet. Eine Ausführung als EH40 mit QNG würde nach Angaben von Mareike Lechner Mehrkosten von 300 bis 500 Euro pro Quadratmeter verursachen. Zwar könnten Erwerber dadurch zusätzliche Steuervorteile nutzen, doch müssten die höheren Herstellungskosten zunächst über den Kaufpreis finanziert werden: „Es ist zwar schön zu sagen, ich kann mehr Steuer sparen, aber der Erwerber muss oder sollte sich natürlich trotzdem das Investment als solches leisten können.“
Die Gesamtinvestition einschließlich Erwerbsnebenkosten, Einbauküche und Gartenanlage beziffert First Home für die Doppelhaushälften auf 604.800 beziehungsweise 714.000 Euro. Bei angenommenen 20 Prozent Eigenkapital und monatlichen Nettokaltmieten von 1.800 beziehungsweise 2.115 Euro errechnet das Unternehmen eine Rendite von rund 3,6 Prozent. Dabei handelt es sich um eine unternehmensseitige Modellrechnung, Vermietung und Verwaltung soll die kommunale Wohnungsbaugesellschaft in Beelitz übernehmen. Neben den Grundstücks- und Baukosten spricht aus Sicht der Projektentwicklerin auch die Geschwindigkeit der Planungsverfahren für Brandenburg. Bei ihren dortigen Projekten seien Bebauungsplanverfahren innerhalb von zwei bis zweieinhalb Jahren abgeschlossen. In Berlin hält Mareike Lechner vergleichbare Zeiträume für unrealistisch.
Bei Bestandsimmobilien kommen weitere Anforderungen hinzu, die Anleger bereits vor dem Kauf berücksichtigen müssen. Besonders die Verfügbarkeit einer professionellen Immobilienverwaltung wird nach den Erfahrungen von Philip C. Hetzer zunehmend zum Problem. Gute Verwalter seien schwer zu finden, insbesondere außerhalb etablierter Märkte. Seine Konsequenz fällt entsprechend eindeutig aus: „Wenn ich keinen Verwalter finde, sollte ich dort kein Objekt kaufen.“ Bei aller Bedeutung von Finanzierung, Kaufpreis und steuerlichen Gestaltungsmöglichkeiten warnt Ulrich Creydt davor, eine Investitionsentscheidung allein an der möglichen Steuerersparnis auszurichten. Die wirtschaftliche Tragfähigkeit und das Interesse an der Anlageklasse müssten an erster Stelle stehen. „Man sollte nicht um Steuern zu sparen, in Immobilien investieren.“ Erst wenn das Investment selbst überzeuge, seien Abschreibungen und andere steuerliche Vorteile ein zusätzlicher Ertrag.