

Der Immobiliendienstleister untersucht darin Pflegeheime und Betreutes Wohnen, Medizinische Versorgungszentren sowie Vorsorge- und Rehabilitationseinrichtungen. In allen drei Segmenten trifft eine demografisch gestützte Nachfrage auf ein knappes Immobilienangebot. „Gesundheitsimmobilien zählen zu den strukturell attraktivsten Assetklassen – getragen vom demografischen Wandel und einer Nachfrage, die konjunkturunabhängig wächst“, sagt Jan-Bastian Knod, Head of Healthcare Advisory bei Cushman & Wakefield. Dass das Interesse der Investoren wieder zunimmt, zeigen auch Zahlen von JLL. Demnach wurden im ersten Halbjahr 2026 Gesundheitsimmobilien für 1,8 Milliarden Euro gehandelt. Damit lag der Umsatz bereits über den 1,4 Milliarden Euro des gesamten Vorjahres. Allein im zweiten Quartal belief sich das Transaktionsvolumen auf 690 Millionen Euro, nach 460 Millionen Euro im Vorjahresquartal.
Die Zahl der Abschlüsse blieb dennoch überschaubar: Im ersten Halbjahr wechselten 145 Immobilien in 35 Transaktionen den Eigentümer. Das hohe Volumen wurde wesentlich von zwei großen Portfoliotransaktionen mit ausländischer Beteiligung bestimmt. Der US-Investor TPG erwarb unter anderem ein Portfolio mit 31 Ärztehäusern und Medizinischen Versorgungszentren von Northwest Healthcare Properties. 19 der Immobilien befinden sich in Deutschland. Zudem beteiligte sich Aedifica über die Übernahme von 80 Prozent an Cofinimmo an einem deutschen Pflegeheimportfolio mit 58 Immobilien. Der Anteil internationaler Käufer stieg dadurch im ersten Halbjahr auf rund 83 Prozent. Üblicherweise bewegt er sich laut JLL zwischen 40 und 60 Prozent. „Deutsches Kapital tut sich dagegen schwer, als einer der ersten den Wiedereinstieg in eine Assetklasse zu wagen. Internationale Investoren verlangen dafür aber auch entsprechende Renditen, die sie meistens im Value-add-Segment finden oder wenn sie Core-plus-Objekte zu Value-add-Preisen kaufen“, sagt Peter Tölzel, Senior Director Healthcare Investment bei JLL Germany.
Wenig Neubau im Pflegesegment
Nach der im C&W-Report verwendeten Vorausberechnung des Statistischen Bundesamtes dürfte die Zahl der Pflegebedürftigen von 5,7 Millionen im Jahr 2023 auf 7,7 Millionen im Jahr 2070 steigen. Das entspricht einem Zuwachs von 35,1 Prozent. Trotz des politischen Vorrangs ambulanter Angebote bleibt nach Einschätzung von Cushman & Wakefield auch die stationäre Pflege unverzichtbar. Der Neubau von Pflegeeinrichtungen kommt allerdings kaum voran. Hohe Baukosten und Kaufpreise, die das Niveau vor der Zinswende noch nicht wieder erreicht haben, erschweren neue Projekte. Der Report erwartet deshalb mehr Joint Ventures, bei denen institutionelle Investoren bereits während der Entwicklung Kapital bereitstellen und die Immobilien anschließend in den eigenen Bestand übernehmen.
Pflegeheime stellten laut JLL im ersten Halbjahr 58 Prozent des gesamten Transaktionsvolumens mit Gesundheitsimmobilien. Kliniken kamen auf 26 Prozent, Ärztehäuser und Medizinische Versorgungszentren auf 16 Prozent. Das große Interesse am Pflegesegment bedeutet allerdings nicht, dass die Investoren bei Objekt und Betreiber geringere Maßstäbe anlegen. „Der Pflegesektor wird vom Kapital am kritischsten beäugt. Die Nachfrage ist zwar vorhanden, aber es wird stark auf die Betreiberqualität und -bonität geachtet, und natürlich auch auf die Performance der einzelnen Objekte“, sagt Peter Tölzel. In den Verkaufsprozessen finde sich derzeit die gesamte Qualitätsspanne von Core-Immobilien bis zu Value-add-Objekten mit entsprechend angepassten Preisen.
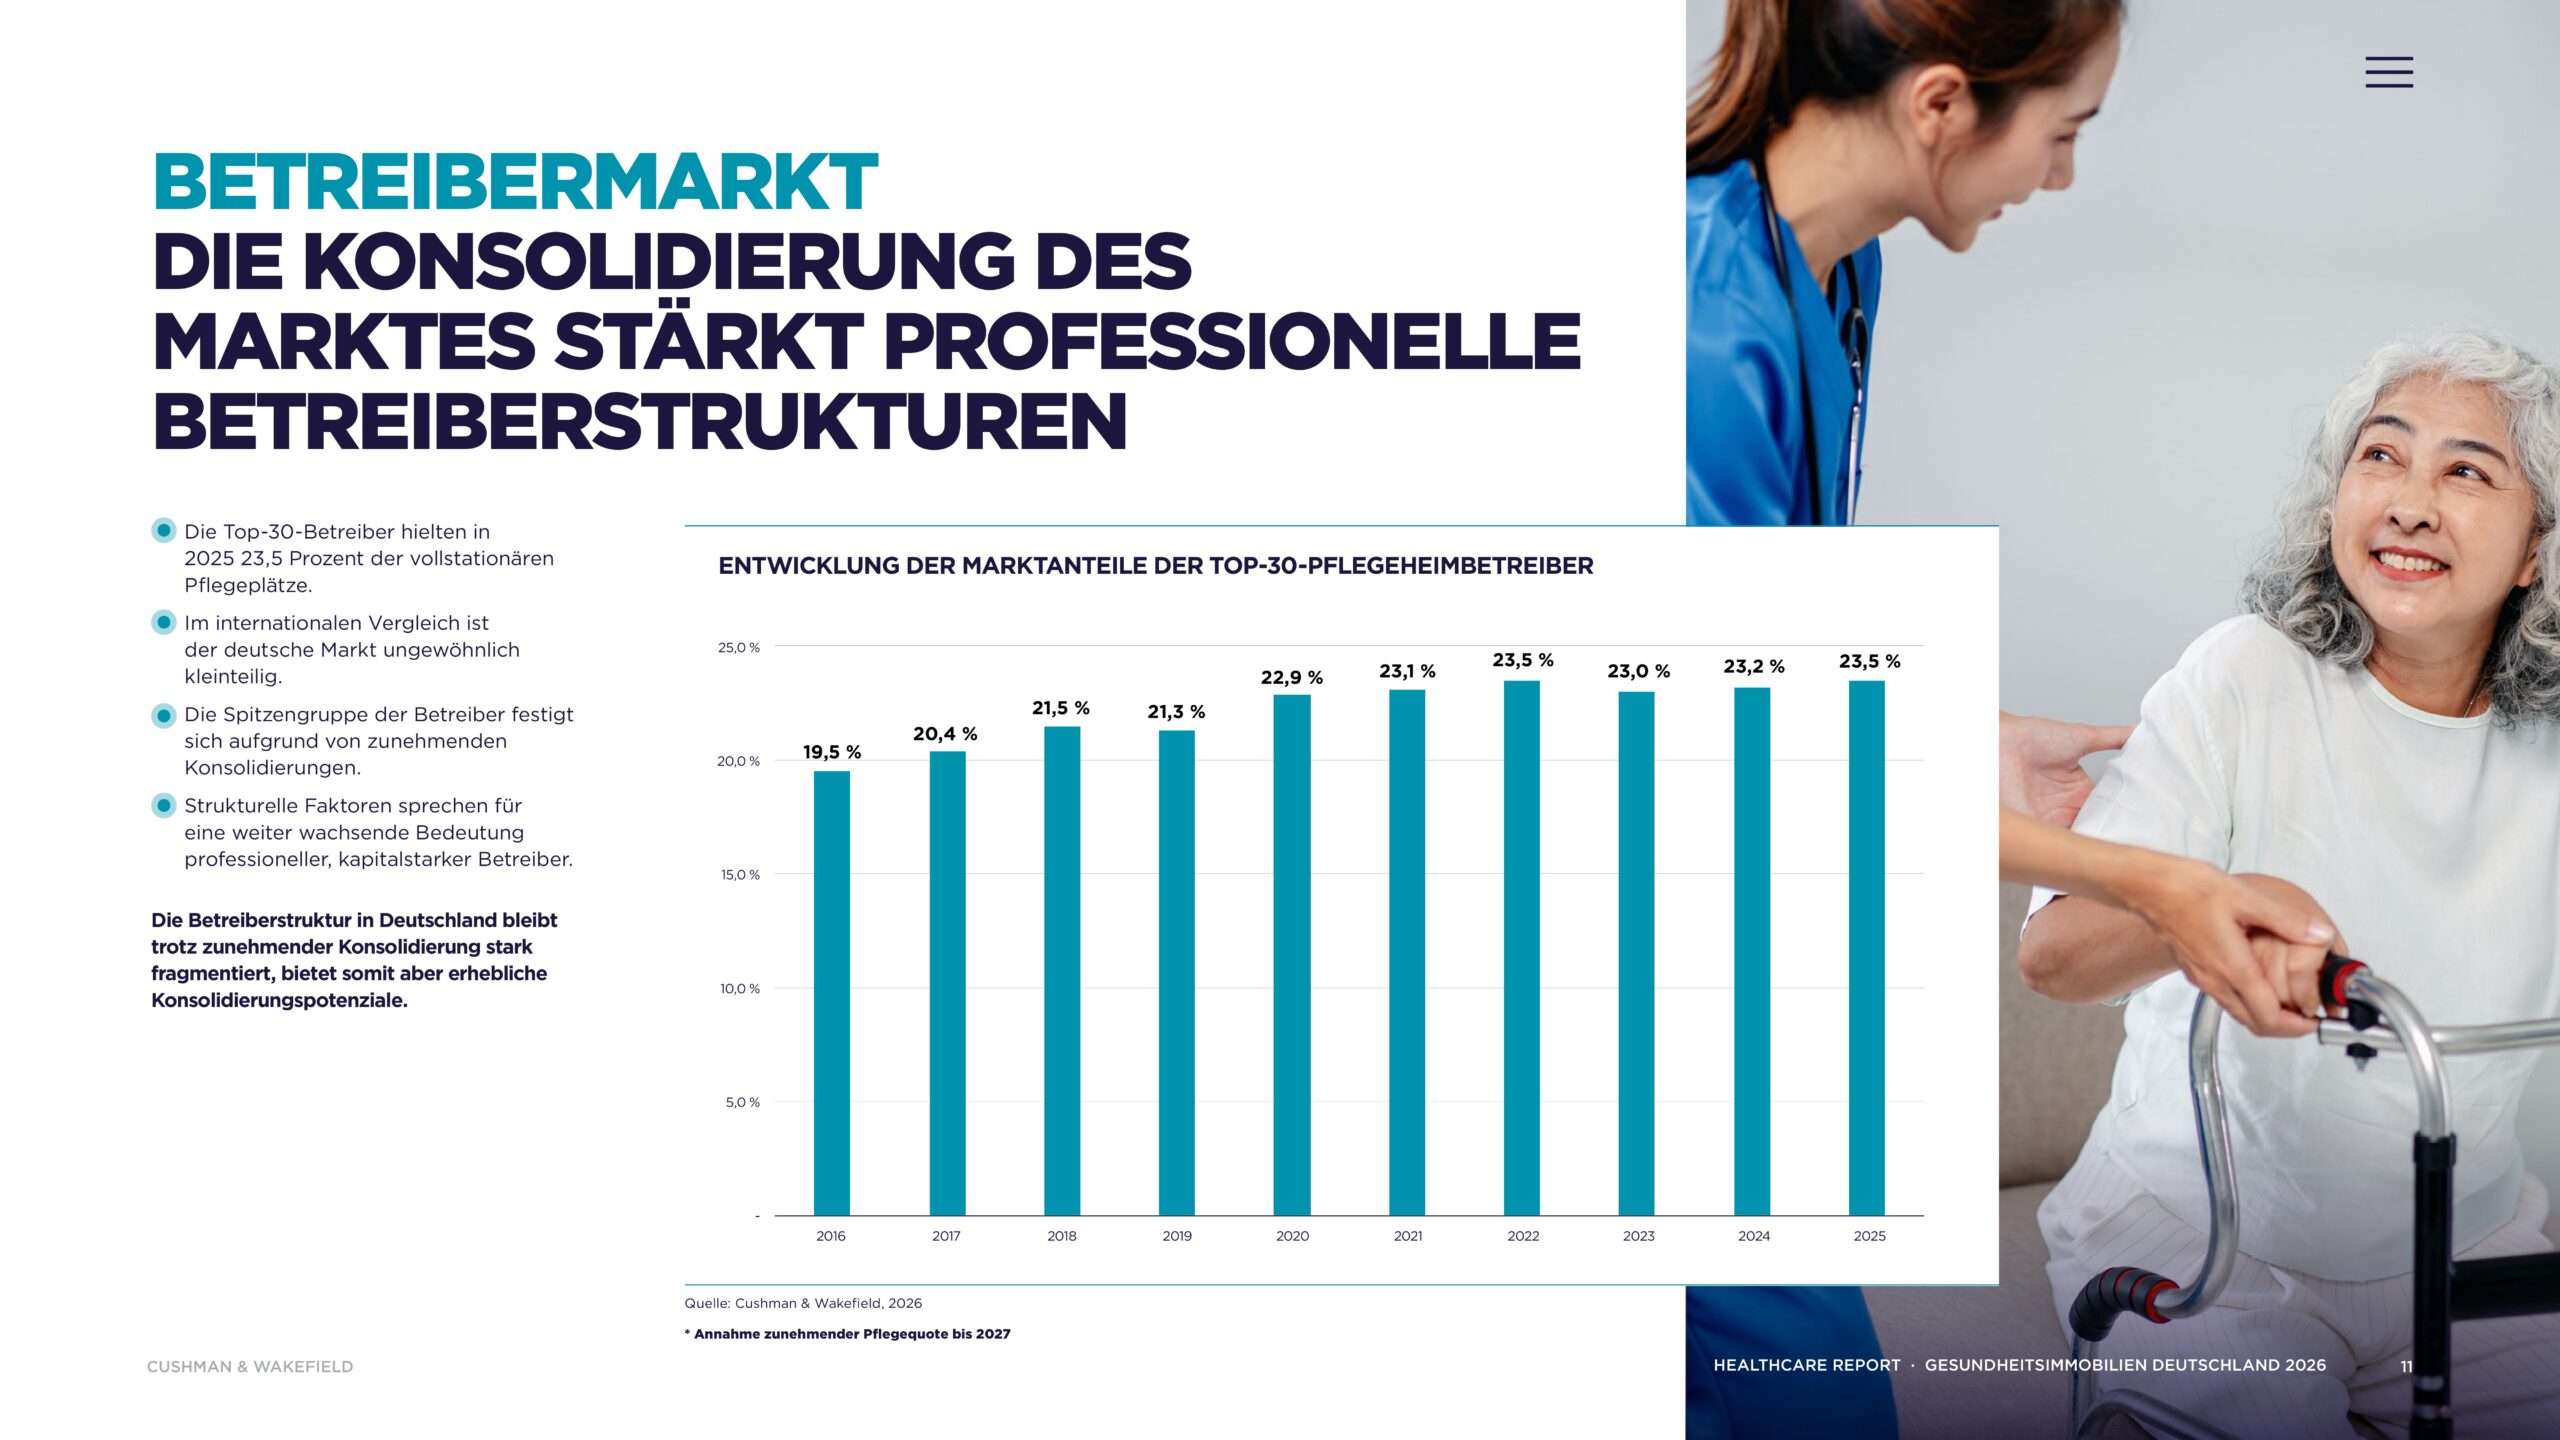
Nach den Preiskorrekturen der vergangenen Jahre sieht Cushman & Wakefield die Spitzenrenditen weitgehend stabilisiert. Für Pflegeheime nennt das Unternehmen 5,1 Prozent, JLL rund fünf Prozent. Beim Betreuten Wohnen gehen beide Häuser von etwa 4,5 Prozent aus. Die Werte beziehen sich jeweils auf hochwertige Immobilien. Für ältere Objekte oder wirtschaftlich schwächere Betreiber lassen sich daraus keine entsprechenden Renditeannahmen ableiten. Der Betreiber bleibt damit ein wesentlicher Teil des Immobilienrisikos. Cushman & Wakefield beobachtet zwar eine langfristige Konsolidierung des kleinteiligen deutschen Pflegemarktes. Zuletzt stagnierte der Anteil der 30 größten Betreiber jedoch weitgehend.
MVZ wachsen, bleiben aber ein kleiner Investmentmarkt
Besonders dynamisch entwickelt sich die ambulante Versorgung. Die Zahl der Medizinischen Versorgungszentren stieg laut den im Report verwendeten Daten der Kassenärztlichen Bundesvereinigung von 2.073 im Jahr 2014 auf 5.085 im Jahr 2024. Das entspricht einem Plus von rund 145 Prozent. Gleichzeitig ging die Zahl der Einzel- und Gemeinschaftspraxen zurück. Der Wandel vergrößert den Bedarf an Ärztehäusern und anderen Immobilien, in denen sich mehrere Fachrichtungen bündeln lassen. „Neben klassischen Core-Investoren richten zunehmend spezialisierte Healthcare-Fonds ihre Strategie auf Medizinische Versorgungszentren aus“, sagt Jan-Bastian Knod. Investoren versprächen sich von diesen Objekten langfristige Mietverträge und eine vergleichsweise stabile Nachfrage. Im ersten Halbjahr 2026 wurden nach Berechnungen von Cushman & Wakefield Immobilien der ambulanten medizinischen Versorgung für rund 356 Millionen Euro gehandelt. Damit lag das Volumen bereits über den jeweiligen Gesamtjahreswerten von 2023, 2024 und 2025. Die Spitzenrendite für Ärztehäuser beziffert das Unternehmen auf 4,75 Prozent. Im Verhältnis zum gesamten Healthcare-Investmentmarkt bleibt das Segment dennoch klein. JLL erwartet deshalb nicht, dass Ärztehäuser und MVZ kurzfristig für einen wesentlichen zusätzlichen Umsatz sorgen. Die Einschätzung relativiert die von Cushman & Wakefield prognostizierte deutliche Ausweitung der Transaktionsaktivität. Neue Projekte, Forward Deals und Umnutzungen können das Angebot zwar vergrößern, ihre Wirkung dürfte aber erst mit zeitlicher Verzögerung im Transaktionsvolumen sichtbar werden.
Reha-Markt von Einzeltransaktionen geprägt
Noch deutlicher zeigt sich der Einfluss einzelner Verkäufe bei Vorsorge- und Rehabilitationseinrichtungen. Das Transaktionsvolumen erreichte im ersten Halbjahr 2026 laut Cushman & Wakefield rund 444 Millionen Euro. Ausschlaggebend war eine große Portfoliotransaktion. Von 2021 bis 2025 waren im Durchschnitt lediglich 159 Millionen Euro pro Jahr umgesetzt worden. Mit einer Spitzenrendite von 5,75 Prozent weisen Reha-Einrichtungen laut Cushman & Wakefield den höchsten Wert der vier betrachteten Nutzungsarten auf. Dem höheren Ertrag stehen jedoch ein kleinerer Markt, eine geringe Liquidität und stärker spezialisierte Immobilien gegenüber. Für Investoren sind neben der Betreiberbonität insbesondere die Drittverwendungsfähigkeit der Gebäude und die langfristige Tragfähigkeit des jeweiligen Standorts entscheidend.
„Entscheidend für den Investitionserfolg ist dabei die Betreiberqualität, die Standortwahl und der Zeitpunkt des Marktzugangs“, sagt Jan-Bastian Knod. Damit relativiert der Report zugleich seine zentrale Investmentthese: Die demografische Entwicklung schafft einen steigenden Versorgungsbedarf. Ob daraus ein wirtschaftlich tragfähiges Immobilieninvestment entsteht, entscheidet sich jedoch am konkreten Objekt und Betreiber.
Weitere Daten aus dem C&W-Report
Die Gesundheitsausgaben erreichten 2024 rund 538 Milliarden Euro und damit 12,4 Prozent des Bruttoinlandsprodukts.
In den Medizinischen Versorgungszentren arbeiteten 2024 insgesamt 31.872 Ärztinnen und Ärzte, durchschnittlich 6,3 je Einrichtung.
63 Prozent der Pflegebedürftigen werden zu Hause durch Angehörige versorgt, 23 Prozent durch ambulante Pflegedienste.
Die 30 größten Pflegeheimbetreiber hielten 2025 zusammen 23,5 Prozent der vollstationären Pflegeplätze.
54 Prozent der stationären Reha-Patientinnen und -Patienten waren 2024 älter als 65 Jahre.
Die durchschnittliche Verweildauer in Reha-Einrichtungen lag bei rund 25,5 Tagen.
Die Bettenauslastung der Reha-Einrichtungen erreichte rund 84 Prozent.
Auf Erkrankungen des Muskel-Skelett-Systems entfielen 35 Prozent der stationären Reha-Aufenthalte.