
Bis zu 80 Prozent der Mietgesuche kommen in einzelnen Regionen Nordrhein-Westfalens inzwischen von chinesischen Unternehmen. Eine bemerkenswerte Verschiebung in einem Markt, in dem bislang vor allem deutsche und europäische Logistikdienstleister das Bild prägten. Besonders Düsseldorf und Duisburg profitieren von der Nachfrage. Der Ausbau europäischer Warenlager durch asiatische E-Commerce-Unternehmen sorgt dort für zusätzliche Vermietungen. „Die machen derzeitig den Markt. Das ist so“, sagt Felix Meyen, Geschäftsführer von HIH Invest Real Estate, über die chinesischen Logistikdienstleister. Noch vor einiger Zeit galten viele dieser Unternehmen wegen fehlender Geschäftshistorie und geringer Eigenkapitalausstattung ihrer deutschen Gesellschaften als schwierige Mieter. Inzwischen werden sie auch für institutionelle Eigentümer interessant. Felix Meyen berichtet von Patronatserklärungen wirtschaftlich stärkerer Konzerngesellschaften, in einem Fall aus Hongkong. Damit lassen sich Bonitätsrisiken absichern, die zuvor gegen einen Vertragsabschluss gesprochen hätten.
Während asiatische Onlinehändler ihre europäischen Distributionsnetze ausbauen, hält sich die deutsche Automobilindustrie bei Neuanmietungen zurück. Und mit der Bundeswehr tritt ein Nutzer auf, dessen Standortanforderungen und Mietvertragslaufzeiten sich erheblich von denen klassischer Logistikdienstleister unterscheiden. Für Eigentümer eröffnen sich dadurch neue Möglichkeiten. Auf dem Investmentmarkt bleiben die Erwartungen für 2027 dennoch verhalten. Wie sich diese Entwicklungen auf Flächenumsatz, Mieten und Immobilienwerte auswirken, diskutierten Christian Müller, Head of Research & Strategy Germany bei Savills Investment Management, Felix Meyen und Christopher Gigl, Director Investment Germany bei SEGRO, bei einer Online-Pressekonferenz von Rueckerconsult.
Logistikimmobilienmarkt mit Zahlen von Savills Investment Management
- Flächenumsatz: in den ersten drei Quartalen 2026 rund 20 bis 25 Prozent mehr als im Vorjahreszeitraum, annualisierter Flächenumsatz liegt nach CBRE-Daten dennoch unter dem langfristigen Durchschnitt von rund 6,1 Millionen Quadratmetern
- Neubau: annualisierte Baufertigstellungen sind auf rund 2,5 Millionen Quadratmeter gesunken, zum Höhepunkt 2021/2022 waren es mehr als fünf Millionen Quadratmeter
- Spitzenmieten: Index der fünf großen Logistikstandorte liegt rund 35 Prozent über dem Niveau des vierten Quartals 2021, bundesweite Leerstandsrate bewegt sich bei gut drei Prozent
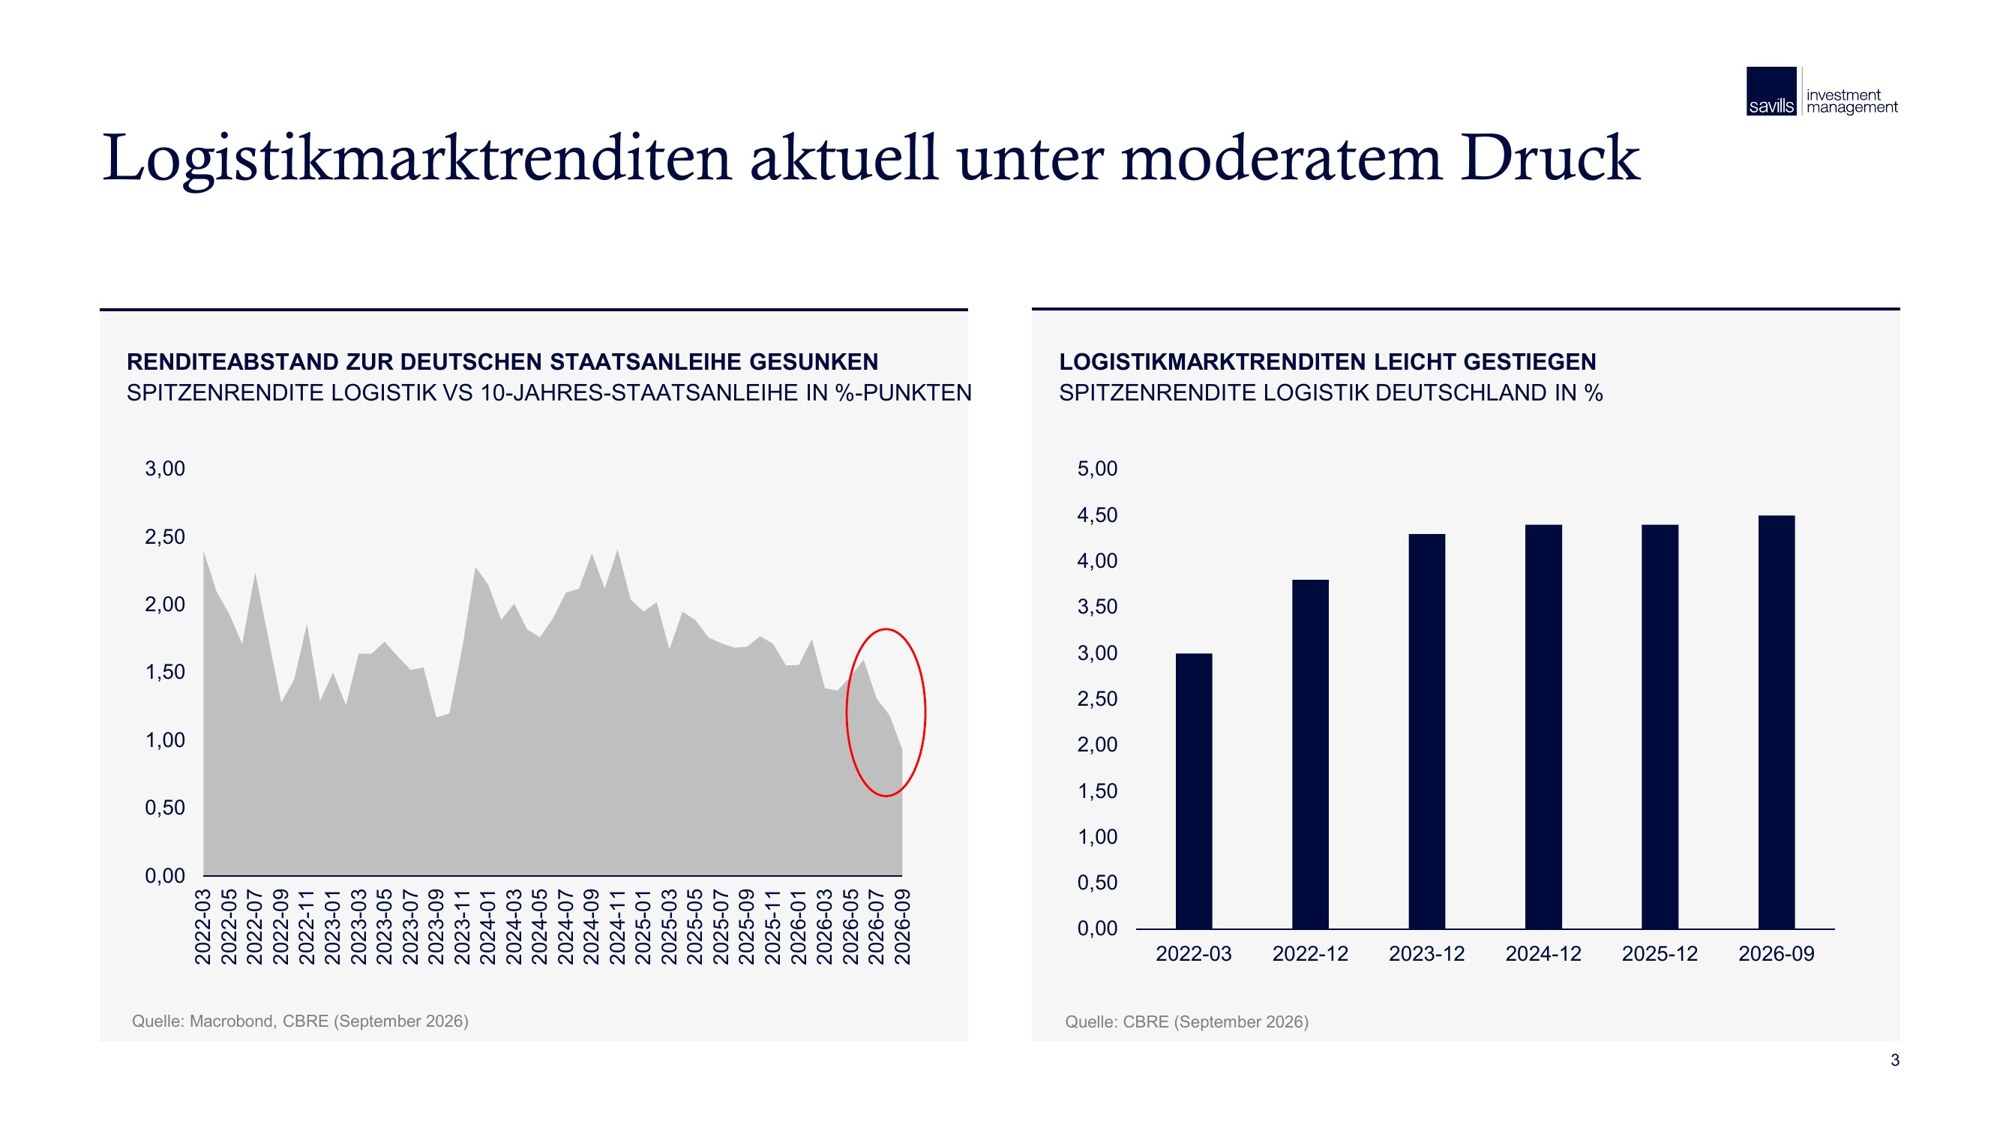
- Spitzenrendite: laut CBRE im September 2026 bei 4,5 Prozent, gegenüber Ende 2025 entspricht das einem Anstieg um zehn Basispunkte
- Investmentpräferenzen: knapp 60 Prozent der befragten institutionellen deutschen Investoren zählen Logistik zu ihren bevorzugten Nutzungsarten für 2027, gegenüber rund 54 Prozent für 2026
- Verteidigungsindustrie: Savills prognostiziert europaweit einen zusätzlichen Logistikflächenbedarf von 37 Millionen Quadratmetern bis 2035
- Lieferketten: Rund 60 Prozent der befragten Logistiknutzer sehen im Nearshoring einen möglichen grundlegenden Veränderungsfaktor
Die Nachfrage nach Logistikflächen hat sich damit von der schwachen deutschen Konjunktur teilweise entkoppelt. Das bedeutet jedoch keineswegs, dass jeder Standort und jedes Gebäude von der Entwicklung profitiert. „Wir sehen nach wie vor eine Spreizung im Markt“, sagt Felix Meyen. „Es gibt eine starke Nachfrage nach den klassischen Core-Produkten.“ Auf der anderen Seite stehe der Value-add-Bereich, in dem insbesondere angelsächsisches Kapital aktiv sei. „Das werden dann häufig Light Industrial-Portfolios mit kleinteiligeren Objektstrukturen gehandelt.“ Hinzu kämen Immobilien mit erheblichem Wertsteigerungspotenzial durch Neuvermietung oder bauliche Veränderungen. „Da sehen wir die Schwerpunkte im Markt und dazwischen wird die Nachfrage etwas dünner.“
Pluspunkt: breitere Mieterstruktur und flexiblere Nutzungsmöglichkeiten
Christopher Gigl beobachtet ebenfalls ein wachsendes Interesse an Light Industrial. Die kleinteiligen Gewerbeimmobilien bieten eine breitere Mieterstruktur und flexiblere Nutzungsmöglichkeiten als große Distributionszentren. Für Investoren kommt ein Renditeaufschlag gegenüber klassischen Core-Logistikimmobilien hinzu. Dafür müssen sie häufig kürzere Mietvertragslaufzeiten und einen höheren Verwaltungsaufwand akzeptieren. Wie viel ein langfristig gesicherter Standort wert sein kann, zeigt ein Ankauf von HIH Invest Real Estate im Hamburger Hafen. Das Grundstück verfügt über einen unmittelbaren Zugang zum Hafenbecken und einen eigenen Gleisanschluss. Eine Vorvermietung bestand bereits zum Erwerbszeitpunkt. Auf dem Areal befindet sich derzeit noch eine ehemalige Ölmühle, die für die neue Nutzung weichen soll. „Hier sehen wir viele strategische Nachfrager, die sehr langfristig mit diesem Standort planen, vor allem Produktionsunternehmen sowie größere Handelsunternehmen“, so Felix Meyen. An gewöhnlichen Güterverkehrszentren seien dagegen häufiger Logistikdienstleister unterwegs, deren Flächengesuche aus konkreten Kundenaufträgen entstünden. Die Bindung an einen Standort könne entsprechend kürzer ausfallen.
Bundeswehr bildet Ausnahme der Standortlogik
Christopher Gigl spricht bei den besonders gefragten Regionen von einer Rückkehr der „Logistikbanane“, jenem Standortkorridor von Hamburg über Nordrhein-Westfalen und das Rhein-Main-Gebiet bis nach München. Das schließt andere Regionen nicht aus. Christian Müller nennt beispielsweise Kassel und Erfurt als strategisch wichtige Logistikkorridore. Allerdings konzentriert sich die Nachfrage institutioneller Investoren derzeit stark auf die etablierten Märkte. Eine Ausnahme von dieser Standortlogik bildet die Bundeswehr. Sie sucht Lagerflächen für Bekleidung, Ersatzteile und Ausrüstung, orientiert sich dabei aber weniger an klassischen Distributionsstandorten als an ihrem eigenen Versorgungsnetz. Die Nähe zu Kasernen kann wichtiger sein als die Zugehörigkeit zu einem großen Logistikcluster. „Wenn die Bundeswehr selbst anmietet für ein Bekleidungslager, dann hat das offensichtlich eher einen Netzwerkbezug zu den bestehenden Kasernen und gegebenenfalls auch zu so einer bundeswehrinternen Logistikbetrachtung“, erläutert Felix Meyen. Für Investoren wird diese Nachfrage vor allem durch die langen Mietvertragslaufzeiten interessant. „Wir haben jetzt mehrere Verträge gesehen, die auch bis zu zwanzig Jahre Laufzeit aufweisen und dann ist das sicherlich auch mit der Mieterstärke ein spannendes Investmentprodukt“, erklärt Felix Meyen. Sein Unternehmen habe bereits mehrere Verträge in diesem Bereich abgeschlossen.
Wie unterschiedlich die Anforderungen der Bundeswehr ausfallen, zeigt sich an den konkreten Nutzungen. Während sich ein Ersatzteillager für von Airbus gewartete Transportflugzeuge in einer klassischen Logistikhalle unterbringen lässt, erfordern andere Nutzungen speziell zugeschnittene Gebäude. Felix Meyen nennt als Beispiel zweigeschossige Bekleidungslager: mit einer speziellen Konfiguration, zweigeschossig, von dem Experten als „Maßanzug“ bezeichnet. Für Investoren liegt darin trotz langfristiger Mietverträge ein Risiko. Je stärker eine Immobilie auf die Anforderungen der Bundeswehr zugeschnitten ist, desto schwieriger kann ihre spätere Vermietung an andere Nutzer werden. Das gilt besonders für Standorte, deren Attraktivität vor allem aus der Nähe zu militärischen Einrichtungen resultiert. Bislang konzentriert sich die Nachfrage aus dem Verteidigungssektor überwiegend auf zivile Logistik. Gefahrstoffe und sicherheitskritische Nutzungen verbleiben weitgehend bei den Rüstungsunternehmen selbst. Felix Meyen erwartet allerdings, dass künftig auch produktionsnahe Flächen stärker nachgefragt werden, etwa für die Vorfertigung von Bauteilen. Wie groß dieser Markt bereits ist, lässt sich kaum beziffern. Christopher Gigl verweist auf die zurückhaltende Kommunikation bei sicherheitsrelevanten Nutzungen.
Dass neue Nachfragegruppen an Bedeutung gewinnen, ist auch eine Folge der Schwäche bisher wichtiger Nutzer. Produktionsbezogene Neuanmietungen aus der Automobilindustrie sind deutlich zurückgegangen. Restrukturierungen und mögliche Werksschließungen belasten insbesondere jene Regionen, deren Logistikmärkte stark von einzelnen Herstellern abhängig sind. Eine Ausnahme bildet die Ersatzteillogistik. Hier gibt es weiterhin größere Abschlüsse, beispielsweise durch BMW in Hannover. Christian Müller sieht daneben zusätzliche Nachfrage durch die Anpassung internationaler Lieferketten. Unternehmen verlagern Produktionsschritte, diversifizieren ihre Zulieferer und halten größere Warenbestände vor, um geopolitische Risiken abzufedern. „Das ist natürlich ein Faktor, der mittel- bis langfristig wirken dürfte.“ Allerdings muss daraus nicht zwangsläufig ein entsprechendes Wachstum des gesamten Flächenbestands entstehen. Unternehmen können ihre Logistiknetze ebenso durch Standortverlagerungen und die Konzentration auf effizientere Immobilien optimieren. Ältere Hallen, die heutigen Anforderungen an Automatisierung und Flächenproduktivität nicht mehr genügen, geraten dadurch unter Druck.
In den etablierten Logistikregionen kommt Eigentümern dagegen die rückläufige Neubautätigkeit entgegen. „Periphere Standorte werden sich nach wie vor schwertun, aber in den guten bis sehr guten Lagen sehen wir eine starke Nachfrage, bei einem kleiner werdenden Angebot, weil weniger entwickelt wird“, so Felix Meyen. Am Investmentmarkt lassen sich diese günstigen Vermietungsaussichten derzeit allerdings nur eingeschränkt in steigende Kaufpreise übersetzen. Die Entwicklung der Kapitalmarktzinsen hat die Kalkulationen erneut verändert. Nach Angaben von Christian Müller war die Rendite zehnjähriger Bundesanleihen zwischenzeitlich auf rund 3,7 Prozent gestiegen und zuletzt wieder auf etwa 3,4 Prozent zurückgegangen. „Die Logistikmarktrenditen sind aktuell unter moderatem Druck, es gibt Preiskorrekturen, es wird nachverhandelt.“ Die Finanzierung sei wieder teurer geworden, der Renditeabstand zu Staatsanleihen gesunken. Trotzdem sieht Christian Müller weiterhin Kaufinteresse. „Im aktuellen Marktumfeld sind Investoren nach wie vor auf der Suche nach Opportunitäten.“ Diese seien allerdings selektiver geworden. Standort und Objektqualität müssten stimmen. Zugleich könnten Preiskorrekturen und wachsender Refinanzierungsbedarf neue Gelegenheiten schaffen, weil einzelne Bestandshalter unter Verkaufsdruck geraten. Deutsche institutionelle Anleger bleiben dabei zurückhaltend. Internationale Investmentmanager, amerikanische REITs und eigenkapitalstarke Käufer sind dagegen weiterhin aktiv. Dass Logistik in Investorenumfragen zu den bevorzugten Anlageklassen gehört, führt angesichts der Finanzierungskosten noch nicht zu einem entsprechend höheren Transaktionsvolumen.