

Eine alte Druckerei oder Chemiefabrik bringt heute womöglich etwas mit, das bei einem Neubau nur mit jahrelangem Vorlauf zu bekommen ist: Strom. Anschlusskapazitäten, die Eigentümer früher nach Aufgabe der industriellen Nutzung nicht unbedingt erhalten hätten, werden heute zum Standortvorteil. „Bei hohen Strombedarfen sprechen wir inzwischen über Vorlaufzeiten von mehreren Jahren. Immobilien, die entsprechende Anschlusskapazitäten bereits mitbringen, besitzen deshalb einen erheblichen Wettbewerbsvorteil, gerade für stromintensive Nutzer“, sagt Dr. Karim Rochdi, Gründer & Managing Partner von AVENTOS. Damit verschieben sich die Kriterien für einen Markt, der nach dem Einbruch der vergangenen Jahre wieder etwas Fahrt aufnimmt. Nach Zahlen von bulwiengesa wurden 2025 Light-Industrial-Immobilien für rund 1,6 Milliarden Euro gehandelt, im ersten Halbjahr 2026 waren es bereits rund 1,08 Milliarden Euro. Das ist eine Erholung vom Tiefpunkt 2024, aber noch weit entfernt von den mehr als vier Milliarden Euro des Jahres 2021.
Alexander Fieback, Bereichsleiter Büro- und Gewerbeimmobilien bei bulwiengesa, sieht den Rückgang dennoch anders als etwa am Büromarkt. Dort kommt zur Konjunktur ein struktureller Umbruch hinzu. Bei Light Industrial sei die Korrektur weniger grundsätzlich. „Die Belebung am Investmentmarkt ist deutlich selektiver als in den Boomjahren. Investoren achten heute sehr genau auf Lage, Objektqualität, Mieterstruktur und Drittverwendungsfähigkeit. Gerade Gewerbeparks können hier mit Risikostreuung und Portfoliostabilität punkten.“ Letztere stellen nach den Daten von bulwiengesa weiterhin den größten Teil des Transaktionsvolumens. Auch bei der Preisbildung wird stärker nach Produkttyp unterschieden. Die Spitzen-Bruttoanfangsrenditen für Produktionsimmobilien lagen im ersten Halbjahr 2026 bei gut sechs Prozent, für Gewerbeparks und kleinteilige Lagerflächen bei rund fünf Prozent. Bei Produktionsimmobilien wird die eingeschränkte Drittverwendungsfähigkeit entsprechend eingepreist. Insgesamt hat sich die Preisfindung nach dem Zinsanstieg weitgehend stabilisiert, mit leichten Renditeanstiegen im ersten Halbjahr. Dass Gewerbeparks vergleichsweise stabil durch die schwache Konjunktur kommen, hängt eng mit ihrer Nutzerstruktur zusammen. CBRE erfasste in den fünf Märkten Berlin, Düsseldorf, Frankfurt am Main/Rhein-Main, Hamburg und München 2025 einen Flächenumsatz von gut 200.000 Quadratmetern, nach rund 150.000 Quadratmetern 2024. Im ersten Halbjahr 2026 waren es knapp 80.000 Quadratmeter. Das ist wenig im Vergleich zum Gesamtjahr, wobei insbesondere München bislang kaum zum Flächenumsatz beiträgt.
Vielfalt der Nutzergruppen als Resilienz-Garant
Besonderheit in diesem Segment: Eine einzelne Nutzergruppe trägt den Markt nicht. Sarina Schekahn, Head of Industrial & Logistics Leasing bei CBRE, sieht gerade darin seine Robustheit. Produktion, Handwerk, Handel, Logistik und Dienstleistungen greifen auf dieselben Flächen zu, wenn auch mit unterschiedlichen Anforderungen. Derzeit halten sich Retail und Manufacturing stärker zurück. Dafür kommen andere Nutzer hinzu. Michael Kapler, Vorstand der BEOS AG, registriert weniger Dynamik aus Automotive, bei Forschungs- und Entwicklungsflächen dagegen weiterhin Nachfrage. Life Sciences und Defense kommen hinzu, ebenso Robotik und 3-D-Anwendungen. Selbst Freizeitnutzungen spielen inzwischen eine größere Rolle: BEOS erhält nach seinen Angaben mehr Anfragen von Fitness-, Boulder-, Soccer- und Padel-Anbietern. In größeren Quartieren kommt gewerbliches Wohnen dazu, darunter Serviced Apartments.
Das verändert nicht nur den Mietermix, sondern auch die Anforderungen an die Immobilien. Bei dem Portfolio von CTP beispielsweise zeigt sich zugleich, dass sich die Nachfrage je nach Standort erheblich unterscheidet. Daniel Busch, Chief Operating Officer bei CTP Invest Germany, verweist auf ältere Bestände in B- und C-Lagen, die das Unternehmen 2022 übernommen hat. Dort kommen die Interessenten vor allem aus dem Mittelstand und suchen häufig zwischen 500 und 3.000 Quadratmetern. Statt langfristiger Bindungen werden zunächst eher Mietverträge um die drei Jahre geschlossen, Erweiterungsmöglichkeiten am Standort sind den Unternehmen trotzdem wichtig. In anderen Lagen treten Nutzer auf, die erheblich stärker in ihre Flächen investieren und sich entsprechend länger binden. Daniel Busch beobachtet inzwischen eine Veränderung der allgemeinen Dynamik: „Wir sehen in der zweiten Jahreshälfte eine deutliche Belebung der Nachfrage. Besonders interessant ist, dass sich Unternehmen teilweise bereits größere Flächen sichern, als sie aktuell benötigen, weil sie mit weiterem Wachstum rechnen und dafür am Standort flexibel bleiben wollen.“
Mieten: Hohe Preise für geeignete Flächen
Die Zahlungsbereitschaft für geeignete Flächen ist hoch. Nach CBRE liegen die Spitzenmieten für Multi-Let-Light-Industrial in allen fünf untersuchten Märkten über denen der Big-Box-Logistik. In Berlin beträgt der Abstand 33 Prozent: elf Euro je Quadratmeter und Monat gegenüber 8,25 Euro. In Düsseldorf und Frankfurt am Main /Rhein-Main werden jeweils 10,50 Euro erreicht, gegenüber 8,90 Euro bei Big Box. Hamburg kommt ebenfalls auf 10,50 Euro gegenüber neun Euro, München auf 13 Euro gegenüber 11,20 Euro. In Frankfurt am Main/Rhein-Main stieg die Spitzenmiete zwischen 2021 und 2025 im Durchschnitt um sieben Prozent jährlich, die gewichtete Durchschnittsmiete um elf Prozent. Hohe Mieten allein machen aus einem alten Gewerbestandort allerdings noch kein marktgängiges Produkt. Neben Flächenzuschnitt und Gebäudetechnik rückt die Energieversorgung nach vorne. Sarina Schekahn beobachtet, dass Nutzer heute nicht nur nach der unmittelbar benötigten Fläche fragen, sondern nach Erweiterbarkeit der Anschlussleistung, Ladeinfrastruktur und Möglichkeiten für Automatisierung. Zu wenig Strom kann zum Ausschlusskriterium werden.
Bei Brownfields verändert das den Blick auf die industrielle Vergangenheit. CTP prüft beim Ankauf inzwischen gezielt, welche Anschlusskapazitäten aus der früheren Nutzung vorhanden sind. Daniel Busch will sie nach Möglichkeit erhalten und mit Photovoltaik, Batteriespeichern und weiteren Lösungen verbinden. „Stromverfügbarkeit ist zu einem echten Standortvorteil geworden.“ BEOS denkt Energieversorgung bei größeren Quartieren ebenfalls über die einzelne Anlage hinaus. Michael Kapler nennt Frankfurt Westside in Frankfurt-Griesheim, wo eine Fläche an einen Rechenzentrumsbetreiber veräußert wurde, dessen Abwärme der Liegenschaft weiter zur Verfügung stehen soll. Stromintensive Nutzer und Rechenzentren sind damit einerseits Teil solcher Energiekonzepte, konkurrieren andererseits aber um Netzkapazitäten und Grundstücke.
Die Flächenkonkurrenz hat noch eine zweite Ebene. Kommunen wollen Gewerbe halten, begrenzen aber zunehmend, welches Gewerbe tatsächlich stattfinden darf. Veränderungssperren, enger gefasste Bebauungspläne sowie Vorgaben zu Lärm und Verkehr treffen gerade urbane Standorte. Karim Rochdi formuliert den Widerspruch drastischer: „Die Kommunen wollen natürlich duschen, aber nicht nass werden.“ Industrie und Gewerbe seien erwünscht, die damit verbundenen Verkehre und Emissionen häufig weniger. Für Eigentümer kann damit eine formal gesicherte Gewerbefläche an Flexibilität verlieren. Sarina Schekahn sieht zugleich einen wachsenden Wettbewerb mit Wohnen, Rechenzentren und anderen Nutzungen. Aus ihrer Sicht ist deshalb nicht die fehlende Nachfrage der Engpass, sondern das Angebot moderner Flächen.
Gewerbeflächen: Bestand oder Neubau?
Die Konsequenz muss nicht zwangsläufig Neubau heißen. Gerade darüber gehen die Strategien auseinander. CTP tendiert bei den eigentlichen Gewerbeflächen stärker zu Abriss und Neubau. Neue Gebäude lassen sich flexibler zuschneiden und nach heutigen energetischen Standards errichten. Daniel Busch will Bestand dennoch erhalten, wenn Gebäude oder Teile davon eine Qualität besitzen, die sich in die Entwicklung integrieren lässt. BEOS setzt stärker auf Refurbishment und Repositionierung. Michael Kapler argumentiert dabei nicht nur mit Baukosten, sondern mit der bereits im Gebäude gebundenen Energie. „Künftig wird sich der Wertbeitrag einer Immobilie nicht mehr allein am laufenden Betrieb messen lassen. Entscheidend wird die gesamte Ökobilanz sein, einschließlich der Ressourcen und Energie, die bereits im Bestand gebunden sind.“ Für Karim Rochdi stellt sich die Rechnung noch grundsätzlicher. Light-Industrial-Grundstücke lassen sich nach einem Abriss häufig nicht wesentlich dichter bebauen. „Wenn wir Gebäude abreißen und neu bauen, sind wir nur selten in der Lage, mehr Fläche zu schaffen.“ Höhere Neubaukosten können dann nicht über zusätzliche vermietbare Quadratmeter aufgefangen werden. AVENTOS versucht deshalb, Gebäude weiterzuentwickeln und gegebenenfalls mit Teilabrissen und Neubauten zu kombinieren. Erst wenn die Bauphysik eine sinnvolle Ertüchtigung nicht mehr zulässt, kippe die Rechnung Richtung vollständigem Ersatz. Der Bestand hat dabei einen Nachteil: Er passt häufig nicht zu den Flächen, die Nutzer heute suchen. Karim Rochdi nennt als typische Größenordnung 1.000 Quadratmeter Halle kombiniert mit 200 Quadratmetern Büro. Solche Verhältnisse sind in älteren Industriegebäuden nicht selbstverständlich. Was ökologisch und wirtschaftlich für den Erhalt spricht, kann damit auf der Vermietungsseite gegen ihn arbeiten.
Der Zugang zu Light Industrial bleibt weiter an Erfahrung gebunden, weil zahlreiche Mieter, unterschiedliche Nutzungen und technische Anforderungen wesentlich mehr Management verlangen als ein langfristig vermietetes Single-Tenant-Objekt. Karim Rochdi bringt diese Kehrseite der viel beschworenen Resilienz auf den Punkt: „Light Industrial ist eine arbeitsintensive Assetklasse. Erfolgreich ist, wer sich intensiv mit den einzelnen Objekten beschäftigt, die Bedürfnisse der Nutzer versteht und daraus die richtigen Produkte entwickelt. Gerade in einem anspruchsvolleren Markt wird aktives Asset Management damit zum entscheidenden Erfolgsfaktor.“
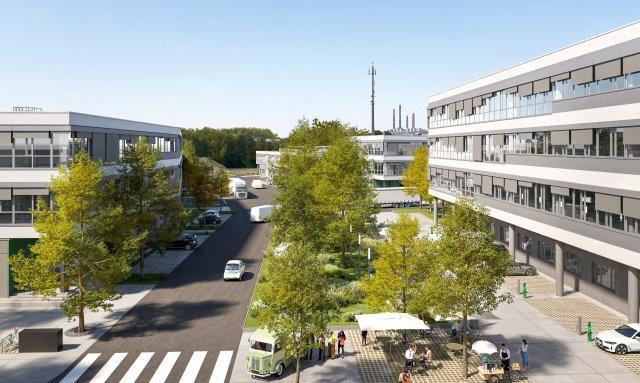
Das Gewerbequartier Werft68 der BEOS AG in Düsseldorf hat als einen Baustein Light-Industrial-Flächen.