

Als hätte es noch eines Beweises bedurft: Die vermeintliche Bodenbildung am Immobilienmarkt war aus Sicht der finanzierenden Banken lediglich eine Verschnaufpause im Abschwung. Nun erreicht die Refinanzierungswelle ihren Höhepunkt. Rund ein Viertel der Immobilienfinanzierungen in den Büchern deutscher Kreditinstitute wird in den kommenden zwei Jahren fällig. Der Anteil der Befragten, die steigende Immobilienpreise erwarten, ist binnen eines halben Jahres von 30 auf zwei Prozent eingebrochen. Das ergibt die aktuelle Bankenbefragung von EY-Parthenon, für die von August bis September 2026 insgesamt 90 immobilienfinanzierende Institute in Deutschland befragt wurden. Ergänzend wurden 70 auf immobilienwirtschaftliche Restrukturierungen spezialisierte Kanzleien einbezogen. Der Befund gibt der Nüchternheit, die viele Gespräche auf der EXPO REAL prägte, eine Zahlenbasis.
Thomas Aigner, Geschäftsführer der Aigner Immobilien GmbH, beschreibt den Stimmungswechsel an einem bemerkenswerten Detail: „Letztes Jahr sprachen viele darüber, wann die Zinsen wieder fallen werden. Dieses Jahr sprach darüber niemand mehr. Dafür darüber, wie weit die Preise noch zurückgehen.“ Die Atmosphäre habe sich besser dargestellt, als die düsteren Prognosen vor der Messe vermuten ließen. Die Grenze benennt Stefan de Greiff, Vorstandsmitglied und Gründer der aam2core Holding AG: „Derzeit verhindern unter anderem starre Verkehrswerte eine schnellere Anpassung.“ Sein Urteil: „Mit einer kurzfristigen Erholung rechnet kaum jemand.“
Über neue Preise zu sprechen und bisherige Bewertungen tatsächlich aufzugeben, sind zwei verschiedene Schritte. Andreas Stegmann, Vorsitzender der Geschäftsführung der HT Group, beobachtet bei vielen eine „Bunkermentalität“: durchhalten, bis der Markt dreht. Bewegung entstehe vor allem durch strategische Partnerschaften und Übernahmen. Hinzu komme die Sorge, dass weitere Fonds unter Druck geraten und zusätzliche Immobilien auf einen Markt bringen, auf dem sich nur schwer Käufer finden. Auch die Ansprüche an neue Engagements hätten sich verschoben. „Die Fünf ist mindestens die neue Vier.“ Mit dieser Formel beschreibt Andreas Stegmann die Renditeanforderungen, die gerade Core-Wohnimmobilien zu schaffen machten. Chancen sieht er unter anderem bei Micro Living. Die Hinwendung zur Nische gehört damit ebenfalls zu dieser Neuordnung.
Wie lange sich ungelöste Finanzierungen noch überbrücken lassen, wird unterdessen dringlicher. Mehr als 40 Prozent der von EY-Parthenon befragten Kreditinstitute haben bereits in Einzelfällen keine tragfähige Lösung gefunden. Laufzeitverlängerungen, Covenant-Anpassungen und andere bilaterale Vertragsänderungen bleiben verbreitet. Jean-Pierre Rudel, Partner bei EY Real Estate und Autor der Studie, warnt jedoch: „Was heute als pragmatische Überbrückungslösung erscheint, entwickelt sich perspektivisch selbst zum Belastungsfaktor.“ Eine längere Haltedauer braucht deshalb eine eigene wirtschaftliche Grundlage. Stefan Behrendt, Senior Research Analyst bei der Commerz Real Investmentgesellschaft, plädiert dafür, ein ungünstiges Szenario als ernsthafte Planungsalternative zu behandeln und sich nicht auf einen bestimmten Verkaufszeitpunkt zu verlassen. Zu seinem Sechs-Punkte-Ansatz – zugegebenermaßen nicht neu und nicht überraschend – gehören dann auch Liquiditätspuffer, frühzeitig durchdachte alternative Nutzungen, aktives Assetmanagement und die Fähigkeit, rasch zu reagieren. Das bedeutet auch, eine Immobilie für den Verbleib im Portfolio zu kalkulieren. Wer den Exit verschiebt, muss Bewirtschaftung und Investitionen während dieser zusätzlichen Jahre finanzieren können.
Büro: 70 Prozent rechnen mit sinkenden Preisen
Im Bürosegment erhält diese Aufgabe besonderes Gewicht. Rund 70 Prozent der Banken in der EY-Parthenon-Befragung erwarten dort sinkende Preise. Dr. Kristin Kriemann, Partnerin bei EY-Parthenon und Mitautorin der Studie, fordert für diesen besonders belasteten Bereich partnerschaftliche Lösungen zwischen finanzierenden Instituten, Developern beziehungsweise Bestandshaltern und Kommunen. Fredrik Widlund, CEO von CLS Holdings plc, berichtet aus dem Transaktionsgeschäft von genauer geprüften Covenants und höherer Aufmerksamkeit für Kapitaldienstfähigkeit und Objektqualität. Finanzierer seien grundsätzlich weiterhin partnerschaftlich, verlangten aber belastbare Dokumentationen und realistische Businesspläne. Auf der Vermietungsseite beschreibt Rolf Mensing, Head of Germany bei CLS Holdings plc, durchaus mehr Dynamik. Sie verteile sich jedoch sehr ungleich auf Standorte und Gebäude. Nutzer entschieden selektiv und verlangten passende Flächen. „Es reicht nicht mehr, Flächen lediglich anzubieten.“ Für ihn gehören deshalb Upgrades, neue Raumkonzepte, ein breiterer Nutzungsmix oder eine grundlegende Repositionierung zum Handwerk des Eigentümers.
Der Bedarf an konkreter Hilfe war auch bei den Anbietern digitaler Anwendungen spürbar. Matthias Zühlke, Co-Founder & CEO bei syte, fasst seine Messegespräche so zusammen: „Die Menschen informieren sich nicht mehr nur, sondern suchen aktiv nach Lösungen.“ Für die Branche liegt darin eine nüchterne Verschiebung: Über den Nutzen einer Anwendung entscheiden die Aufgaben in Planung, Bau und Betrieb. Andere Geschäftsmöglichkeiten entstehen aus dem Kapitalbedarf der Unternehmen. Christopher Mertlitz, Head of European Investments bei W. P. Carey, registrierte in München ein wachsendes Interesse an Sale-Leasebacks. Hohe Energiekosten, ein anspruchsvolles Finanzierungsumfeld und Investitionen in das weitere Wachstum veranlassten Firmen, sich mit Alternativen zum klassischen Kredit auseinanderzusetzen. Für die nächsten zwölf bis 18 Monate beurteilt er den europäischen Markt positiv. Eine weitere Ausweitung der Kreditrisikoaufschläge könnte den Verkauf mit anschließender Rückanmietung gegenüber anderen Finanzierungsformen attraktiver machen. Das ist ein konkreter Ansatz für Transaktionen, der an der Unternehmensfinanzierung ansetzt und keiner allgemeinen Erholung der Immobilienpreise bedarf.
Neubau: Distanz zwischen Lösungsanspruch und Umsetzung
Beim Neubau blieb die Distanz zwischen Lösungsanspruch und Umsetzung groß. Thomas Aigner von Aigner Immobilien kritisiert, dass Städte und Gemeinden die Spielräume des Bauturbos nur zögerlich nutzten. Bundesbauministerin Verena Hubertz sagte bei ihrem Besuch, dass – auch hier wieder große Überraschung – „einfache Lösungen gibt es nicht.“ Für Quartiersentwicklungen verweist Alexander Heinzmann, CEO der BPD Immobilienentwicklung, auf die notwendige gemeinsame Planung von Wohnen, Mobilität, Energieversorgung und sozialen Angeboten. Damit sind wesentliche Aufgaben benannt. Ob ein Vorhaben realisiert wird, entscheidet sich weiterhin an Genehmigung, Kosten und Finanzierung.
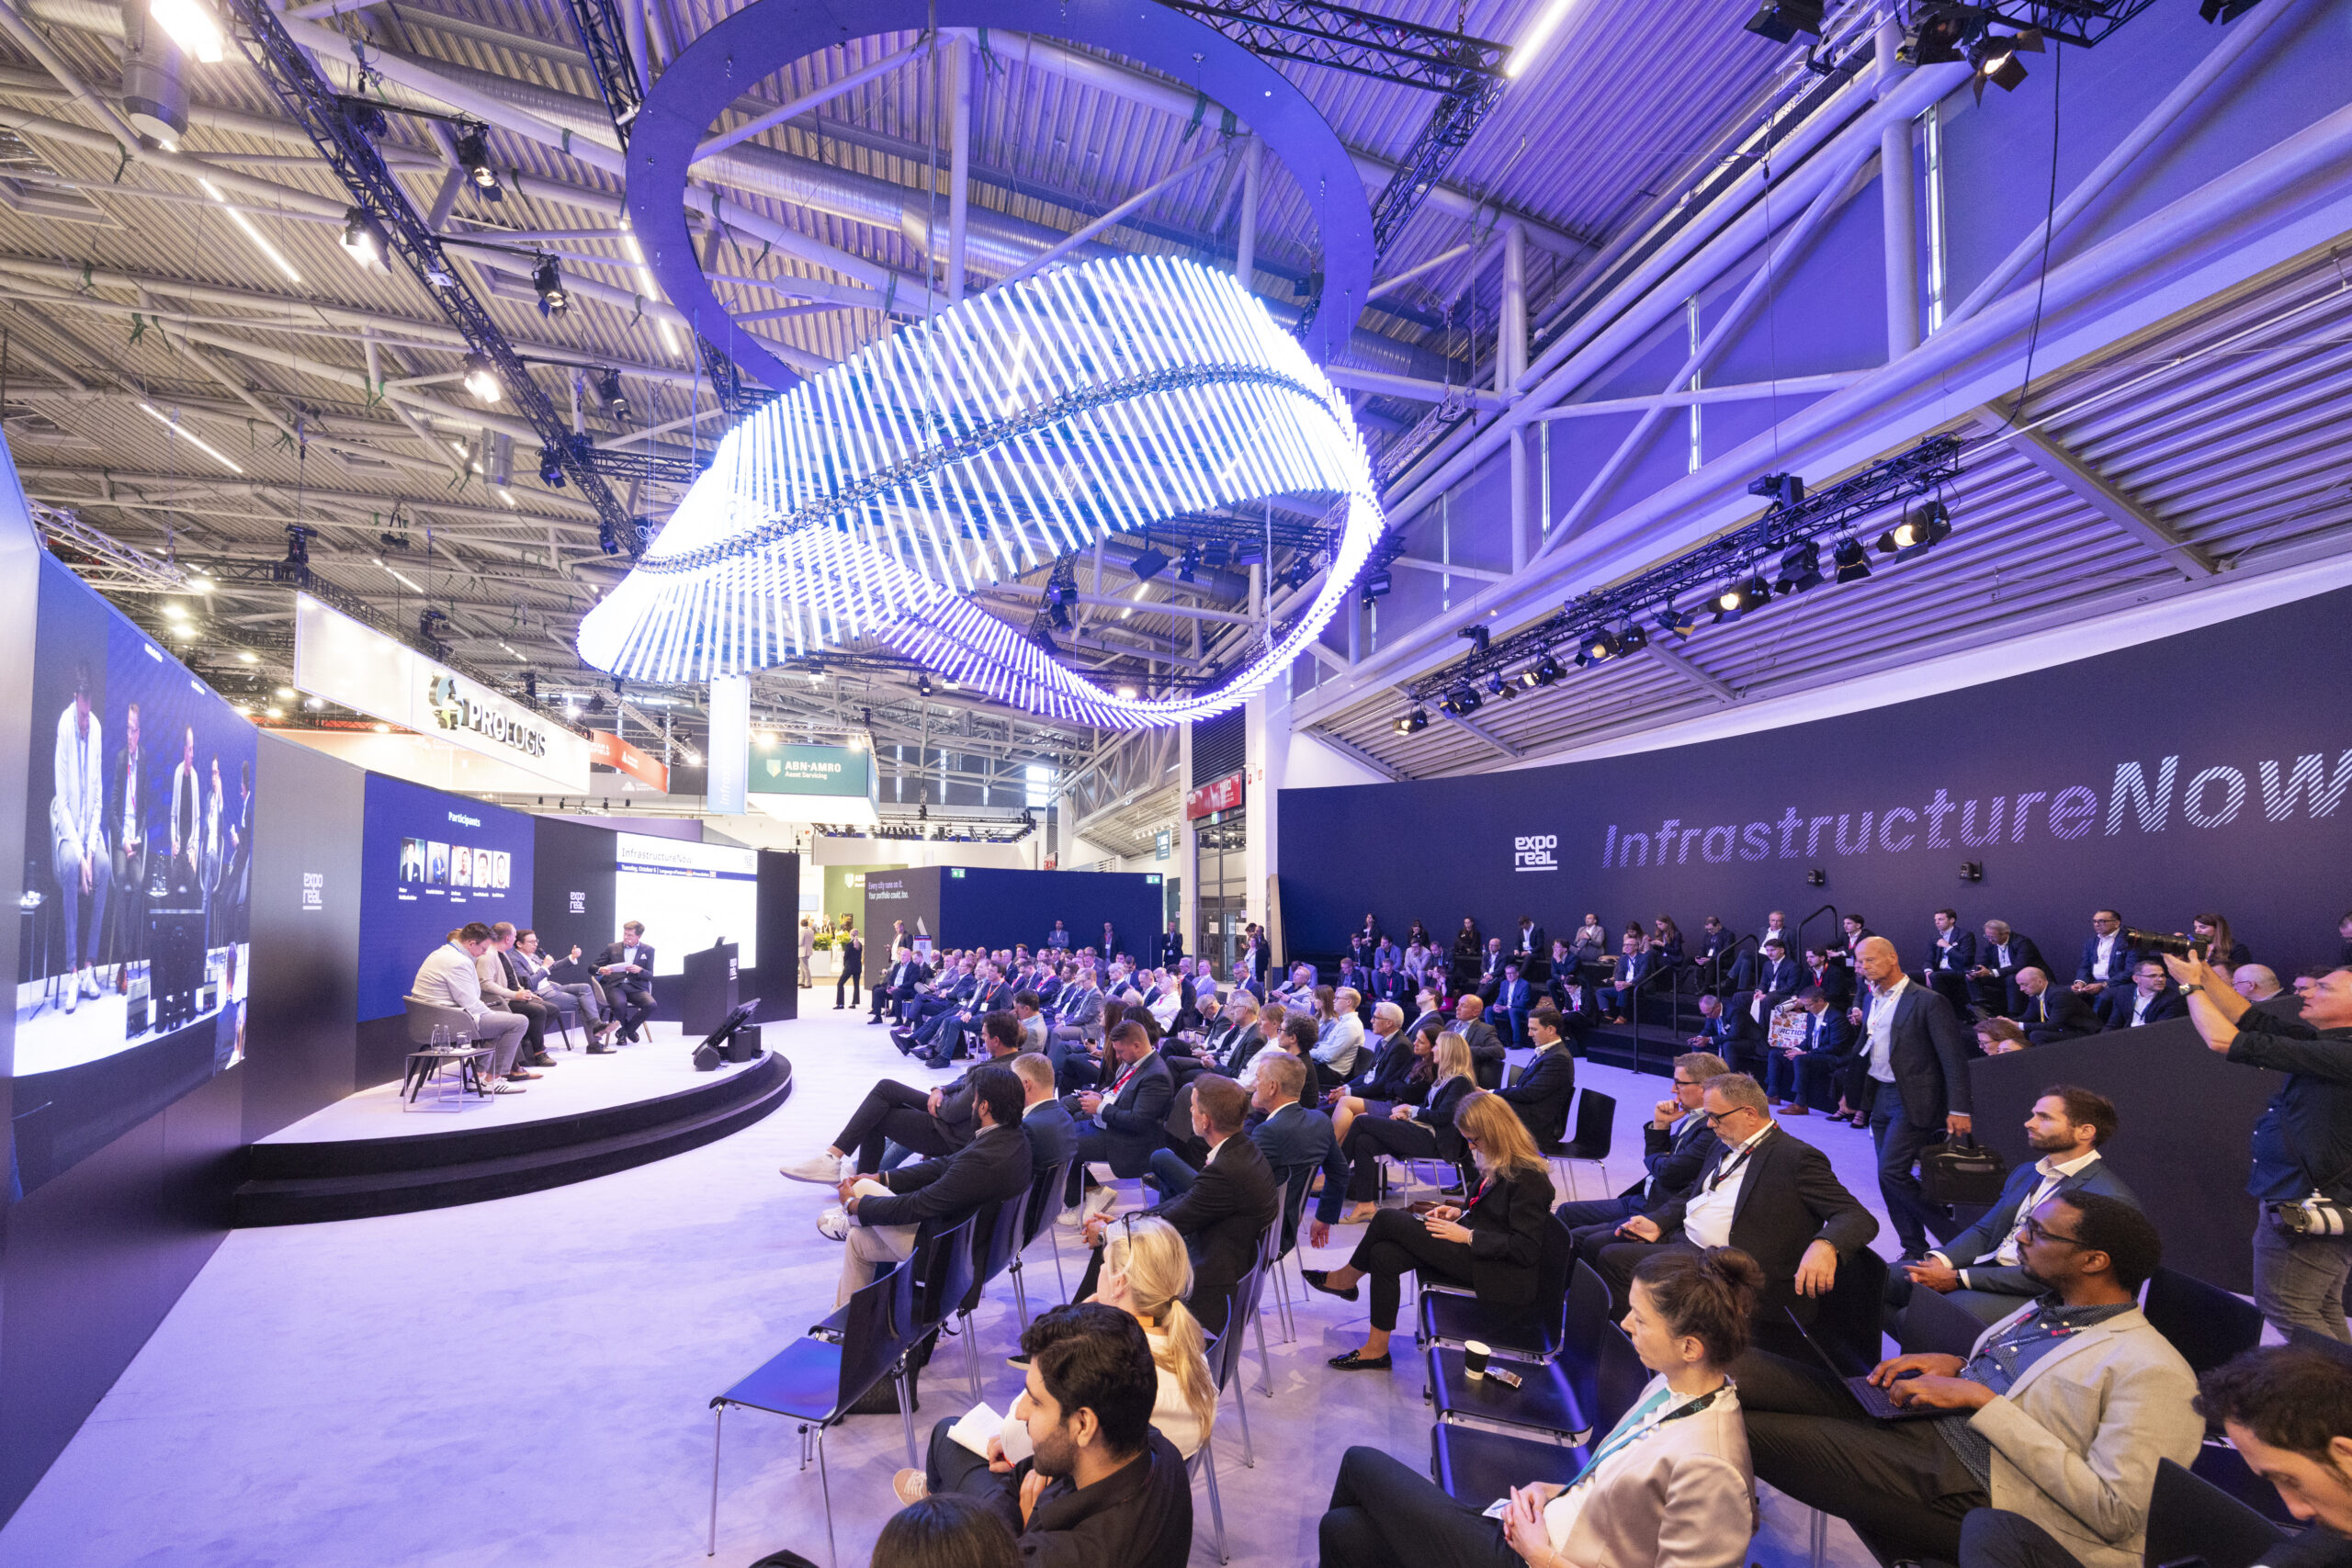
Wesentlich größer als seine Wahrnehmbarkeit auf der Messe war derweil die Rolle, die der neue Schwerpunkt InfrastructureNow in der Außendarstellung erhielt. Energie-, digitale und soziale Infrastruktur sowie Verteidigung waren zum erweiterten Investitionsfeld erklärt worden. Im Messegeschehen blieb diese Premiere mit wenigen spezialisierten Ausstellern eher randständig. Der fachliche Zusammenhang verdient gleichwohl Aufmerksamkeit. Michael Henn, Global Head of Infrastructure Investments bei der Commerz Real Investmentgesellschaft mbH, verweist darauf, dass der Wert einer Immobilie zunehmend auch von Energieversorgung, Netzen und digitaler Infrastruktur abhängt. Die Abhängigkeit der Gebäude von leistungsfähiger Versorgung ist allerdings noch kein Beleg dafür, wie viel zusätzliches Geschäft die neue Ausrichtung der Branche eröffnet.
Defense „keine kurzfristige Erscheinung“
Das gilt besonders für Defence. „Defence ist heute noch eine spezialisierte Assetklasse, aber keine kurzfristige Erscheinung“, sagt Nicolas Deuerling, Partner in der Real Estate Practice Group der internationalen Kanzlei Gowling WLG. Er begründet die Perspektive mit langfristigen europäischen Investitionen in Verteidigung und Sicherheit. Stabile Nutzer, lange Mietverträge und eine geringe Konjunkturabhängigkeit könnten für Anleger attraktiv sein. Die Standortanforderungen sind indes eng: Logistikachsen, industrielle Cluster, militärische Infrastruktur und eine sichere Energieversorgung bestimmen die Eignung. Wie viel Entlastung daraus für die Immobilienwirtschaft insgesamt entstehen kann, ist damit keineswegs beantwortet. Ein spezialisierter Bedarf lässt sich nicht ohne Weiteres auf das vorhandene Angebot übertragen. Aus der Aussicht auf einzelne passende Investments folgt noch keine Rettung für eine Branche, deren Schwierigkeiten vom Wohnungsneubau bis zu überbewerteten Bürobeständen reichen.
Für diese Bestände bleibt die Korrektur der eigenen Kalkulation unausweichlich. Fredrik Widlund von CLS Holdings sieht die Bereitschaft dazu wachsen: „Der Markt wartet nicht mehr auf die Rückkehr der alten Normalität, sondern beginnt, mit der neuen zu arbeiten.“ Wie weit dieser Übergang tatsächlich reicht, wird sich auch an den anstehenden Refinanzierungen entscheiden. Korbinian Gennies, Partner bei EY-Parthenon und Mitautor der Bankenbefragung, benennt die Voraussetzung: „Je länger notwendige Wertkorrekturen ausbleiben, desto höher ist die Gefahr, dass aus einer temporären Stabilisierung eine strukturelle Verschärfung bestehender Finanzierungslücken entsteht.“