

IMMOBILIEN AKTUELL (IA): Wie ist Edmond de Rothschild REIM bei Logistik und Light Industrial derzeit aufgestellt: Wie groß ist das Portfolio, wie viele Objekte umfasst es und auf welche Länder und Nutzungsarten verteilt es sich?
Theo Soeters (TS): Wir verwalten seit über acht Jahren Industrie- und Logistikimmobilien über EIREF und sind derzeit mit 97 Objekten in fünf Ländern engagiert. Hauptsächlich handelt es sich um Core-, Core+- und Value-Add-Objekte. Wir haben uns auf Light-Industrial- und gemischte Büro-/Industrieflächen sowie städtische und mittelgroße Logistikgebäude konzentriert. Die gesamte europäische Plattform unserer Immobilienaktivitäten umfasst 790 Objekte, die von mehr als 150 Mitarbeitern in sieben Büros in fünf Ländern betreut werden.
IA: Sie konzentrieren sich auf den Mid-Market. Wie definieren Sie dieses Marktsegment und warum ist das Verhältnis von Risiko und Rendite dort derzeit attraktiver als bei großen Logistikzentren?
TS: Unter Mittelsegment verstehen wir Flächen bis zu 40.000 Quadratmetern. Die Gründe, warum wir uns auf dieses Segment konzentrieren und großformatige Big-Box-Logistikobjekte eher meiden, sind vielfältig: Diese Objekte verfügen in der Regel über eine vielfältige Mieterstruktur, die sich aus kleinen bis mittelgroßen Unternehmen zusammensetzt. Die Mietverträge sind oft kürzer, doch die Nachfrage ist im Vergleich zu „Big-Box“-Objekten aufgrund stärkerer Angebotsengpässe größer, und die Wiedervermietung erfolgt schneller. Dazu kommt ein höheres Potenzial für Mietsteigerungen. Kleine und mittlere Unternehmen schätzen im Allgemeinen die Beratung durch einen professionellen Vermieter und bieten daher mehr Möglichkeiten, die Mieteinnahmen zu konsolidieren und zu steigern sowie durch kluge Investitionen in die Gebäude Wert zu schaffen. Sie sind zudem standorttreuer, was das Leerstandsrisiko verringert. Große multinationale Konzerne neigen dagegen eher dazu, an andere Standorte zu wechseln. Last but not least: Die zahlreichen nationalen und regionalen Unternehmen in den Ländern, in denen wir investieren, bilden das Rückgrat der europäischen Volkswirtschaften, des Beschäftigungswachstums und der staatlichen Souveränität. Edmond de Rothschild positioniert sich über die Bereitstellung geeigneter Industrie- und Logistikflächen im Rahmen unserer Immobilienstrategien. Wir wollen nicht nur finanziell attraktive Strategien für unsere Kunden entwickeln, sondern auch als Katalysator für positive Veränderungen wirken.
IA: In diesem Jahr haben Sie in Großmehring, Duiven und Saint-Denis/Pierrefitte gekauft, ein Objekt in Eindhoven dagegen verkauft. Was sprach für den An- und was für den Verkauf?
TS: Wir haben diese Akquisitionen getätigt, da wir davon überzeugt waren, dass sie dazu beitragen würden, solide Erträge zu generieren und vom Kapitalwachstum zu profitieren. Der Verkauf in Eindhoven zeigt, dass wir Werte schaffen und Kapital in Immobilien mit einer noch höheren erwarteten zukünftigen Rendite bei gleichem oder geringerem erwarteten Risikoniveau reinvestieren. Durch solche Transaktionen wird das Portfolio gezielt gestärkt und langfristig krisenfest aufgestellt. Großmehring in Bayern ist eine vollständig vermietete Single-Tenant-Immobilie aus dem Jahr 2021. Sie verfügt über eine moderne bauliche Ausstattung und technische Standards, die den aktuellen Anforderungen im Logistik- und Light-Industrial-Bereich entsprechen. In Duiven, Niederlande, hat unser Benelux-Investmentteam eine Off-Market-Immobilie im Rahmen einer Sale-and-Lease-Back-Transaktion erworben. Diese Light-Industrial-Immobilie befindet sich in einem Logistik-Hotspot auf der Achse zwischen den Niederlanden und dem Ruhrgebiet in Deutschland. Nach kürzlich durchgeführten Sanierungsarbeiten verfügt die Immobilie über starke ESG-Kennzahlen, was für den Mieter, Mix Masters, von zentraler Bedeutung ist. Die dritte Immobilie in St. Denis/Pierrefitte, Frankreich, ist eine an mehrere Mieter vermietete Light-Industrial-Immobilie und gut positioniert, um von Paris als wichtigem europäischem Logistikdrehkreuz zu profitieren. Aktuell sehen wir am europäischen Logistikimmobilienmarkt eine kritische strukturelle Versorgungslücke von über 150 Milliarden Euro, im Vergleich zum gesamten Marktvolumen von 500 Milliarden Euro. Angetrieben durch die hohe Nachfrage im E-Commerce, Umstrukturierungen in der Lieferkette und das städtische Wachstum macht sich dieser Mangel am stärksten in Märkten wie den Niederlanden, Deutschland und Frankreich bemerkbar.
IA: „Under-managed“ und „under-rented“ beschreiben zunächst einmal eine Erwartung. Können Sie an einem konkreten Objekt zeigen, welches Potenzial Sie beim Ankauf gesehen, wie Sie es gehoben und welche Entwicklung Sie damit bei Miete und Wert erreicht haben?
TS: Wir haben bereits im Jahr 2021 eine Logistikimmobilie in Köln erworben, die sich an einem strategisch wichtigen Standort mit knappem Angebot befand, mit einer Leerstandsquote im Teilmarkt nahe null Prozent. Zum Zeitpunkt des Erwerbs war die Immobilie jedoch zu 40 Prozent untervermietet, die vertraglich vereinbarte Miete lag somit unter dem Marktniveau. Angesichts der kurzen verbleibenden Mietlaufzeit sahen wir ein starkes Potenzial für eine Mietanpassung nach oben, da die Preisgestaltung insbesondere bei Off-Market-Transaktionen mit nicht-professionellen Verkäufern oft fehlerhaft ist. Es gelang uns, bei der Vertragsverlängerung eine erhebliche Mieterhöhung auszuhandeln, was zu einer erwarteten Gesamtrendite vor Kosten, einschließlich Fremdkapital, von voraussichtlich über zehn Prozent führen wird.
IA: Mittelständische Unternehmen wechseln ihren Standort nicht leichtfertig. Sie reagieren aber durchaus empfindlich auf eine schwache Konjunktur. Was erleben Sie im Portfolio bei Insolvenzen, Flächenrückgaben und Neuvermietungszeiten in der derzeit angespannten wirtschaftlichen Situation?
TS: Zunächst einmal halten wir den Mittelstandsbereich grundsätzlich für widerstandsfähiger gegenüber geopolitischen Turbulenzen, da die Mieterschaft aus kleinen und mittleren Unternehmen besteht, die in der Regel nur begrenzt direkt von Störungen im internationalen Handel betroffen sind. Aber tatsächlich kann ein volatiles wirtschaftliches Umfeld letztendlich auch im Mittelstandsbereich zu Mietproblemen führen. Die Wertentwicklung unseres Portfolios bleibt stabil. Die Mieteinzugsquote liegt bei über 99 Prozent, die Vermietungsquote bewegt sich um die 95-Prozent-Marke, die Mieterbindung ist hoch, und in jüngster Zeit ist es uns gelungen, eine hohe gewichtete durchschnittliche Mietdauer aufrechtzuerhalten. Der Schlüssel dazu liegt unserer Ansicht nach in der Pflege enger Beziehungen zum Mieterstamm. Das ist ein entscheidender Faktor für den Erfolg im Asset Management. Aktive Vermögensverwalter kommunizieren während der gesamten Mietdauer, überwachen nicht nur, wann Zahlungsrückstände entstehen könnten, sondern erkundigen sich auch nach der aktuellen Geschäftslage. Das kann von Schwankungen im Versandvolumen, Veränderungen bei der Mitarbeiterzahl bis hin zur vollständigen Auslastung des Parkplatzes reichen. Den Überblick zu behalten, beugt bösen Überraschungen vor. Wenn der Mieter dem Vermieter vertraut, signalisiert er etwaige Bilanzengpässe eher früher als später, was dem Verwalter einen Vorsprung verschafft, um Untervermietungen zu ermöglichen oder einen Ersatzmieter zu finden. Angesichts der nach wie vor mieterfreundlichen Immobiliengesetzgebung in ganz Europa besteht für Vermieter ein echter Anreiz, konstruktive statt konfrontativer Beziehungen zu pflegen.
IA: Re- und Nearshoring sollen zusätzliche Nachfrage schaffen. Welche Branchen suchen deshalb bei Ihnen tatsächlich mehr Fläche und in welchen Ländern ist daraus bereits ein messbarer Effekt geworden?
TS: Wir können in der Tat eine gestiegene Nachfrage von Unternehmen aus dem verarbeitenden Gewerbe und dem Einzelhandel feststellen, also bei Branchen, die naturgemäß im Mittelpunkt des Themas Re- und Nearshoring stehen. Insbesondere in den Niederlanden haben wir beobachtet, dass einige interessante Objekte auf den Markt gekommen sind. Das ist aber ein eher allgemeiner Trend in allen von uns abgedeckten Regionen, und wir gehen davon aus, dass sich daraus in Zukunft weitere Chancen ergeben werden.
IA: Wie liquide ist der Markt für kleinteilige Light-Industrial-Objekte oder bündeln Sie diese zu größeren Portfolios, um für institutionelle Core-Investoren interessant zu werden?
TS: Auch wenn die Situation natürlich weit von der vor fünf Jahren entfernt ist, sehen wir die Liquidität auf dem Markt für kleine und mittelgroße Light-Industrial-Immobilien positiv. Wir glauben, dass sie im Vergleich zu anderen Immobiliensektoren, in denen größere Spreads zwischen Geld- und Briefkursen die aktuelle Transaktionsaktivität stärker einschränken, besonders ausgeprägt ist. Unsere Strategie bündelt Portfolios nicht, um das Transaktionsvolumen steigern zu können, sondern hält sich beide Optionen offen. Die jüngsten Veräußerungen sind auf Einzelobjektbasis erfolgt, beispielsweise an aktuelle oder zukünftige Eigennutzer. Wir führen regelmäßig Hold-Sell-Analysen auf Einzelobjektbasis durch, um sicherzustellen, dass das Portfolio von ausgezeichneter Qualität bleibt und die Objekte zukunftssicher sind.
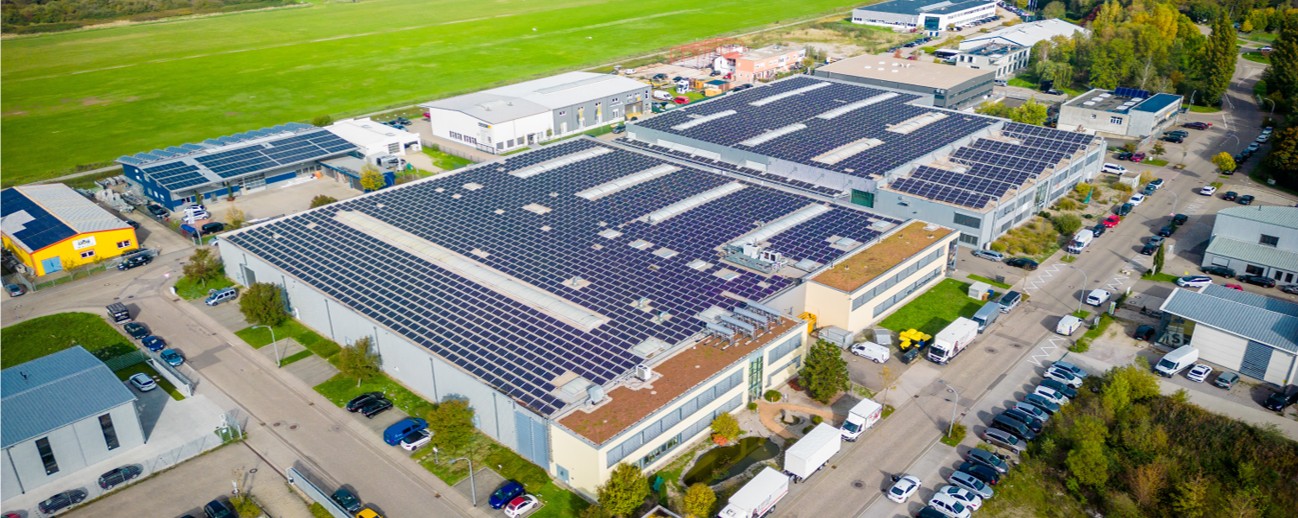
Das Light-Industrial-Objekt an der Flugstraße in Baden-Baden-Oos umfasst rund 12.300 Quadratmeter. Edmond de Rothschild REIM erwarb die Immobilie Ende 2021 für den Euro Industrial Real Estate Fund (EIREF). Quelle: Edmond de Rothschild REIM