
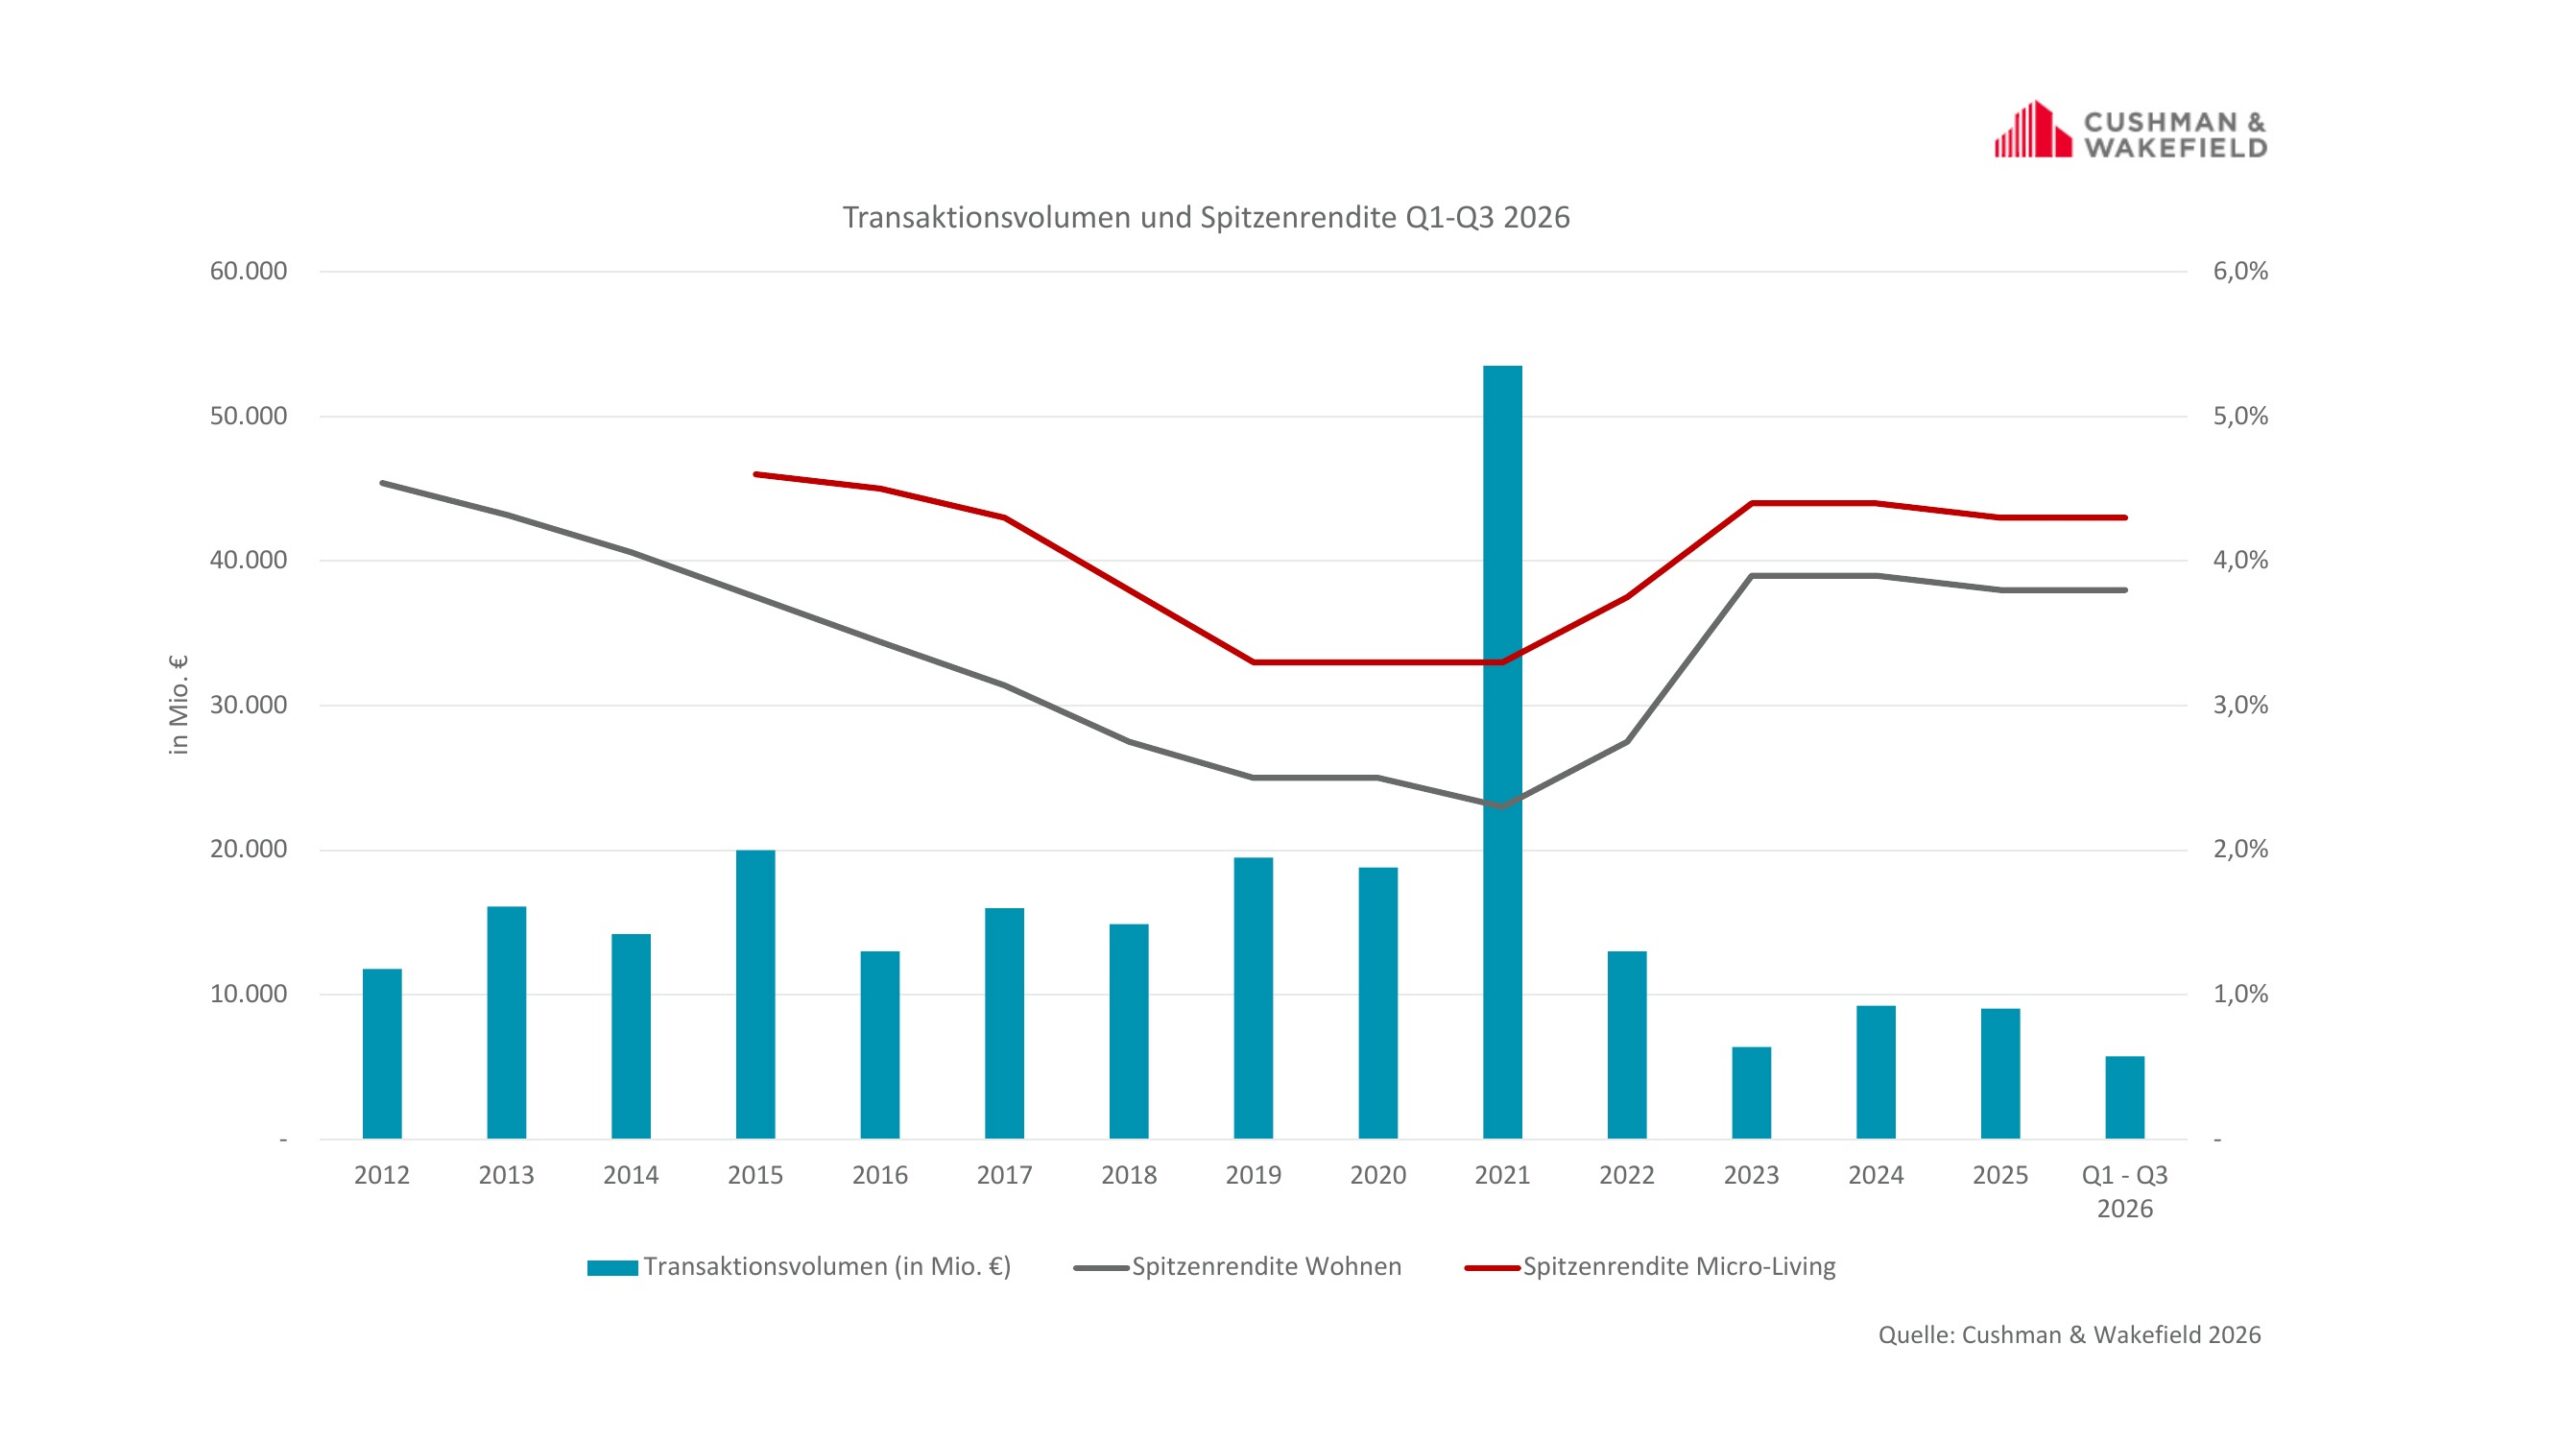

44 statt 51 Transaktionen, aber 17 Prozent mehr Investmentvolumen: Die Quartalsbilanz von CBRE beschreibt einen Wohninvestmentmarkt, dessen Umsatz von wenigen großen Abschlüssen getragen wird. Rund 75 Prozent des im dritten Quartal investierten Kapitals entfielen auf Portfolios. Mehr Volumen bedeutet damit noch kein breiteres Geschäft. Zu den größten Käufen gehörte das Polarlicht-Portfolio, das Net Zero Properties von der DWS übernahm: rund 5.600 Wohnungen mit etwa 333.000 Quadratmetern vermietbarer Fläche, verteilt auf fünf Standorte in Norddeutschland. Der Kaufpreis lag Medienberichten zufolge bei rund 350 Millionen Euro. Solche Pakete haben erhebliches Gewicht in einem Markt, der nach neun Monaten insgesamt knapp unter dem Vorjahresniveau liegt. CBRE ermittelte ein Transaktionsvolumen von knapp 5,9 Milliarden Euro und ein Minus von vier Prozent. Cushman & Wakefield kommt auf 5,75 Milliarden Euro, damit 1,6 Prozent weniger als im Vergleichszeitraum.
Beim jüngsten Quartal gehen die Erhebungen auseinander: Während CBRE mit rund 2,3 Milliarden Euro das stärkste Quartal des Jahres registrierte, verzeichnete Cushman & Wakefield mit 1,65 Milliarden Euro einen Rückgang gegenüber dem zweiten Quartal. Beide Analysen beschreiben jedoch einen hohen Portfolioanteil und ein selektiveres Käuferverhalten. Jan-Bastian Knod, Head of Residential Investment Germany bei Cushman & Wakefield, sagt: „Die gestiegenen Finanzierungskosten haben bei den Transaktionen zu Verzögerungen geführt. Gleichzeitig zeigt der hohe Portfolioanteil, dass großvolumiges Kapital, vor allem aus internationalen Quellen, weiterhin gezielt in den deutschen Wohnmarkt investiert.“ Wer kaufen kann, hängt dabei auch von der Kapitalstruktur und den Renditeanforderungen ab. „Investoren mit diskretionärem Kapital und aktivem Asset-Management-Ansatz sind derzeit handlungsfähiger. Klassische Core-Investoren werden aufgrund höherer Finanzierungskosten und zunehmend gestiegener Renditeanforderungen selektiver“, sagt Stefan Wilke, Head of Residential Investment Deutschland bei CBRE. Value-Add- und opportunistische Strategien kamen in der CBRE-Auswertung im dritten Quartal zusammen auf rund 58 Prozent des Volumens, Core und Core Plus auf etwa 42 Prozent. Diese Käufer treffen auf Verkäufer, deren Preisvorstellungen bis kurz vor dem Abschluss verhandelbar bleiben müssen. Nach Beobachtung von CBRE wurden viele Verkaufsprozesse erneut verhandelt, preislich angepasst oder verschoben.
Die durchschnittliche Spitzenrendite für Mehrfamilienhäuser in den sieben größten deutschen Städten stieg gegenüber dem Vorquartal um 0,2 Prozentpunkte auf 3,59 Prozent. Cushman & Wakefield schätzt die Spitzenrendite für Mehrfamilienhäuser dagegen vorerst stabil bei 3,80 Prozent ein. Den von CBRE beobachteten Renditeanstieg ordnet Michael Schlatterer, Managing Director Residential Valuation Deutschland bei CBRE, als Folge der Kapitalmarktbedingungen ein: „Die Renditeanpassung ist dabei primär kapitalmarktgetrieben und nicht Ausdruck einer grundlegenden Verschlechterung der wohnungswirtschaftlichen Fundamentaldaten.“ Für Käufer können die damit verbundenen Preisanpassungen den Einstieg erleichtern. Bei anstehenden Investitionen in Gebäude oder Projekte bleibt die Rechnung anspruchsvoll. „Ob sich Investitionen insbesondere bei Projektentwicklungen und energetischen Maßnahmen wirtschaftlich realisieren lassen, hängt jedoch wesentlich von tragfähigen Finanzierungsbedingungen und attraktiven Fördermöglichkeiten ab“, sagt Michael Schlatterer.
Wie eng Ankauf und spätere Verkaufsmöglichkeiten zusammenhängen, wird beim Neubau besonders greifbar. Bestandsobjekte stellten laut CBRE im dritten Quartal rund 89 Prozent des Wohninvestmentvolumens. Forward Purchases und Forward Fundings blieben verhalten. Michael Schlatterer verweist auf die ausgedünnte Projektpipeline: „Aufgrund der aktuell nur eingeschränkt realisierbaren Exitpreise werden weniger Projekte begonnen, während das Insolvenzrisiko auf Entwicklerseite erhöht bleibt“. Dass institutionelle Investoren einzelne Neubauvorhaben finanzieren, belegt der von Cushman & Wakefield angeführte Abschluss von M&G Real Estate in Berlin. Für den M&G European Property Fund sicherte sich das Unternehmen im Rahmen eines Forward Fundings ein Projekt mit 145 Mietwohnungen an der Landsberger Allee für 56 Millionen Euro. Die Fertigstellung ist für Ende 2027 vorgesehen. Der Abschluss verschafft dem Investor frühzeitig Zugang zu Neubauwohnungen; eine breite Belebung dieses Geschäfts lässt sich daraus bislang nicht ableiten.